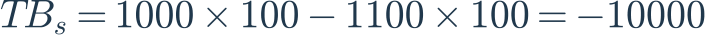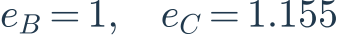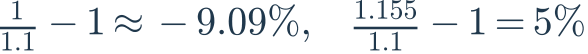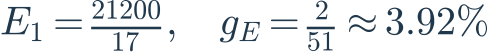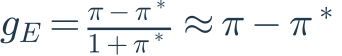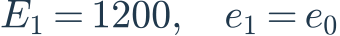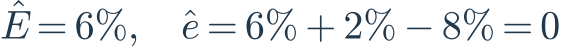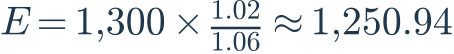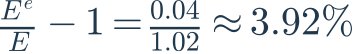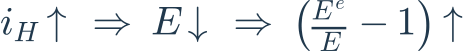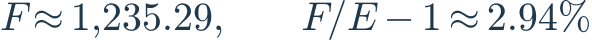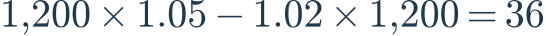← DNA128 앱으로

CATCH CPA ECONOMICS · DNA128

Q113–Q120

8문항 묶음 · 15/16 · B10R8 교정본

이 파일에 강의 8문항과 복습 24개가 들어 있습니다. 기존 파일의 복습 기록을 옮기려면 해당 문항의 기록 내보내기·가져오기를 사용하세요.

이 파일의 8문항
전체 16개 파일

Q113 / DNA128

환율과 J-커브

교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료

Q113 reading 1
Q113 · 1/7
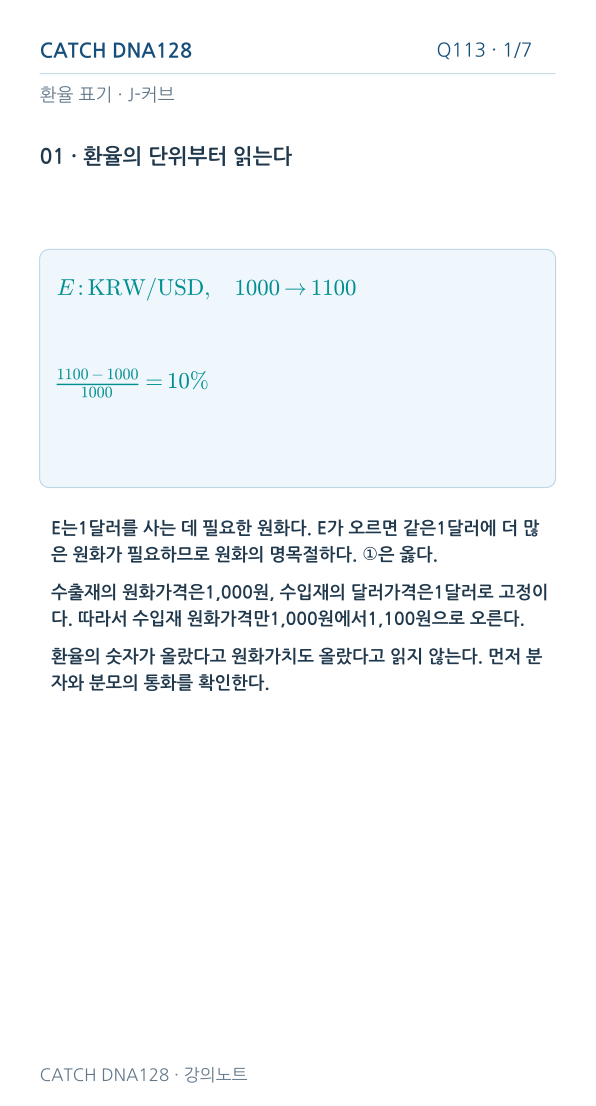
CATCH DNA128 Q113 · 1/7 환율 표기 · J-커브 01 · 환율의 단위부터 읽는다 E는1달러를 사는 데 필요한 원화다. E가 오르면 같은1달러에 더 많 은 원화가 필요하므로 원화의 명목절하다. ①은 옳다. 수출재의 원화가격은1,000원, 수입재의 달러가격은1달러로 고정이 다. 따라서 수입재 원화가격만1,000원에서1,100원으로 오른다. 환율의 숫자가 올랐다고 원화가치도 올랐다고 읽지 않는다. 먼저 분 자와 분모의 통화를 확인한다. CATCH DNA128 · 강의노트 E : KRW/USD, 1000 →1100 1100 −1000 1000 = 10%
Q113 reading 2
Q113 · 2/7
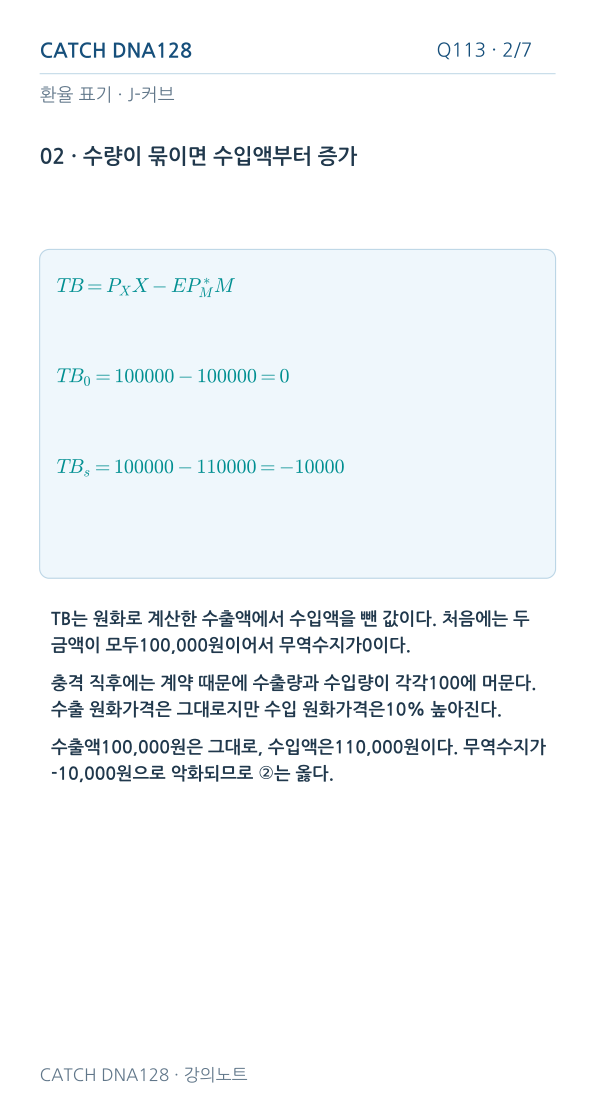
CATCH DNA128 Q113 · 2/7 환율 표기 · J-커브 02 · 수량이 묶이면 수입액부터 증가 TB는 원화로 계산한 수출액에서 수입액을 뺀 값이다. 처음에는 두 금액이 모두100,000원이어서 무역수지가0이다. 충격 직후에는 계약 때문에 수출량과 수입량이 각각100에 머문다. 수출 원화가격은 그대로지만 수입 원화가격은10% 높아진다. 수출액100,000원은 그대로, 수입액은110,000원이다. 무역수지가 -10,000원으로 악화되므로 ②는 옳다. CATCH DNA128 · 강의노트 TB = PXX −EP ∗ MM TB0 = 100000 −100000 = 0 TBs = 100000 −110000 = −10000
Q113 reading 3
Q113 · 3/7
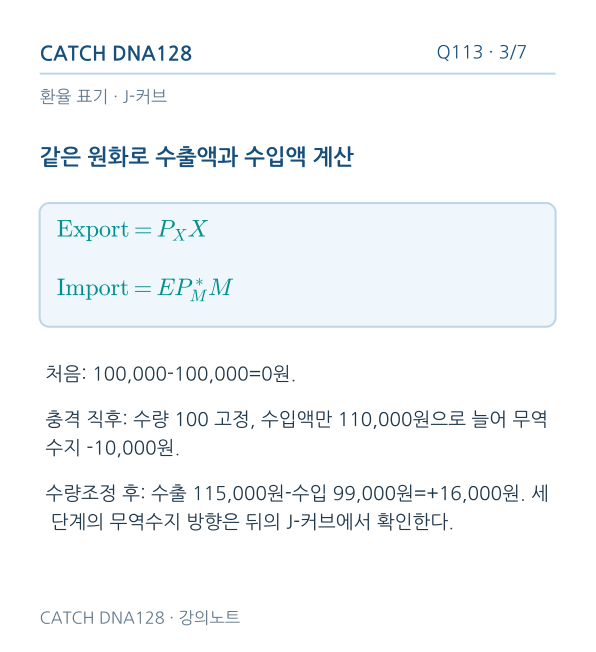
CATCH DNA128 Q113 · 3/7 환율 표기 · J-커브 같은 원화로 수출액과 수입액 계산 처음: 100,000-100,000=0원. 충격 직후: 수량 100 고정, 수입액만 110,000원으로 늘어 무역 수지 -10,000원. 수량조정 후: 수출 115,000원-수입 99,000원=+16,000원. 세 단계의 무역수지 방향은 뒤의 J-커브에서 확인한다. CATCH DNA128 · 강의노트 Export = PXX Import = EP ∗ MM
Q113 reading 4
Q113 · 4/7
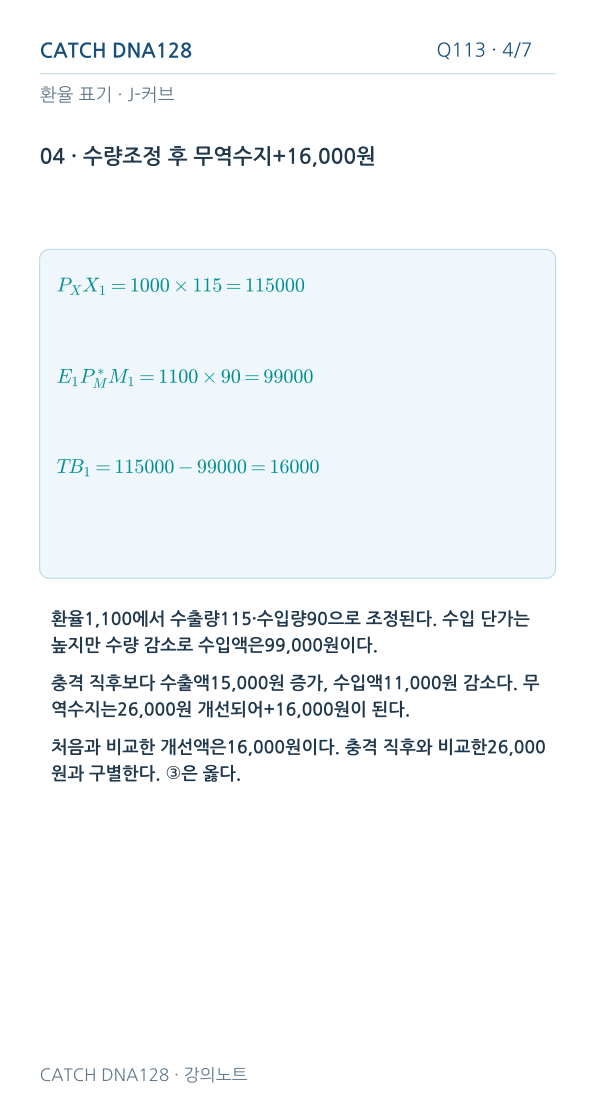
CATCH DNA128 Q113 · 4/7 환율 표기 · J-커브 04 · 수량조정 후 무역수지+16,000원 환율1,100에서 수출량115·수입량90으로 조정된다. 수입 단가는 높지만 수량 감소로 수입액은99,000원이다. 충격 직후보다 수출액15,000원 증가, 수입액11,000원 감소다. 무 역수지는26,000원 개선되어+16,000원이 된다. 처음과 비교한 개선액은16,000원이다. 충격 직후와 비교한26,000 원과 구별한다. ③은 옳다. CATCH DNA128 · 강의노트 PXX1 = 1000 × 115 = 115000 E1P ∗ MM1 = 1100 × 90 = 99000 TB1 = 115000 −99000 = 16000
Q113 reading 5
Q113 · 5/7
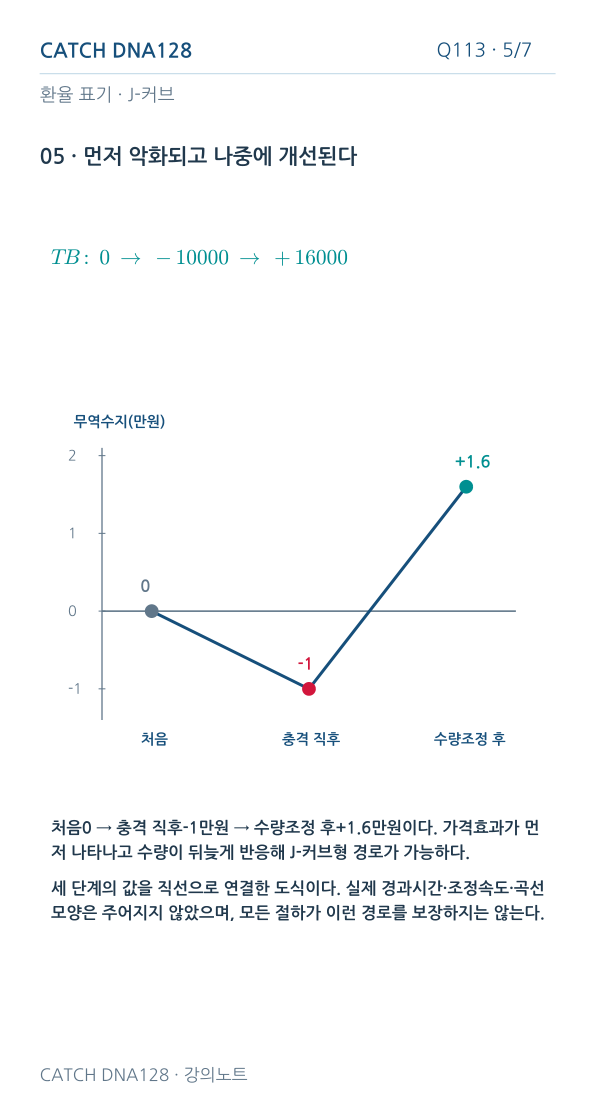
CATCH DNA128 Q113 · 5/7 환율 표기 · J-커브 05 · 먼저 악화되고 나중에 개선된다 무역수지(만원) -1 0 1 2 0 처음 -1 충격 직후 +1.6 수량조정 후 처음0 → 충격 직후-1만원 → 수량조정 후+1.6만원이다. 가격효과가 먼 저 나타나고 수량이 뒤늦게 반응해 J-커브형 경로가 가능하다. 세 단계의 값을 직선으로 연결한 도식이다. 실제 경과시간·조정속도·곡선 모양은 주어지지 않았으며, 모든 절하가 이런 경로를 보장하지는 않는다. CATCH DNA128 · 강의노트 TB : 0 →−10000 →+ 16000
Q113 reading 6
Q113 · 6/7
CATCH DNA128 Q113 · 6/7 환율 표기 · J-커브 06 · 역수의 변화율은 정확히 계산 달러/원은1원으로 살 수 있는 달러다. 역수환율은 하락하지만, 하락 률의 기준은 처음의1/1,000이다. E의 상승률10%에서 부호만 바꾸면 안 된다. 역수환율의 정확한 변 화율은-1/11, 약-9.09%이므로 ④는 틀리다. E가10% 오르면 역수는1/1.1배가 된다. 0.9배가 아니므로 정확히 10% 하락이라는 판단을 피한다. CATCH DNA128 · 강의노트 1 E : 1 1000 → 1 1100 1/1100 1/1000 −1 = 10 11 −1 = −1 11 ≈−9.09%
Q113 reading 7
Q113 · 7/7
CATCH DNA128 Q113 · 7/7 환율 표기 · J-커브 07 · 표기·기준·시차를 함께 확인 ①·②·③·⑤는 옳고 ④만 틀려 정답은④다. 원/달러 환율 상승과 원화가치 하락은 같은 현상을 서로 다른 표기로 나타낸다. 역수환율 변화율은 원환율 변화율의 부호만 바꾼 값이 아니다. 작은 변화 에서는 근사할 수 있지만, 정확한 값은-g/(1+g)다. 가격 표시 통화·직후 수량 고정·이후 수량조정이 J-커브의 전제다. 실질환 율 수치나 수요탄력성은 별도로 계산하지 않는다. CATCH DNA128 · 강의노트 g = E1 E0 −1 g1/E = 1 1 + g −1 = −g 1 + g
강의 설명 전체 텍스트

Q113 · 1

CATCH DNA128 Q113 · 1/7 환율 표기 · J-커브 01 · 환율의 단위부터 읽는다 E는1달러를 사는 데 필요한 원화다. E가 오르면 같은1달러에 더 많 은 원화가 필요하므로 원화의 명목절하다. ①은 옳다. 수출재의 원화가격은1,000원, 수입재의 달러가격은1달러로 고정이 다. 따라서 수입재 원화가격만1,000원에서1,100원으로 오른다. 환율의 숫자가 올랐다고 원화가치도 올랐다고 읽지 않는다. 먼저 분 자와 분모의 통화를 확인한다. CATCH DNA128 · 강의노트 E : KRW/USD, 1000 →1100 1100 −1000 1000 = 10%

Q113 · 2

CATCH DNA128 Q113 · 2/7 환율 표기 · J-커브 02 · 수량이 묶이면 수입액부터 증가 TB는 원화로 계산한 수출액에서 수입액을 뺀 값이다. 처음에는 두 금액이 모두100,000원이어서 무역수지가0이다. 충격 직후에는 계약 때문에 수출량과 수입량이 각각100에 머문다. 수출 원화가격은 그대로지만 수입 원화가격은10% 높아진다. 수출액100,000원은 그대로, 수입액은110,000원이다. 무역수지가 -10,000원으로 악화되므로 ②는 옳다. CATCH DNA128 · 강의노트 TB = PXX −EP ∗ MM TB0 = 100000 −100000 = 0 TBs = 100000 −110000 = −10000

Q113 · 3

CATCH DNA128 Q113 · 3/7 환율 표기 · J-커브 같은 원화로 수출액과 수입액 계산 처음: 100,000-100,000=0원. 충격 직후: 수량 100 고정, 수입액만 110,000원으로 늘어 무역 수지 -10,000원. 수량조정 후: 수출 115,000원-수입 99,000원=+16,000원. 세 단계의 무역수지 방향은 뒤의 J-커브에서 확인한다. CATCH DNA128 · 강의노트 Export = PXX Import = EP ∗ MM

Q113 · 4

CATCH DNA128 Q113 · 4/7 환율 표기 · J-커브 04 · 수량조정 후 무역수지+16,000원 환율1,100에서 수출량115·수입량90으로 조정된다. 수입 단가는 높지만 수량 감소로 수입액은99,000원이다. 충격 직후보다 수출액15,000원 증가, 수입액11,000원 감소다. 무 역수지는26,000원 개선되어+16,000원이 된다. 처음과 비교한 개선액은16,000원이다. 충격 직후와 비교한26,000 원과 구별한다. ③은 옳다. CATCH DNA128 · 강의노트 PXX1 = 1000 × 115 = 115000 E1P ∗ MM1 = 1100 × 90 = 99000 TB1 = 115000 −99000 = 16000

Q113 · 5

CATCH DNA128 Q113 · 5/7 환율 표기 · J-커브 05 · 먼저 악화되고 나중에 개선된다 무역수지(만원) -1 0 1 2 0 처음 -1 충격 직후 +1.6 수량조정 후 처음0 → 충격 직후-1만원 → 수량조정 후+1.6만원이다. 가격효과가 먼 저 나타나고 수량이 뒤늦게 반응해 J-커브형 경로가 가능하다. 세 단계의 값을 직선으로 연결한 도식이다. 실제 경과시간·조정속도·곡선 모양은 주어지지 않았으며, 모든 절하가 이런 경로를 보장하지는 않는다. CATCH DNA128 · 강의노트 TB : 0 →−10000 →+ 16000

Q113 · 6

CATCH DNA128 Q113 · 6/7 환율 표기 · J-커브 06 · 역수의 변화율은 정확히 계산 달러/원은1원으로 살 수 있는 달러다. 역수환율은 하락하지만, 하락 률의 기준은 처음의1/1,000이다. E의 상승률10%에서 부호만 바꾸면 안 된다. 역수환율의 정확한 변 화율은-1/11, 약-9.09%이므로 ④는 틀리다. E가10% 오르면 역수는1/1.1배가 된다. 0.9배가 아니므로 정확히 10% 하락이라는 판단을 피한다. CATCH DNA128 · 강의노트 1 E : 1 1000 → 1 1100 1/1100 1/1000 −1 = 10 11 −1 = −1 11 ≈−9.09%

Q113 · 7

CATCH DNA128 Q113 · 7/7 환율 표기 · J-커브 07 · 표기·기준·시차를 함께 확인 ①·②·③·⑤는 옳고 ④만 틀려 정답은④다. 원/달러 환율 상승과 원화가치 하락은 같은 현상을 서로 다른 표기로 나타낸다. 역수환율 변화율은 원환율 변화율의 부호만 바꾼 값이 아니다. 작은 변화 에서는 근사할 수 있지만, 정확한 값은-g/(1+g)다. 가격 표시 통화·직후 수량 고정·이후 수량조정이 J-커브의 전제다. 실질환 율 수치나 수요탄력성은 별도로 계산하지 않는다. CATCH DNA128 · 강의노트 g = E1 E0 −1 g1/E = 1 1 + g −1 = −g 1 + g

CATCH DNA128 · Q113

복습 확인

원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.

복습 질문 1 / 3

원/달러 환율이1,000→1,100이면 원화는 절상인가 절하인가? 달러/원 역수환율의 정확한 변화율은?

정답 바로 보기

원화의 명목절하다. E는10% 상승하지만 역수는1/1,000→1/1,100이므로 변화율은(1/1,100)/(1/1,000)−1=−1/11≈−9.09%다. 정확히−10%가 아니다.
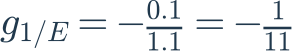
g_{1/E}=-\frac{0.1}{1.1}=-\frac{1}{11}

복습 질문 2 / 3

충격 직후 수출입 수량이 각각100에 고정될 때, 원화 수출액·수입액·무역수지는?

정답 바로 보기

수출 원화가격1,000원이 고정이므로 수출액은100,000원이다. 수입 달러가격1달러에 환율1,100을 적용하면 수입액은110,000원이다. 무역수지는−10,000원으로 악화된다.

TB_s=1000\times100-1100\times100=-10000

복습 질문 3 / 3

수출량115·수입량90으로 조정된 뒤 무역수지는? 충격 직후 대비 개선액과 J-커브의 조건도 설명하라.

정답 바로 보기

수출액115,000원−수입액99,000원=+16,000원이다. 충격 직후−10,000원보다26,000원 개선된다. 수입가격 상승이 먼저 반영되고 수량이 나중에 반응하는 조건에서 J-커브형 경로가 가능하며 모든 절하에서 보장되지는 않는다.

TB_1=16000,\quad TB_1-TB_s=26000

기록을 입력하면 저장 상태가 여기에 표시됩니다.

이 문항 기록 내보내기

Q114 / DNA128

명목·실질환율

교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
Q114 reading 1
Q114 · 1/6
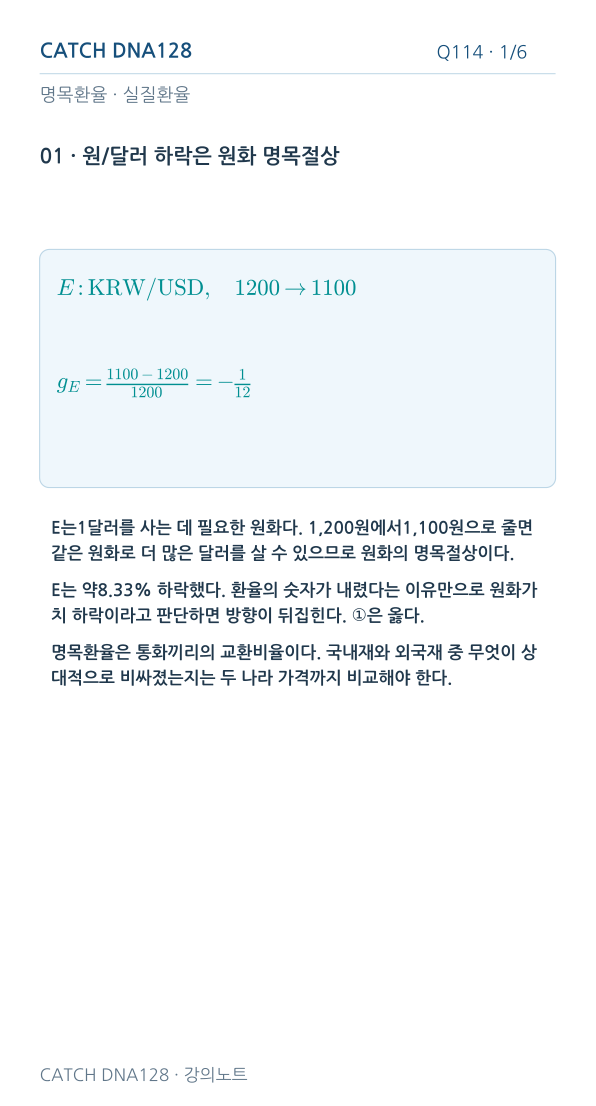
CATCH DNA128 명목환율 · 실질환율 · 원/달러 하락은 원화 명목절상 E는1달러를 사는 데 필요한 원화다. 1,200원에서1,100원으로 줄면 같은 원화로 더 많은 달러를 살 수 있으므로 원화의 명목절상이다. E는 약8.33% 하락했다. 환율의 숫자가 내렸다는 이유만으로 원화가 치 하락이라고 판단하면 방향이 뒤집힌다. ①은 옳다. 명목환율은 통화끼리의 교환비율이다. 국내재와 외국재 중 무엇이 상 대적으로 비싸졌는지는 두 나라 가격까지 비교해야 한다. CATCH DNA128 · 강의노트 E : KRW/USD, 1200 →1100 gE = 1100 −1200 1200 = −1 12 Q114 · 1/6 01
Q114 reading 2
Q114 · 2/6
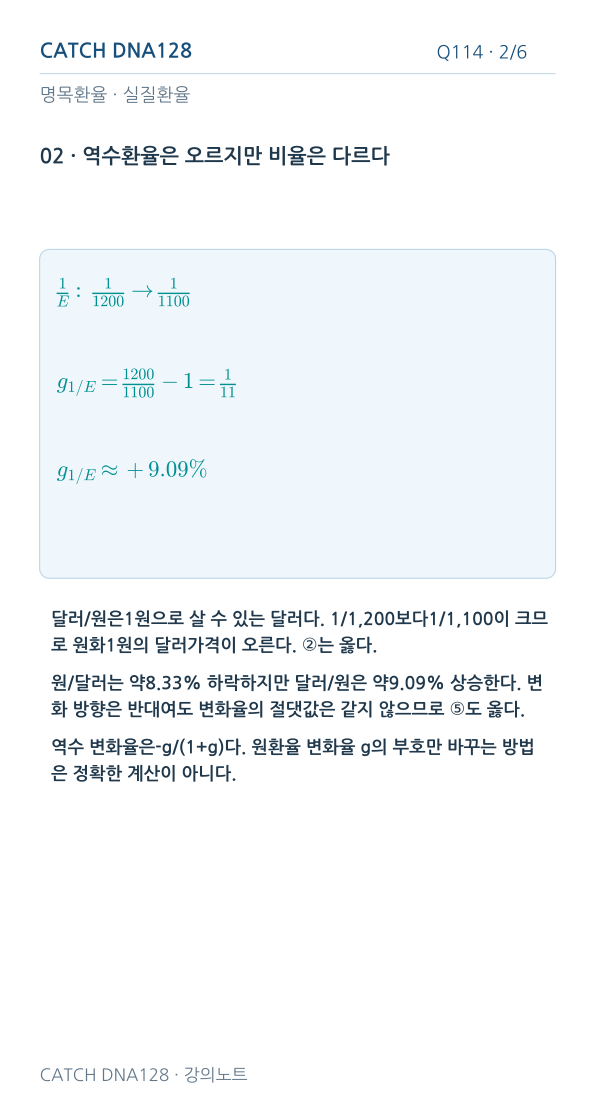
CATCH DNA128 명목환율 · 실질환율 · 역수환율은 오르지만 비율은 다르다 달러/원은1원으로 살 수 있는 달러다. 1/1,200보다1/1,100이 크므 로 원화1원의 달러가격이 오른다. ②는 옳다. 원/달러는 약8.33% 하락하지만 달러/원은 약9.09% 상승한다. 변 화 방향은 반대여도 변화율의 절댓값은 같지 않으므로 ⑤도 옳다. 역수 변화율은-g/(1+g)다. 원환율 변화율 g의 부호만 바꾸는 방법 은 정확한 계산이 아니다. CATCH DNA128 · 강의노트 1 E : 1 1200 → 1 1100 g1/E = 1200 1100 −1 = 1 11 g1/E ≈+ 9.09% Q114 · 2/6 02
Q114 reading 3
Q114 · 3/6
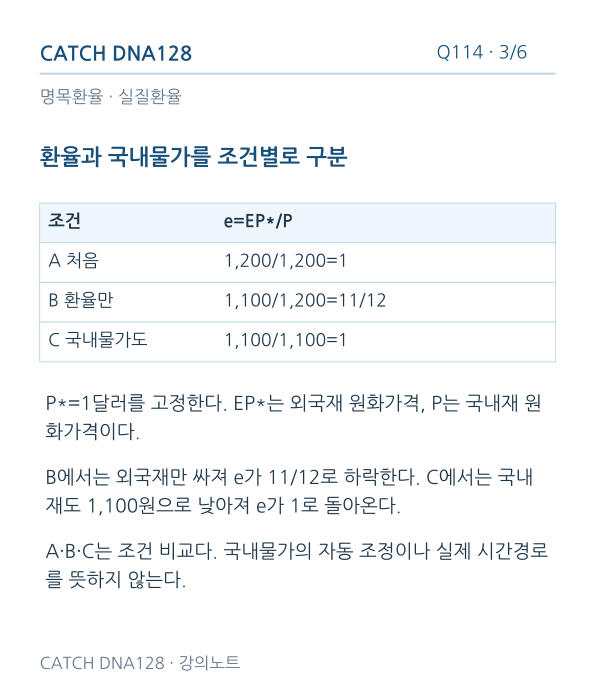
CATCH DNA128 Q114 · 3/6 명목환율 · 실질환율 환율과 국내물가를 조건별로 구분 조건 e=EP*/P A 처음 1,200/1,200=1 B 환율만 1,100/1,200=11/12 C 국내물가도 1,100/1,100=1 P*=1달러를 고정한다. EP*는 외국재 원화가격, P는 국내재 원 화가격이다. B에서는 외국재만 싸져 e가 11/12로 하락한다. C에서는 국내 재도 1,100원으로 낮아져 e가 1로 돌아온다. A·B·C는 조건 비교다. 국내물가의 자동 조정이나 실제 시간경로 를 뜻하지 않는다. CATCH DNA128 · 강의노트
Q114 reading 4
Q114 · 4/6
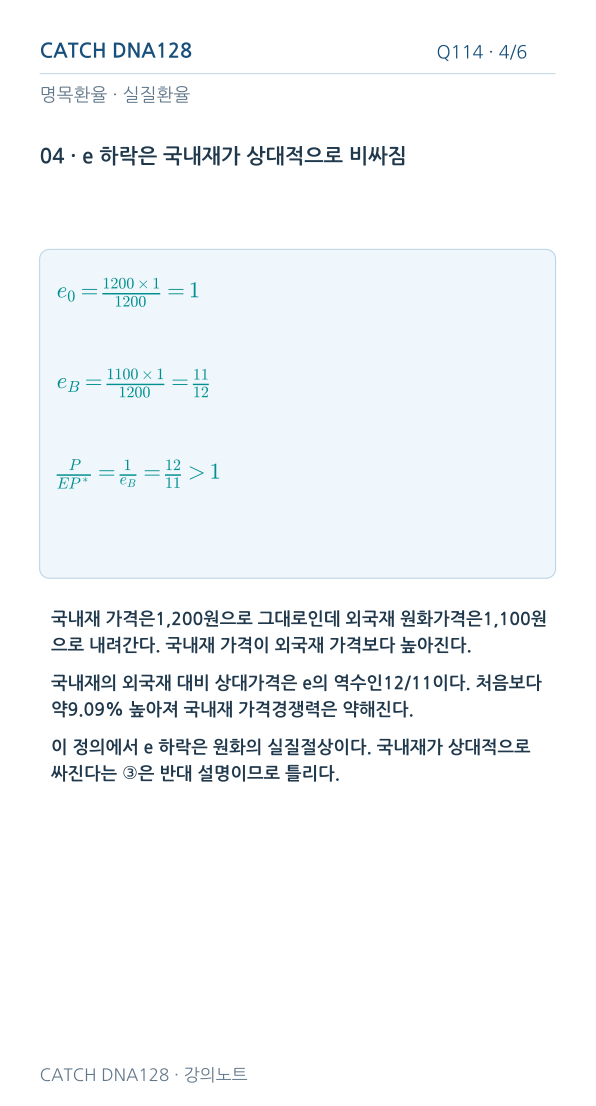
CATCH DNA128 명목환율 · 실질환율 · e 하락은 국내재가 상대적으로 비싸짐 국내재 가격은1,200원으로 그대로인데 외국재 원화가격은1,100원 으로 내려간다. 국내재 가격이 외국재 가격보다 높아진다. 국내재의 외국재 대비 상대가격은 e의 역수인12/11이다. 처음보다 약9.09% 높아져 국내재 가격경쟁력은 약해진다. 이 정의에서 e 하락은 원화의 실질절상이다. 국내재가 상대적으로 싸진다는 ③은 반대 설명이므로 틀리다. CATCH DNA128 · 강의노트 e0 = 1200 × 1 1200 = 1 eB = 1100 × 1 1200 = 11 12 P EP ∗= 1 eB = 12 11 > 1 Q114 · 4/6 04
Q114 reading 5
Q114 · 5/6
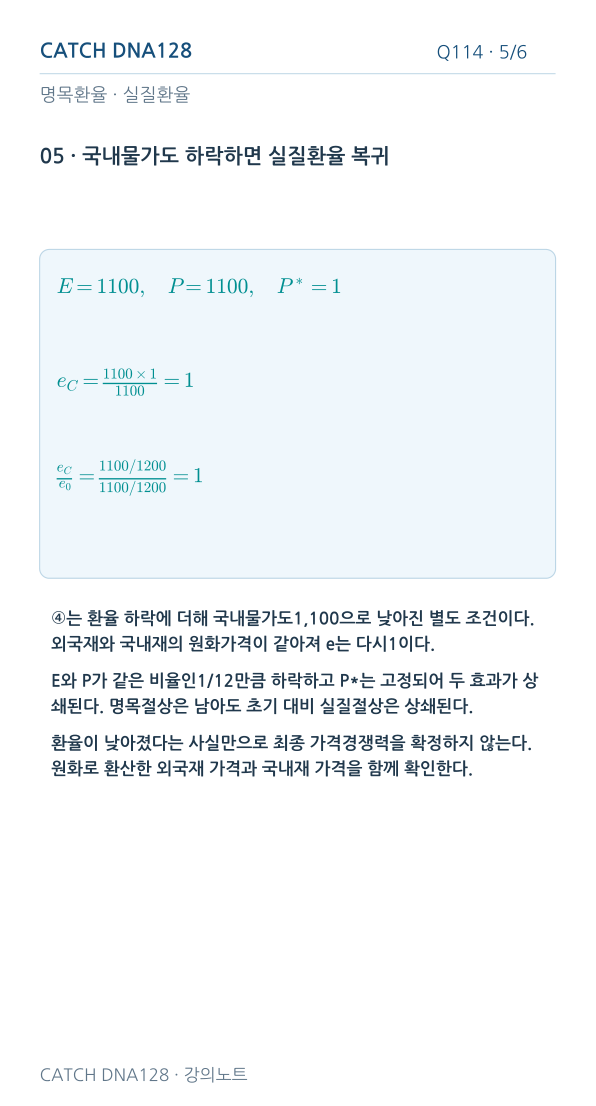
CATCH DNA128 명목환율 · 실질환율 · 국내물가도 하락하면 실질환율 복귀 ④는 환율 하락에 더해 국내물가도1,100으로 낮아진 별도 조건이다. 외국재와 국내재의 원화가격이 같아져 e는 다시1이다. E와 P가 같은 비율인1/12만큼 하락하고 P*는 고정되어 두 효과가 상 쇄된다. 명목절상은 남아도 초기 대비 실질절상은 상쇄된다. 환율이 낮아졌다는 사실만으로 최종 가격경쟁력을 확정하지 않는다. 원화로 환산한 외국재 가격과 국내재 가격을 함께 확인한다. CATCH DNA128 · 강의노트 E = 1100, P = 1100, P ∗= 1 eC = 1100 × 1 1100 = 1 eC e0 = 1100/1200 1100/1200 = 1 Q114 · 5/6 05
Q114 reading 6
Q114 · 6/6
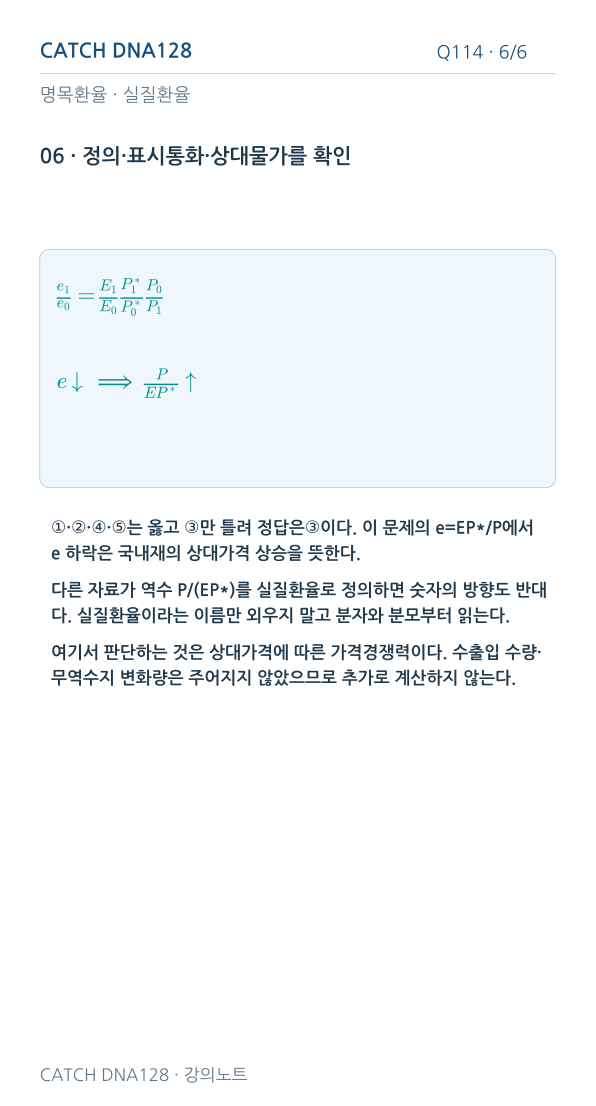
CATCH DNA128 명목환율 · 실질환율 · 정의·표시통화·상대물가를 확인 ①·②·④·⑤는 옳고 ③만 틀려 정답은③이다. 이 문제의 e=EP*/P에서 e 하락은 국내재의 상대가격 상승을 뜻한다. 다른 자료가 역수 P/(EP*)를 실질환율로 정의하면 숫자의 방향도 반대 다. 실질환율이라는 이름만 외우지 말고 분자와 분모부터 읽는다. 여기서 판단하는 것은 상대가격에 따른 가격경쟁력이다. 수출입 수량· 무역수지 변화량은 주어지지 않았으므로 추가로 계산하지 않는다. CATCH DNA128 · 강의노트 e1 e0 = E1 E0 P ∗ 1 P ∗ 0 P0 P1 e ↓ P EP ∗↑ Q114 · 6/6 06
강의 설명 전체 텍스트

Q114 · 1

CATCH DNA128 명목환율 · 실질환율 · 원/달러 하락은 원화 명목절상 E는1달러를 사는 데 필요한 원화다. 1,200원에서1,100원으로 줄면 같은 원화로 더 많은 달러를 살 수 있으므로 원화의 명목절상이다. E는 약8.33% 하락했다. 환율의 숫자가 내렸다는 이유만으로 원화가 치 하락이라고 판단하면 방향이 뒤집힌다. ①은 옳다. 명목환율은 통화끼리의 교환비율이다. 국내재와 외국재 중 무엇이 상 대적으로 비싸졌는지는 두 나라 가격까지 비교해야 한다. CATCH DNA128 · 강의노트 E : KRW/USD, 1200 →1100 gE = 1100 −1200 1200 = −1 12 Q114 · 1/6 01

Q114 · 2

CATCH DNA128 명목환율 · 실질환율 · 역수환율은 오르지만 비율은 다르다 달러/원은1원으로 살 수 있는 달러다. 1/1,200보다1/1,100이 크므 로 원화1원의 달러가격이 오른다. ②는 옳다. 원/달러는 약8.33% 하락하지만 달러/원은 약9.09% 상승한다. 변 화 방향은 반대여도 변화율의 절댓값은 같지 않으므로 ⑤도 옳다. 역수 변화율은-g/(1+g)다. 원환율 변화율 g의 부호만 바꾸는 방법 은 정확한 계산이 아니다. CATCH DNA128 · 강의노트 1 E : 1 1200 → 1 1100 g1/E = 1200 1100 −1 = 1 11 g1/E ≈+ 9.09% Q114 · 2/6 02

Q114 · 3

CATCH DNA128 Q114 · 3/6 명목환율 · 실질환율 환율과 국내물가를 조건별로 구분 조건 e=EP*/P A 처음 1,200/1,200=1 B 환율만 1,100/1,200=11/12 C 국내물가도 1,100/1,100=1 P*=1달러를 고정한다. EP*는 외국재 원화가격, P는 국내재 원 화가격이다. B에서는 외국재만 싸져 e가 11/12로 하락한다. C에서는 국내 재도 1,100원으로 낮아져 e가 1로 돌아온다. A·B·C는 조건 비교다. 국내물가의 자동 조정이나 실제 시간경로 를 뜻하지 않는다. CATCH DNA128 · 강의노트

Q114 · 4

CATCH DNA128 명목환율 · 실질환율 · e 하락은 국내재가 상대적으로 비싸짐 국내재 가격은1,200원으로 그대로인데 외국재 원화가격은1,100원 으로 내려간다. 국내재 가격이 외국재 가격보다 높아진다. 국내재의 외국재 대비 상대가격은 e의 역수인12/11이다. 처음보다 약9.09% 높아져 국내재 가격경쟁력은 약해진다. 이 정의에서 e 하락은 원화의 실질절상이다. 국내재가 상대적으로 싸진다는 ③은 반대 설명이므로 틀리다. CATCH DNA128 · 강의노트 e0 = 1200 × 1 1200 = 1 eB = 1100 × 1 1200 = 11 12 P EP ∗= 1 eB = 12 11 > 1 Q114 · 4/6 04

Q114 · 5

CATCH DNA128 명목환율 · 실질환율 · 국내물가도 하락하면 실질환율 복귀 ④는 환율 하락에 더해 국내물가도1,100으로 낮아진 별도 조건이다. 외국재와 국내재의 원화가격이 같아져 e는 다시1이다. E와 P가 같은 비율인1/12만큼 하락하고 P*는 고정되어 두 효과가 상 쇄된다. 명목절상은 남아도 초기 대비 실질절상은 상쇄된다. 환율이 낮아졌다는 사실만으로 최종 가격경쟁력을 확정하지 않는다. 원화로 환산한 외국재 가격과 국내재 가격을 함께 확인한다. CATCH DNA128 · 강의노트 E = 1100, P = 1100, P ∗= 1 eC = 1100 × 1 1100 = 1 eC e0 = 1100/1200 1100/1200 = 1 Q114 · 5/6 05

Q114 · 6

CATCH DNA128 명목환율 · 실질환율 · 정의·표시통화·상대물가를 확인 ①·②·④·⑤는 옳고 ③만 틀려 정답은③이다. 이 문제의 e=EP*/P에서 e 하락은 국내재의 상대가격 상승을 뜻한다. 다른 자료가 역수 P/(EP*)를 실질환율로 정의하면 숫자의 방향도 반대 다. 실질환율이라는 이름만 외우지 말고 분자와 분모부터 읽는다. 여기서 판단하는 것은 상대가격에 따른 가격경쟁력이다. 수출입 수량· 무역수지 변화량은 주어지지 않았으므로 추가로 계산하지 않는다. CATCH DNA128 · 강의노트 e1 e0 = E1 E0 P ∗ 1 P ∗ 0 P0 P1 e ↓ P EP ∗↑ Q114 · 6/6 06

CATCH DNA128 · Q114

복습 확인

원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.

복습 질문 1 / 3

원/달러 환율1,200→1,100은 원화 절상인가 절하인가? 원환율과 역수환율의 정확한 변화율은?

정답 바로 보기

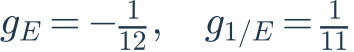
원화 명목절상이다. 원/달러 변화율은−100/1,200=−1/12≈−8.33%, 달러/원 변화율은(1/1,100)/(1/1,200)−1=1/11≈+9.09%다. 방향은 반대지만 절댓값은 다르다.

g_E=-\frac{1}{12},\quad g_{1/E}=\frac{1}{11}

복습 질문 2 / 3

P1,200원·P*1달러 고정에서 E가1,100이면 e=EP*/P는 얼마인가? 국내재 가격경쟁력은 어떻게 되는가?

정답 바로 보기

e=1,100/1,200=11/12로 하락한다. 외국재 원화가격은1,100원, 국내재는1,200원이다. 국내재의 상대가격은 역수12/11로 높아져 가격경쟁력이 약해진다. e 하락을 국내재가 싸지는 것으로 읽으면 안 된다.

e=\frac{11}{12},\quad\frac{P}{EP^*}=\frac{12}{11}

복습 질문 3 / 3

E1,100·P*1에서 P도1,100으로 하락하면 실질환율은? 명목절상과 실질절상을 구별하라.

정답 바로 보기

e=1,100/1,100=1로 초기값에 복귀한다. E와 P가 같은 비율로 하락해 e의 분자·분모 효과가 상쇄된다. 원화 명목절상은 남지만 초기 대비 실질절상은 상쇄된다.

\frac{e_1}{e_0}=\frac{11/12}{11/12}=1

기록을 입력하면 저장 상태가 여기에 표시됩니다.

이 문항 기록 내보내기

Q115 / DNA128

PPP와 실질환율

교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
Q115 reading 1
Q115 · 1/5
CATCH DNA128 Q115 · 1/5 구매력평가 · 실질환율 01 · 같은 재화의 가격을 같게 하는 환율 절대적 구매력평가는 동일한 재화의 가격이 같은 통화로 표시될 때 같 아진다는 기준이다. 외국재 1달러를 1,200원으로 바꾸면 국내재 가격 과 일치한다. 따라서 PPP 기준환율은 1,200원/달러다. 시장환율 1,320원은 현재 관측값이며, PPP가 성립하는 환율과 구별한다. ①은 옳다. 이 문제는 동일한 대표재의 실제 가격을 비교한다. 기준연도가 임의인 두 나라 물가지수의 비율을 그대로 절대 PPP 환율로 읽지 않는다. CATCH DNA128 · 강의노트 P = 1200, P ∗= 1 EPPP = P P ∗= 1200 EPPPP ∗= P
Q115 reading 2
Q115 · 2/5
CATCH DNA128 Q115 · 2/5 구매력평가 · 실질환율 02 · 현재 A의 실질환율은 1.1 실질환율은 외국재의 원화가격을 국내재의 원화가격으로 나눈 값이 다. 외국재는 1,320원, 국내재는 1,200원이므로 e=1.1이다. ②는 옳다. 시장환율이 PPP 기준환율보다 높으므로 e>1이다. 외국재가 더 비싸 고 국내재가 상대적으로 싸다. 따라서 PPP 기준 대비 원화의 실질절 하 상태다. ③은 실질절상과 외국재가 더 싸다는 방향을 모두 반대로 설명하므 로 틀리다. 과거 환율이 주어지지 않았으므로 실제로 어느 기간에 10% 절하되었다는 뜻은 아니다. CATCH DNA128 · 강의노트 e = EP ∗ P = E EPPP e = 1320 × 1 1200 = 1.1
Q115 reading 3
Q115 · 3/5
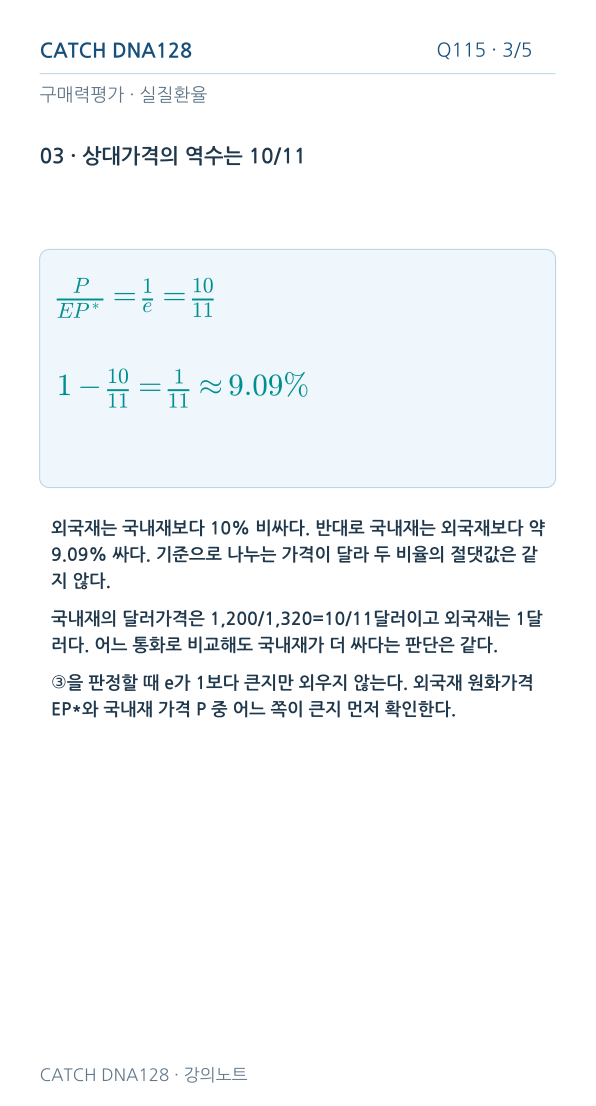
CATCH DNA128 Q115 · 3/5 구매력평가 · 실질환율 03 · 상대가격의 역수는 10/11 외국재는 국내재보다 10% 비싸다. 반대로 국내재는 외국재보다 약 9.09% 싸다. 기준으로 나누는 가격이 달라 두 비율의 절댓값은 같 지 않다. 국내재의 달러가격은 1,200/1,320=10/11달러이고 외국재는 1달 러다. 어느 통화로 비교해도 국내재가 더 싸다는 판단은 같다. ③을 판정할 때 e가 1보다 큰지만 외우지 않는다. 외국재 원화가격 EP*와 국내재 가격 P 중 어느 쪽이 큰지 먼저 확인한다. CATCH DNA128 · 강의노트 P EP ∗= 1 e = 10 11 1 −10 11 = 1 11 ≈9.09%
Q115 reading 4
Q115 · 4/5
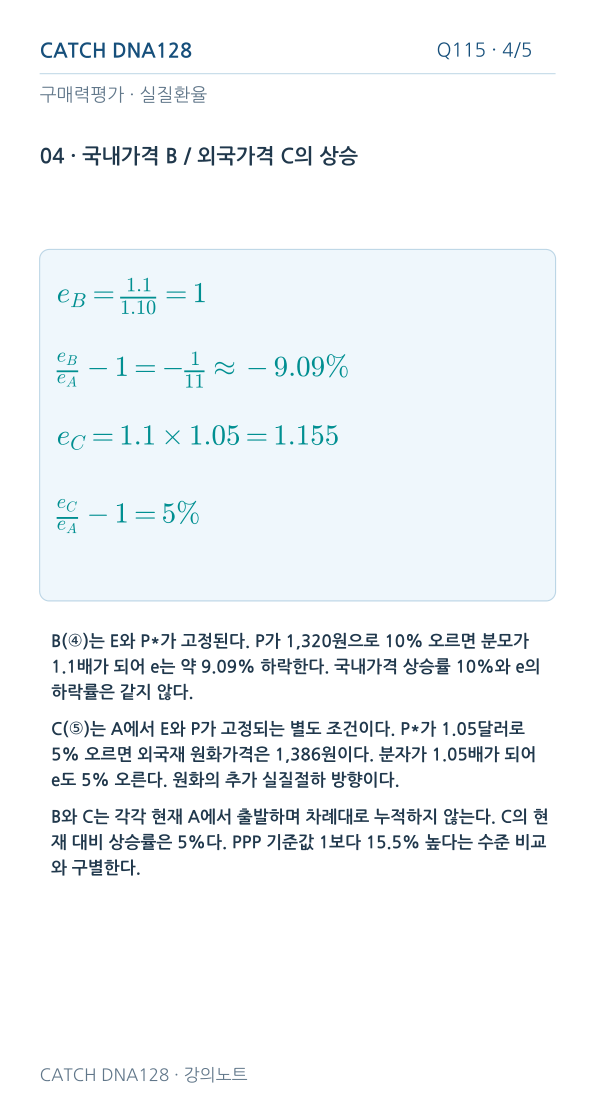
CATCH DNA128 Q115 · 4/5 구매력평가 · 실질환율 04 · 국내가격 B / 외국가격 C의 상승 B(④)는 E와 P*가 고정된다. P가 1,320원으로 10% 오르면 분모가 1.1배가 되어 e는 약 9.09% 하락한다. 국내가격 상승률 10%와 e의 하락률은 같지 않다. C(⑤)는 A에서 E와 P가 고정되는 별도 조건이다. P*가 1.05달러로 5% 오르면 외국재 원화가격은 1,386원이다. 분자가 1.05배가 되어 e도 5% 오른다. 원화의 추가 실질절하 방향이다. B와 C는 각각 현재 A에서 출발하며 차례대로 누적하지 않는다. C의 현 재 대비 상승률은 5%다. PPP 기준값 1보다 15.5% 높다는 수준 비교 와 구별한다. CATCH DNA128 · 강의노트 eB = 1.1 1.10 = 1 eB eA −1 = −1 11 ≈−9.09% eC = 1.1 × 1.05 = 1.155 eC eA −1 = 5%
Q115 reading 5
Q115 · 5/5
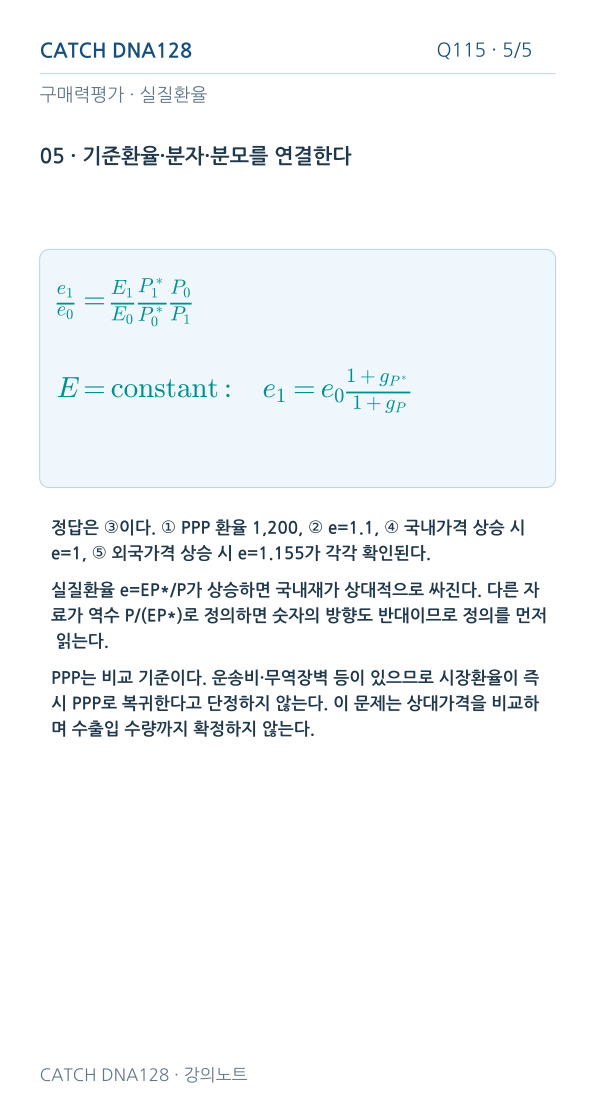
CATCH DNA128 Q115 · 5/5 구매력평가 · 실질환율 05 · 기준환율·분자·분모를 연결한다 정답은 ③이다. ① PPP 환율 1,200, ② e=1.1, ④ 국내가격 상승 시 e=1, ⑤ 외국가격 상승 시 e=1.155가 각각 확인된다. 실질환율 e=EP*/P가 상승하면 국내재가 상대적으로 싸진다. 다른 자 료가 역수 P/(EP*)로 정의하면 숫자의 방향도 반대이므로 정의를 먼저 읽는다. PPP는 비교 기준이다. 운송비·무역장벽 등이 있으므로 시장환율이 즉 시 PPP로 복귀한다고 단정하지 않는다. 이 문제는 상대가격을 비교하 며 수출입 수량까지 확정하지 않는다. CATCH DNA128 · 강의노트 e1 e0 = E1 E0 P ∗ 1 P ∗ 0 P0 P1 E = constant : e1 = e0 1 + gP ∗ 1 + gP
강의 설명 전체 텍스트

Q115 · 1

CATCH DNA128 Q115 · 1/5 구매력평가 · 실질환율 01 · 같은 재화의 가격을 같게 하는 환율 절대적 구매력평가는 동일한 재화의 가격이 같은 통화로 표시될 때 같 아진다는 기준이다. 외국재 1달러를 1,200원으로 바꾸면 국내재 가격 과 일치한다. 따라서 PPP 기준환율은 1,200원/달러다. 시장환율 1,320원은 현재 관측값이며, PPP가 성립하는 환율과 구별한다. ①은 옳다. 이 문제는 동일한 대표재의 실제 가격을 비교한다. 기준연도가 임의인 두 나라 물가지수의 비율을 그대로 절대 PPP 환율로 읽지 않는다. CATCH DNA128 · 강의노트 P = 1200, P ∗= 1 EPPP = P P ∗= 1200 EPPPP ∗= P

Q115 · 2

CATCH DNA128 Q115 · 2/5 구매력평가 · 실질환율 02 · 현재 A의 실질환율은 1.1 실질환율은 외국재의 원화가격을 국내재의 원화가격으로 나눈 값이 다. 외국재는 1,320원, 국내재는 1,200원이므로 e=1.1이다. ②는 옳다. 시장환율이 PPP 기준환율보다 높으므로 e>1이다. 외국재가 더 비싸 고 국내재가 상대적으로 싸다. 따라서 PPP 기준 대비 원화의 실질절 하 상태다. ③은 실질절상과 외국재가 더 싸다는 방향을 모두 반대로 설명하므 로 틀리다. 과거 환율이 주어지지 않았으므로 실제로 어느 기간에 10% 절하되었다는 뜻은 아니다. CATCH DNA128 · 강의노트 e = EP ∗ P = E EPPP e = 1320 × 1 1200 = 1.1

Q115 · 3

CATCH DNA128 Q115 · 3/5 구매력평가 · 실질환율 03 · 상대가격의 역수는 10/11 외국재는 국내재보다 10% 비싸다. 반대로 국내재는 외국재보다 약 9.09% 싸다. 기준으로 나누는 가격이 달라 두 비율의 절댓값은 같 지 않다. 국내재의 달러가격은 1,200/1,320=10/11달러이고 외국재는 1달 러다. 어느 통화로 비교해도 국내재가 더 싸다는 판단은 같다. ③을 판정할 때 e가 1보다 큰지만 외우지 않는다. 외국재 원화가격 EP*와 국내재 가격 P 중 어느 쪽이 큰지 먼저 확인한다. CATCH DNA128 · 강의노트 P EP ∗= 1 e = 10 11 1 −10 11 = 1 11 ≈9.09%

Q115 · 4

CATCH DNA128 Q115 · 4/5 구매력평가 · 실질환율 04 · 국내가격 B / 외국가격 C의 상승 B(④)는 E와 P*가 고정된다. P가 1,320원으로 10% 오르면 분모가 1.1배가 되어 e는 약 9.09% 하락한다. 국내가격 상승률 10%와 e의 하락률은 같지 않다. C(⑤)는 A에서 E와 P가 고정되는 별도 조건이다. P*가 1.05달러로 5% 오르면 외국재 원화가격은 1,386원이다. 분자가 1.05배가 되어 e도 5% 오른다. 원화의 추가 실질절하 방향이다. B와 C는 각각 현재 A에서 출발하며 차례대로 누적하지 않는다. C의 현 재 대비 상승률은 5%다. PPP 기준값 1보다 15.5% 높다는 수준 비교 와 구별한다. CATCH DNA128 · 강의노트 eB = 1.1 1.10 = 1 eB eA −1 = −1 11 ≈−9.09% eC = 1.1 × 1.05 = 1.155 eC eA −1 = 5%

Q115 · 5

CATCH DNA128 Q115 · 5/5 구매력평가 · 실질환율 05 · 기준환율·분자·분모를 연결한다 정답은 ③이다. ① PPP 환율 1,200, ② e=1.1, ④ 국내가격 상승 시 e=1, ⑤ 외국가격 상승 시 e=1.155가 각각 확인된다. 실질환율 e=EP*/P가 상승하면 국내재가 상대적으로 싸진다. 다른 자 료가 역수 P/(EP*)로 정의하면 숫자의 방향도 반대이므로 정의를 먼저 읽는다. PPP는 비교 기준이다. 운송비·무역장벽 등이 있으므로 시장환율이 즉 시 PPP로 복귀한다고 단정하지 않는다. 이 문제는 상대가격을 비교하 며 수출입 수량까지 확정하지 않는다. CATCH DNA128 · 강의노트 e1 e0 = E1 E0 P ∗ 1 P ∗ 0 P0 P1 E = constant : e1 = e0 1 + gP ∗ 1 + gP

CATCH DNA128 · Q115

복습 확인

원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.

복습 질문 1 / 3

P=1,200원, P*=1달러, E=1,320원/달러일 때 PPP 기준환율과 실질환율은? 어느 재화가 더 비싼가?

정답 바로 보기

PPP 기준환율은 P/P*=1,200원/달러이고, 시장환율을 기준환율로 나누면 e=1.1이다. 외국재의 원화가격은 1,320원이므로 국내재보다 10% 비싸다. PPP 기준 대비 원화 실질절하 상태이며 과거의 실제 절하율을 뜻하지는 않는다.

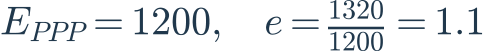
E_{PPP}=1200,\quad e=\frac{1320}{1200}=1.1

복습 질문 2 / 3

현재 조건에서 E와 P*를 고정하고 P만 10% 올리면 e는? E와 P를 고정하고 P*만 5% 올리면 e는?

정답 바로 보기

두 경우는 별도 조건이다. P만 10% 오르면 e=1.1/1.1=1이다. P*만 5% 오르면 e=1.1×1.05=1.155다. 두 물가 변화를 한 번에 적용하지 않는다.

e_B=1,\quad e_C=1.155

복습 질문 3 / 3

국내가격이 10% 오르는 B와 외국가격이 5% 오르는 C에서 e의 현재 대비 변화율은 각각 얼마인가? C의 +15.5%와 무엇이 다른가?

정답 바로 보기

B는 e가 1.1에서 1이 되어 1/1.1−1=−1/11≈−9.09%다. 분모의 가격이 10% 올랐다고 e가 10% 하락하지는 않는다. C는 1.155/1.1−1=5%다. +15.5%는 현재값 1.1이 아니라 PPP 기준값 1과 비교한 수준 차이다.

\frac{1}{1.1}-1\approx-9.09\%,\quad\frac{1.155}{1.1}-1=5\%

기록을 입력하면 저장 상태가 여기에 표시됩니다.

이 문항 기록 내보내기

Q116 / DNA128

상대적 PPP · 정확식과 근사식

교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
Q116 MOBILE 1
Q116 · 1/5
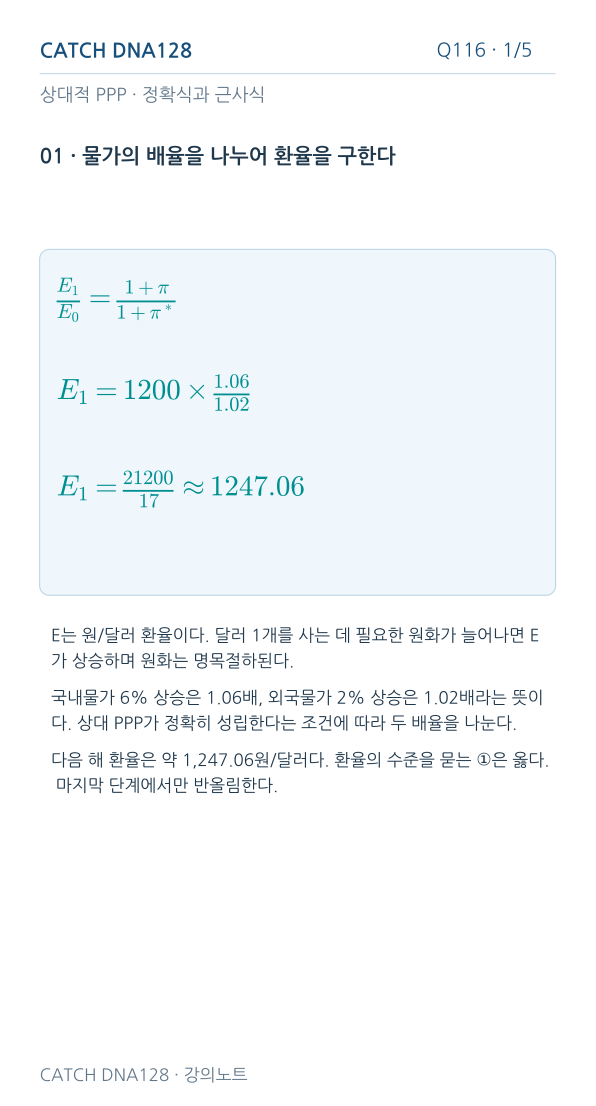
CATCH DNA128 Q116 · 1/5 상대적 PPP · 정확식과 근사식 01 · 물가의 배율을 나누어 환율을 구한다 E는 원/달러 환율이다. 달러 1개를 사는 데 필요한 원화가 늘어나면 E 가 상승하며 원화는 명목절하된다. 국내물가 6% 상승은 1.06배, 외국물가 2% 상승은 1.02배라는 뜻이 다. 상대 PPP가 정확히 성립한다는 조건에 따라 두 배율을 나눈다. 다음 해 환율은 약 1,247.06원/달러다. 환율의 수준을 묻는 ①은 옳다. 마지막 단계에서만 반올림한다. CATCH DNA128 · 강의노트 E1 E0 = 1 + π 1 + π ∗ E1 = 1200 × 1.06 1.02 E1 = 21200 17 ≈1247.06
Q116 MOBILE 2
Q116 · 2/5
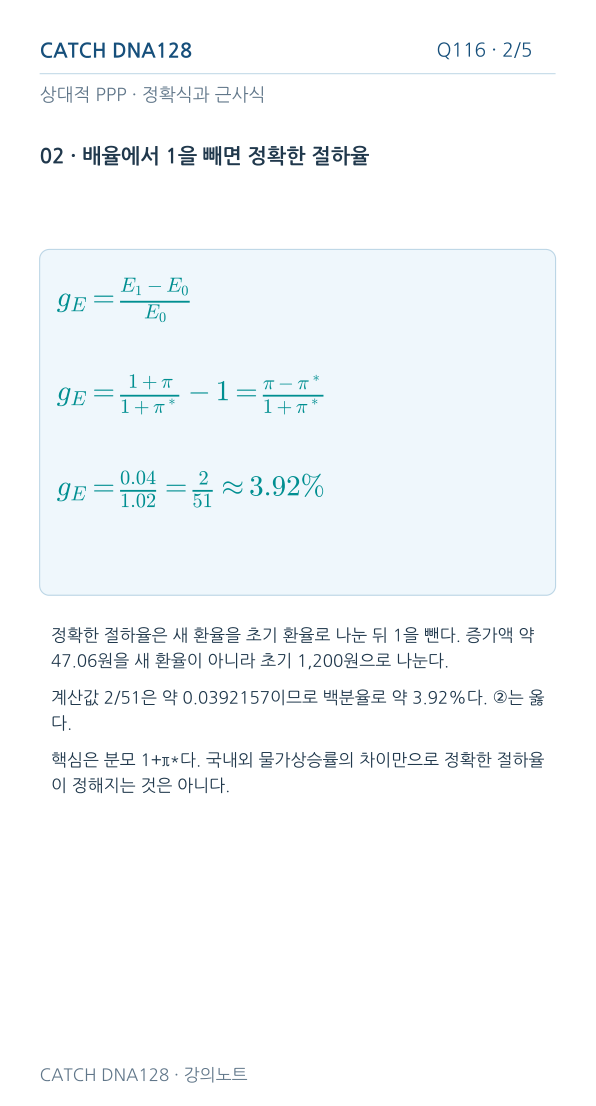
CATCH DNA128 Q116 · 2/5 상대적 PPP · 정확식과 근사식 02 · 배율에서 1을 빼면 정확한 절하율 정확한 절하율은 새 환율을 초기 환율로 나눈 뒤 1을 뺀다. 증가액 약 47.06원을 새 환율이 아니라 초기 1,200원으로 나눈다. 계산값 2/51은 약 0.0392157이므로 백분율로 약 3.92%다. ②는 옳 다. 핵심은 분모 1+π*다. 국내외 물가상승률의 차이만으로 정확한 절하율 이 정해지는 것은 아니다. CATCH DNA128 · 강의노트 gE = E1 −E0 E0 gE = 1 + π 1 + π ∗−1 = π −π ∗ 1 + π ∗ gE = 0.04 1.02 = 2 51 ≈3.92%
Q116 MOBILE 3
Q116 · 3/5
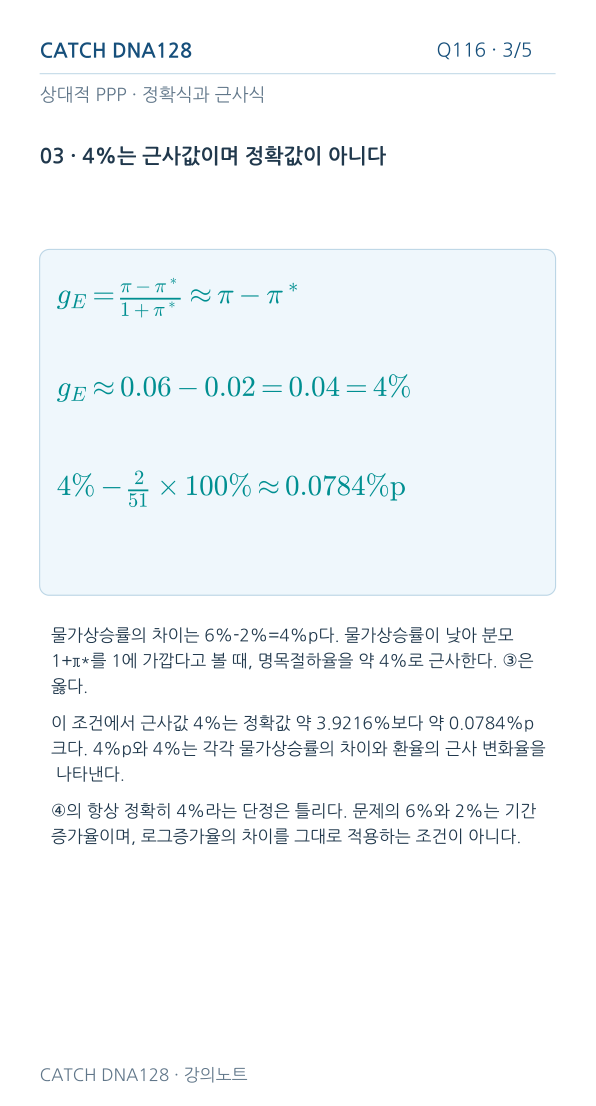
CATCH DNA128 Q116 · 3/5 상대적 PPP · 정확식과 근사식 03 · 4%는 근사값이며 정확값이 아니다 물가상승률의 차이는 6%-2%=4%p다. 물가상승률이 낮아 분모 1+π*를 1에 가깝다고 볼 때, 명목절하율을 약 4%로 근사한다. ③은 옳다. 이 조건에서 근사값 4%는 정확값 약 3.9216%보다 약 0.0784%p 크다. 4%p와 4%는 각각 물가상승률의 차이와 환율의 근사 변화율을 나타낸다. ④의 항상 정확히 4%라는 단정은 틀리다. 문제의 6%와 2%는 기간 증가율이며, 로그증가율의 차이를 그대로 적용하는 조건이 아니다. CATCH DNA128 · 강의노트 gE = π −π ∗ 1 + π ∗≈π −π ∗ gE ≈0.06 −0.02 = 0.04 = 4% 4% −2 51 × 100% ≈0.0784%p
Q116 MOBILE 4
Q116 · 4/5
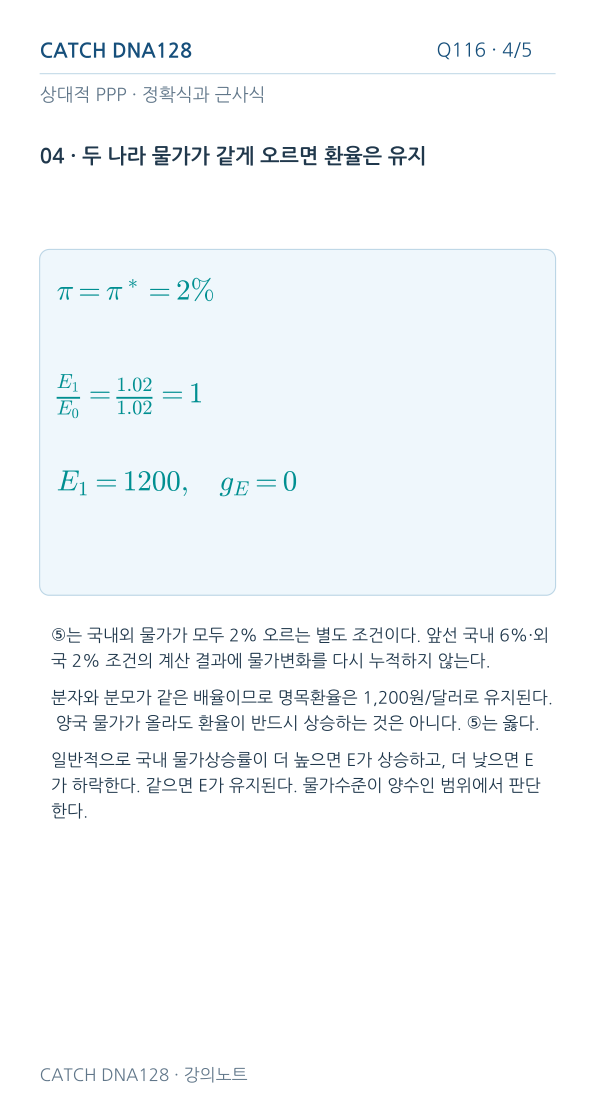
CATCH DNA128 Q116 · 4/5 상대적 PPP · 정확식과 근사식 04 · 두 나라 물가가 같게 오르면 환율은 유지 ⑤는 국내외 물가가 모두 2% 오르는 별도 조건이다. 앞선 국내 6%·외 국 2% 조건의 계산 결과에 물가변화를 다시 누적하지 않는다. 분자와 분모가 같은 배율이므로 명목환율은 1,200원/달러로 유지된다. 양국 물가가 올라도 환율이 반드시 상승하는 것은 아니다. ⑤는 옳다. 일반적으로 국내 물가상승률이 더 높으면 E가 상승하고, 더 낮으면 E 가 하락한다. 같으면 E가 유지된다. 물가수준이 양수인 범위에서 판단 한다. CATCH DNA128 · 강의노트 π = π ∗= 2% E1 E0 = 1.02 1.02 = 1 E1 = 1200, gE = 0
Q116 MOBILE 5
Q116 · 5/5
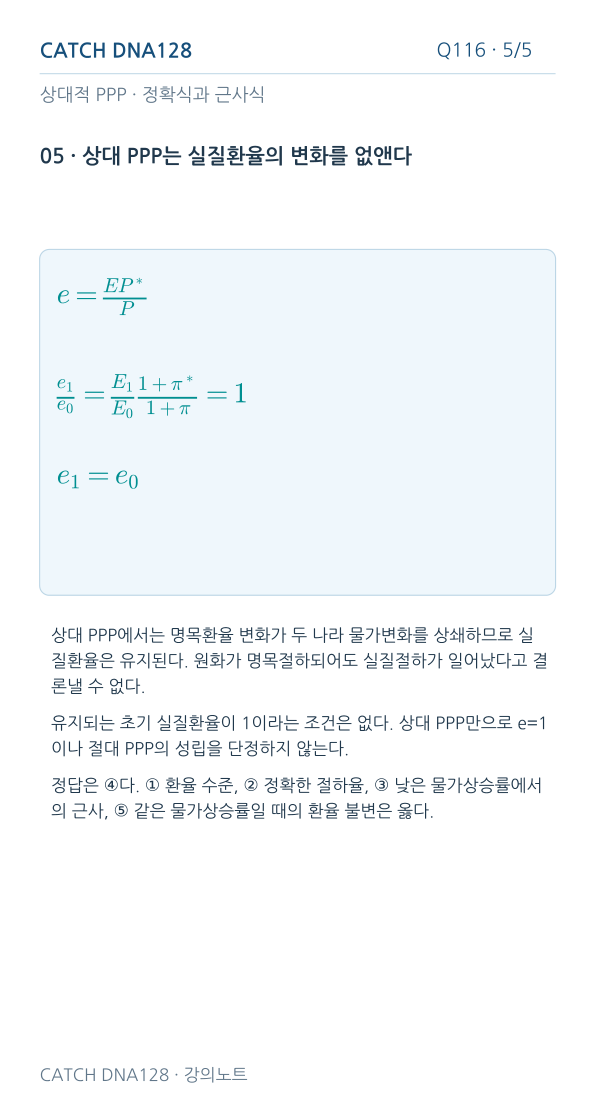
CATCH DNA128 Q116 · 5/5 상대적 PPP · 정확식과 근사식 05 · 상대 PPP는 실질환율의 변화를 없앤다 상대 PPP에서는 명목환율 변화가 두 나라 물가변화를 상쇄하므로 실 질환율은 유지된다. 원화가 명목절하되어도 실질절하가 일어났다고 결 론낼 수 없다. 유지되는 초기 실질환율이 1이라는 조건은 없다. 상대 PPP만으로 e=1 이나 절대 PPP의 성립을 단정하지 않는다. 정답은 ④다. ① 환율 수준, ② 정확한 절하율, ③ 낮은 물가상승률에서 의 근사, ⑤ 같은 물가상승률일 때의 환율 불변은 옳다. CATCH DNA128 · 강의노트 e = EP ∗ P e1 e0 = E1 E0 1 + π ∗ 1 + π = 1 e1 = e0
강의 설명 전체 텍스트

01 · 물가의 배율을 나누어 환율을 구한다

E는 원/달러 환율이다. 달러 1개를 사는 데 필요한 원화가 늘어나면 E가 상승하며 원화는 명목절하된다.

국내물가 6% 상승은 1.06배, 외국물가 2% 상승은 1.02배라는 뜻이다. 상대 PPP가 정확히 성립한다는 조건에 따라 두 배율을 나눈다.

다음 해 환율은 약 1,247.06원/달러다. 환율의 수준을 묻는 ①은 옳다. 마지막 단계에서만 반올림한다.

02 · 배율에서 1을 빼면 정확한 절하율

정확한 절하율은 새 환율을 초기 환율로 나눈 뒤 1을 뺀다. 증가액 약 47.06원을 새 환율이 아니라 초기 1,200원으로 나눈다.

계산값 2/51은 약 0.0392157이므로 백분율로 약 3.92%다. ②는 옳다.

핵심은 분모 1+π*다. 국내외 물가상승률의 차이만으로 정확한 절하율이 정해지는 것은 아니다.

03 · 4%는 근사값이며 정확값이 아니다

물가상승률의 차이는 6%−2%=4%p다. 물가상승률이 낮아 분모 1+π*를 1에 가깝다고 볼 때, 명목절하율을 약 4%로 근사한다. ③은 옳다.

이 조건에서 근사값 4%는 정확값 약 3.9216%보다 약 0.0784%p 크다. 4%p와 4%는 각각 물가상승률의 차이와 환율의 근사 변화율을 나타낸다.

④의 항상 정확히 4%라는 단정은 틀리다. 문제의 6%와 2%는 기간 증가율이며, 로그증가율의 차이를 그대로 적용하는 조건이 아니다.

04 · 두 나라 물가가 같게 오르면 환율은 유지

⑤는 국내외 물가가 모두 2% 오르는 별도 조건이다. 앞선 국내 6%·외국 2% 조건의 계산 결과에 물가변화를 다시 누적하지 않는다.

분자와 분모가 같은 배율이므로 명목환율은 1,200원/달러로 유지된다. 양국 물가가 올라도 환율이 반드시 상승하는 것은 아니다. ⑤는 옳다.

일반적으로 국내 물가상승률이 더 높으면 E가 상승하고, 더 낮으면 E가 하락한다. 같으면 E가 유지된다. 물가수준이 양수인 범위에서 판단한다.

05 · 상대 PPP는 실질환율의 변화를 없앤다

상대 PPP에서는 명목환율 변화가 두 나라 물가변화를 상쇄하므로 실질환율은 유지된다. 원화가 명목절하되어도 실질절하가 일어났다고 결론낼 수 없다.

유지되는 초기 실질환율이 1이라는 조건은 없다. 상대 PPP만으로 e=1이나 절대 PPP의 성립을 단정하지 않는다.

정답은 ④다. ① 환율 수준, ② 정확한 절하율, ③ 낮은 물가상승률에서의 근사, ⑤ 같은 물가상승률일 때의 환율 불변은 옳다.

CATCH DNA128 · Q116

복습 확인

원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.

복습 질문 1 / 3

E₀=1,200원/달러, 국내물가 +6%, 외국물가 +2%일 때 상대 PPP가 정확히 성립하면 다음 해 환율과 정확한 원화 명목절하율은?

정답 바로 보기

다음 해 환율은 1,200×1.06/1.02=21,200/17≈1,247.06원/달러다. 정확한 절하율은 1.06/1.02−1=2/51≈3.92%다. 배율에서 1을 빼고 초기 환율을 기준으로 계산한다.

E_1=\frac{21200}{17},\quad g_E=\frac{2}{51}\approx3.92\%

복습 질문 2 / 3

물가상승률 차이 4%p와 환율 변화율 약 4%는 무엇이 다른가? 정확한 절하율이 항상 4%라고 할 수 있는가?

정답 바로 보기

4%p는 6%−2%라는 물가상승률 차이다. 약 4%는 낮은 물가상승률에서 분모 1+π*를 1로 보는 환율 변화율의 근사값이다. 정확값은 0.04/1.02≈3.9216%이므로 항상 정확히 4%라는 설명은 틀리다.

g_E=\frac{\pi-\pi^*}{1+\pi^*}\approx\pi-\pi^*

복습 질문 3 / 3

초기 환율 1,200원/달러에서 두 나라 물가가 모두 2% 오르면 다음 해 환율은? 상대 PPP가 성립하면 실질환율이 반드시 1인가?

정답 바로 보기

환율의 배율은 1.02/1.02=1이므로 다음 해 환율도 1,200원/달러다. 상대 PPP는 실질환율을 초기 값으로 유지하며, 그 값이 반드시 1이라는 뜻은 아니다.

E_1=1200,\quad e_1=e_0

기록을 입력하면 저장 상태가 여기에 표시됩니다.

이 문항 기록 내보내기

Q117 / DNA128

장기 통화론적 접근 · 명목과 실질

교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
Q117 MOBILE 1
Q117 · 1/5
CATCH DNA128 Q117 · 1/5 장기 통화론적 접근 · 명목과 실질 01 · 물가상승률은 두 증가율의 차이 문제는 화폐수요가 안정적이고 유통속도 V가 일정한 장기 상황이다. MV=PY를 비례성장률로 바꾸면 곱은 합으로 바뀐다. hat(모자 표시)은 비례성장률, 즉 로그 변화율을 뜻한다. V가 일정하므 로 그 성장률은 0이며, 물가상승률은 통화증가율에서 실질산출 증가율 을 뺀 값이다. 통화가 늘어난 만큼 물가가 모두 오르는 것은 아니다. 주어진 실질산출 증가분도 함께 고려한다. CATCH DNA128 · 강의노트 MV = PY ˆ M + ˆV = ˆP + ˆY ˆV = 0 ⇒ ˆP = ˆ M −ˆY
Q117 MOBILE 2
Q117 · 2/5
CATCH DNA128 Q117 · 2/5 장기 통화론적 접근 · 명목과 실질 02 · 국내 8%, 외국 2%의 물가상승률 국내는 통화증가율 10%에서 실질산출 증가율 2%를 빼므로 물가상 승률이 8%다. 외국은 통화증가율 4%에서 실질산출 증가율 2%를 빼 므로 2%다. ①과 ②는 옳다. 국내 물가상승률이 외국보다 6%p 높다. 두 나라 산출증가율이 같아 이번에는 통화증가율의 차이와 물가상승률의 차이가 일치한다. 산출증가율이 다른 문제에서는 양국의 통화증가율만 빼지 않는다. 먼 저 각국의 물가상승률을 구한다. CATCH DNA128 · 강의노트 ˆP = 10% −2% = 8% ˆP ∗= 4% −2% = 2% ˆP −ˆP ∗= 6%
Q117 MOBILE 3
Q117 · 3/5
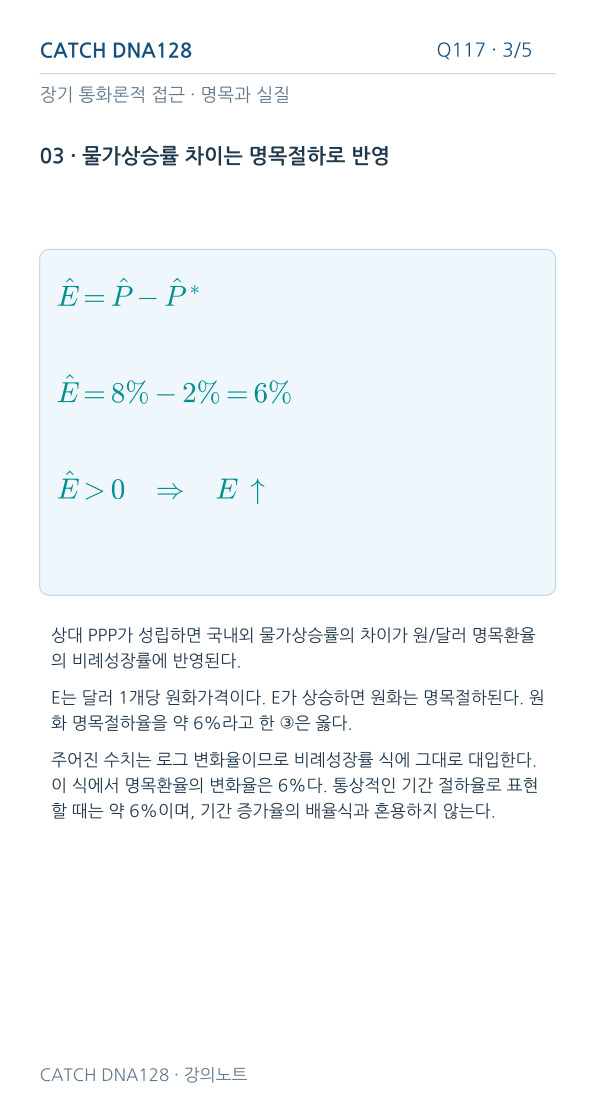
CATCH DNA128 Q117 · 3/5 장기 통화론적 접근 · 명목과 실질 03 · 물가상승률 차이는 명목절하로 반영 상대 PPP가 성립하면 국내외 물가상승률의 차이가 원/달러 명목환율 의 비례성장률에 반영된다. E는 달러 1개당 원화가격이다. E가 상승하면 원화는 명목절하된다. 원 화 명목절하율을 약 6%라고 한 ③은 옳다. 주어진 수치는 로그 변화율이므로 비례성장률 식에 그대로 대입한다. 이 식에서 명목환율의 변화율은 6%다. 통상적인 기간 절하율로 표현 할 때는 약 6%이며, 기간 증가율의 배율식과 혼용하지 않는다. CATCH DNA128 · 강의노트 ˆE = ˆP −ˆP ∗ ˆE = 8% −2% = 6% ˆE > 0 ⇒ E ↑
Q117 MOBILE 4
Q117 · 4/5
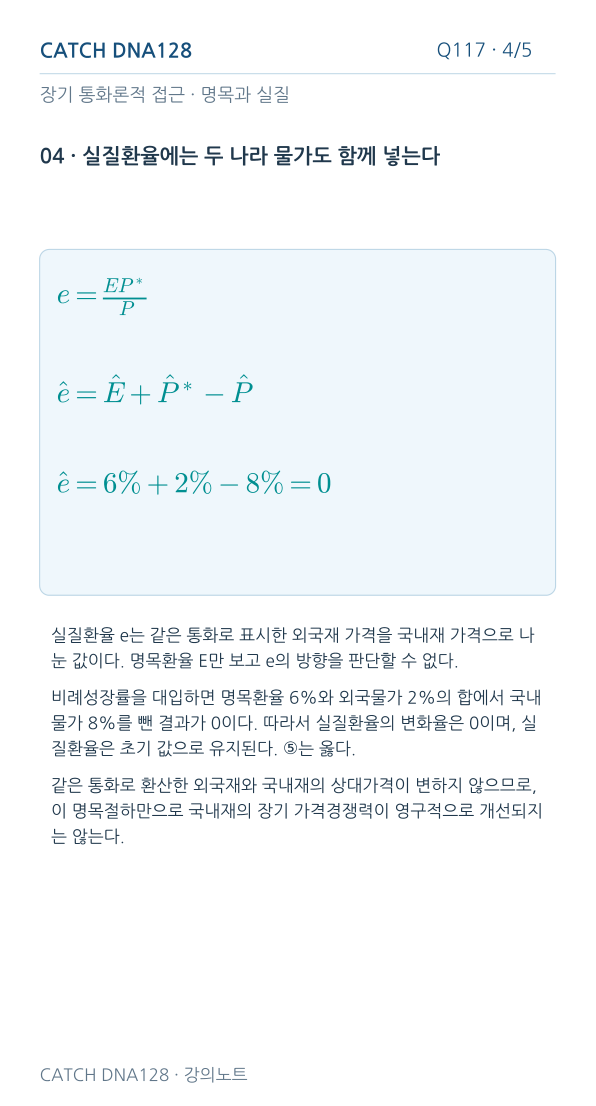
CATCH DNA128 Q117 · 4/5 장기 통화론적 접근 · 명목과 실질 04 · 실질환율에는 두 나라 물가도 함께 넣는다 실질환율 e는 같은 통화로 표시한 외국재 가격을 국내재 가격으로 나 눈 값이다. 명목환율 E만 보고 e의 방향을 판단할 수 없다. 비례성장률을 대입하면 명목환율 6%와 외국물가 2%의 합에서 국내 물가 8%를 뺀 결과가 0이다. 따라서 실질환율의 변화율은 0이며, 실 질환율은 초기 값으로 유지된다. ⑤는 옳다. 같은 통화로 환산한 외국재와 국내재의 상대가격이 변하지 않으므로, 이 명목절하만으로 국내재의 장기 가격경쟁력이 영구적으로 개선되지 는 않는다. CATCH DNA128 · 강의노트 e = EP ∗ P ˆe = ˆE + ˆP ∗−ˆP ˆe = 6% + 2% −8% = 0
Q117 MOBILE 5
Q117 · 5/5
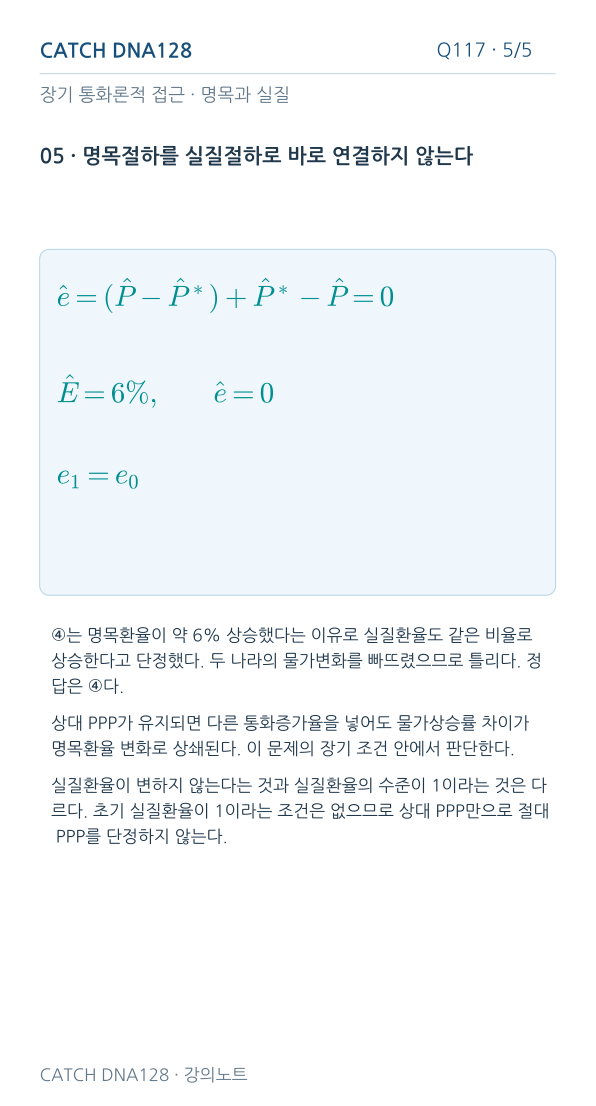
CATCH DNA128 Q117 · 5/5 장기 통화론적 접근 · 명목과 실질 05 · 명목절하를 실질절하로 바로 연결하지 않는다 ④는 명목환율이 약 6% 상승했다는 이유로 실질환율도 같은 비율로 상승한다고 단정했다. 두 나라의 물가변화를 빠뜨렸으므로 틀리다. 정 답은 ④다. 상대 PPP가 유지되면 다른 통화증가율을 넣어도 물가상승률 차이가 명목환율 변화로 상쇄된다. 이 문제의 장기 조건 안에서 판단한다. 실질환율이 변하지 않는다는 것과 실질환율의 수준이 1이라는 것은 다 르다. 초기 실질환율이 1이라는 조건은 없으므로 상대 PPP만으로 절대 PPP를 단정하지 않는다. CATCH DNA128 · 강의노트 ˆe = ( ˆP −ˆP ∗) + ˆP ∗−ˆP = 0 ˆE = 6%, ˆe = 0 e1 = e0
강의 설명 전체 텍스트

01 · 물가상승률은 두 증가율의 차이

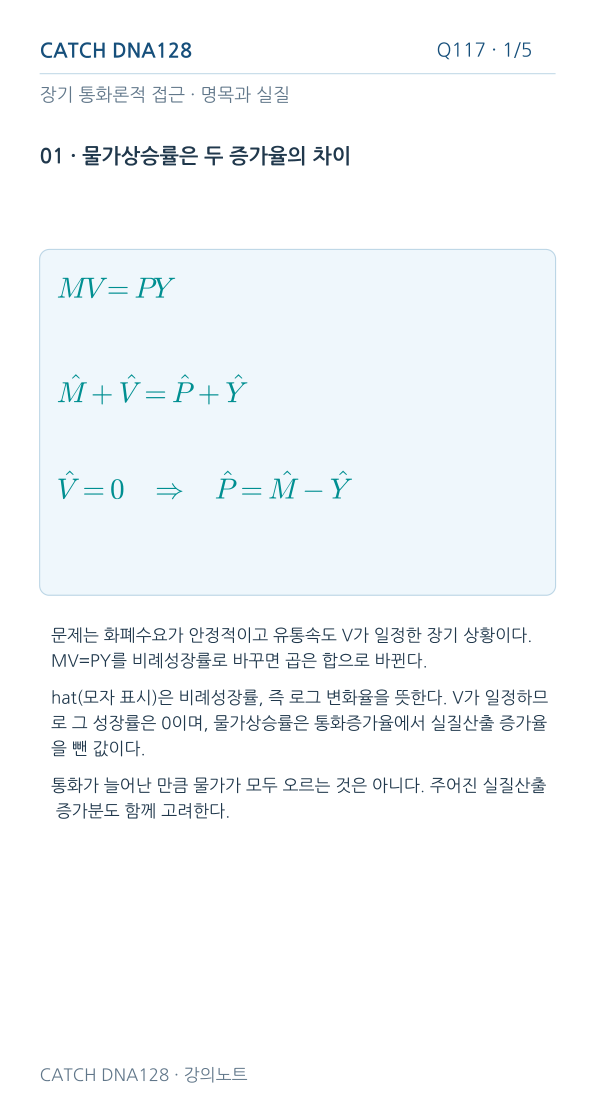
문제는 화폐수요가 안정적이고 유통속도 V가 일정한 장기 상황이다. MV=PY를 비례성장률로 바꾸면 곱은 합으로 바뀐다.

hat(모자 표시)은 비례성장률, 즉 로그 변화율을 뜻한다. V가 일정하므로 그 성장률은 0이며, 물가상승률은 통화증가율에서 실질산출 증가율을 뺀 값이다.

통화가 늘어난 만큼 물가가 모두 오르는 것은 아니다. 주어진 실질산출 증가분도 함께 고려한다.

02 · 국내 8%, 외국 2%의 물가상승률

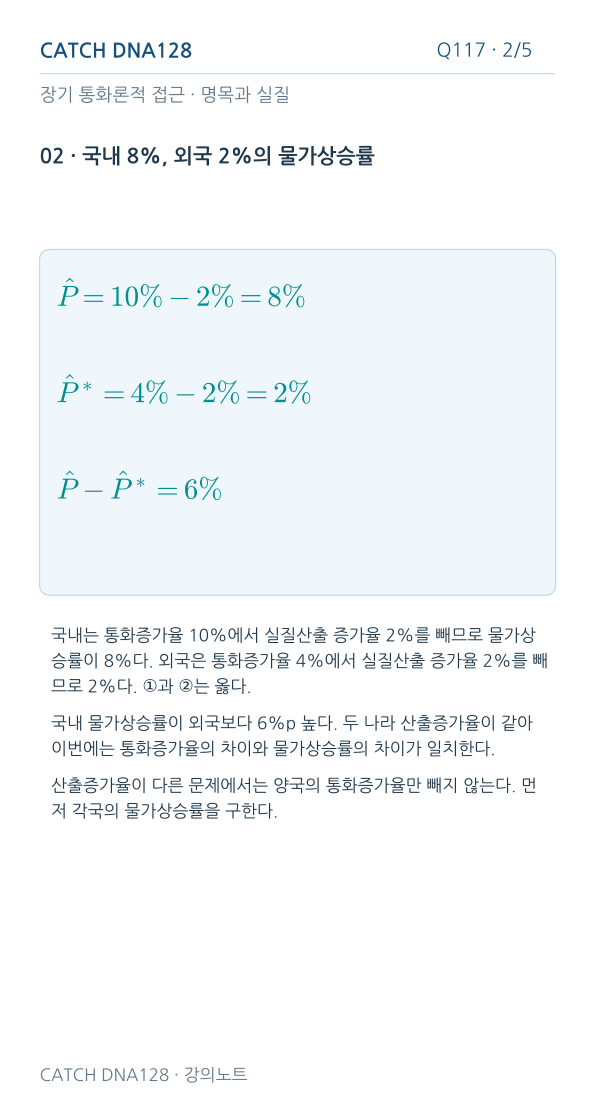
국내는 통화증가율 10%에서 실질산출 증가율 2%를 빼므로 물가상승률이 8%다. 외국은 통화증가율 4%에서 실질산출 증가율 2%를 빼므로 2%다. ①과 ②는 옳다.

국내 물가상승률이 외국보다 6%p 높다. 두 나라 산출증가율이 같아 이번에는 통화증가율의 차이와 물가상승률의 차이가 일치한다.

산출증가율이 다른 문제에서는 양국의 통화증가율만 빼지 않는다. 먼저 각국의 물가상승률을 구한다.

03 · 물가상승률 차이는 명목절하로 반영

상대 PPP가 성립하면 국내외 물가상승률의 차이가 원/달러 명목환율의 비례성장률에 반영된다.

E는 달러 1개당 원화가격이다. E가 상승하면 원화는 명목절하된다. 원화 명목절하율을 약 6%라고 한 ③은 옳다.

주어진 수치는 로그 변화율이므로 비례성장률 식에 그대로 대입한다. 이 식에서 명목환율의 변화율은 6%다. 통상적인 기간 절하율로 표현할 때는 약 6%이며, 기간 증가율의 배율식과 혼용하지 않는다.

04 · 실질환율에는 두 나라 물가도 함께 넣는다

실질환율 e는 같은 통화로 표시한 외국재 가격을 국내재 가격으로 나눈 값이다. 명목환율 E만 보고 e의 방향을 판단할 수 없다.

비례성장률을 대입하면 명목환율 6%와 외국물가 2%의 합에서 국내물가 8%를 뺀 결과가 0이다. 따라서 실질환율의 변화율은 0이며, 실질환율은 초기 값으로 유지된다. ⑤는 옳다.

같은 통화로 환산한 외국재와 국내재의 상대가격이 변하지 않으므로, 이 명목절하만으로 국내재의 장기 가격경쟁력이 영구적으로 개선되지는 않는다.

05 · 명목절하를 실질절하로 바로 연결하지 않는다

④는 명목환율이 약 6% 상승했다는 이유로 실질환율도 같은 비율로 상승한다고 단정했다. 두 나라의 물가변화를 빠뜨렸으므로 틀리다. 정답은 ④다.

상대 PPP가 유지되면 다른 통화증가율을 넣어도 물가상승률 차이가 명목환율 변화로 상쇄된다. 이 문제의 장기 조건 안에서 판단한다.

실질환율이 변하지 않는다는 것과 실질환율의 수준이 1이라는 것은 다르다. 초기 실질환율이 1이라는 조건은 없으므로 상대 PPP만으로 절대 PPP를 단정하지 않는다.

CATCH DNA128 · Q117

복습 확인

원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.

복습 질문 1 / 3

V가 일정하고 국내 통화·실질산출의 비례성장률이 10%·2%, 외국이 4%·2%라면 각국 물가상승률은? 왜 통화증가율만 쓰지 않는가?

정답 바로 보기

MV=PY에서 비례성장률을 취하면 물가상승률=통화증가율−실질산출 증가율이다. 국내는 8%, 외국은 2%다. 주어진 실질산출 증가분을 함께 고려해야 한다.

\hat P=10\%-2\%=8\%,\quad\hat P^*=4\%-2\%=2\%

복습 질문 2 / 3

상대 PPP에서 국내와 외국 물가의 로그 변화율이 각각 8%와 2%라면 원/달러 명목환율의 로그 변화율은? 실질환율도 같은 비율로 오르는가?

정답 바로 보기

명목환율의 비례성장률은 8%−2%=6%이며 원화는 명목절하된다. 실질환율의 비례성장률은 6%+2%−8%=0이다. 물가변화까지 상쇄되므로 실질환율은 변하지 않는다.

\hat E=6\%,\quad\hat e=6\%+2\%-8\%=0

복습 질문 3 / 3

이번 명목절하로 국내재의 장기 가격경쟁력이 영구적으로 개선되는가? 상대 PPP이면 실질환율의 수준은 반드시 1인가?

정답 바로 보기

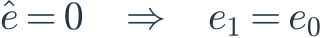
그렇지 않다. 상대 PPP에서는 명목절하와 물가변화가 상쇄되어 상대가격과 실질환율이 유지된다. 실질환율은 초기 값으로 유지될 뿐, 반드시 1이라는 뜻은 아니다.

\hat e=0\quad\Rightarrow\quad e_1=e_0

기록을 입력하면 저장 상태가 여기에 표시됩니다.

이 문항 기록 내보내기

Q118 / DNA128

이자율평가 · 현재 절상과 기대 절하

교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
Q118 MOBILE 1
Q118 · 1/6
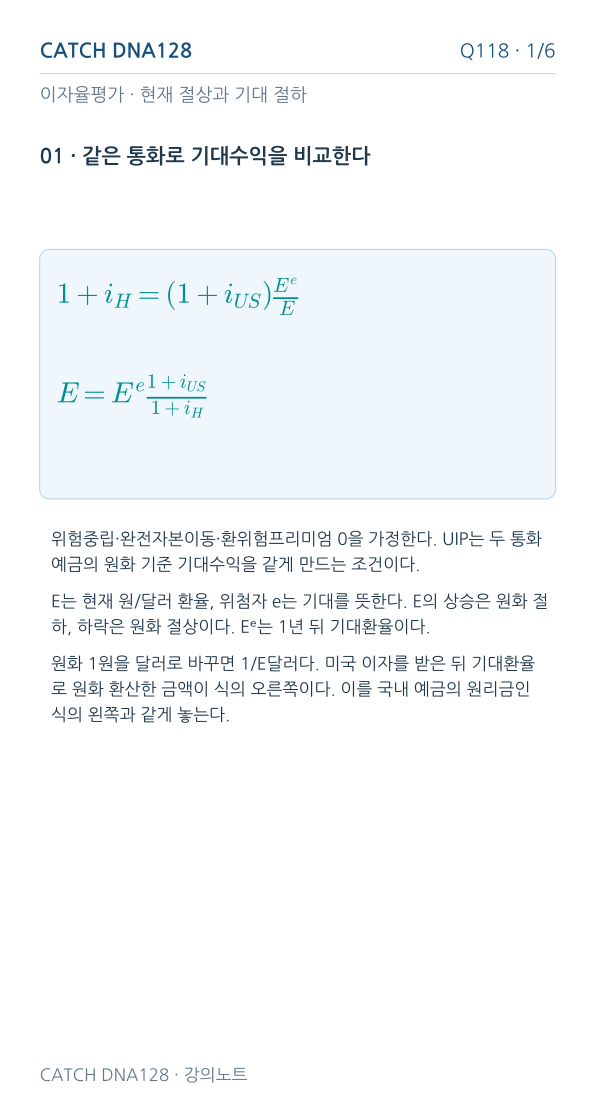
CATCH DNA128 이자율평가 · 현재 절상과 기대 절하 01 · 같은 통화로 기대수익을 비교한다 위험중립·완전자본이동·환위험프리미엄 0을 가정한다. UIP는 두 통화 예금의 원화 기준 기대수익을 같게 만드는 조건이다. E는 현재 원/달러 환율, 위첨자 e는 기대를 뜻한다. E의 상승은 원화 절 하, 하락은 원화 절상이다. Eᵉ는 1년 뒤 기대환율이다. 원화 1원을 달러로 바꾸면 1/E달러다. 미국 이자를 받은 뒤 기대환율 로 원화 환산한 금액이 식의 오른쪽이다. 이를 국내 예금의 원리금인 식의 왼쪽과 같게 놓는다. CATCH DNA128 · 강의노트 1 + iH = (1 + iUS)E e E E = E e1 + iUS 1 + iH Q118 · 1/6
Q118 MOBILE 2
Q118 · 2/6
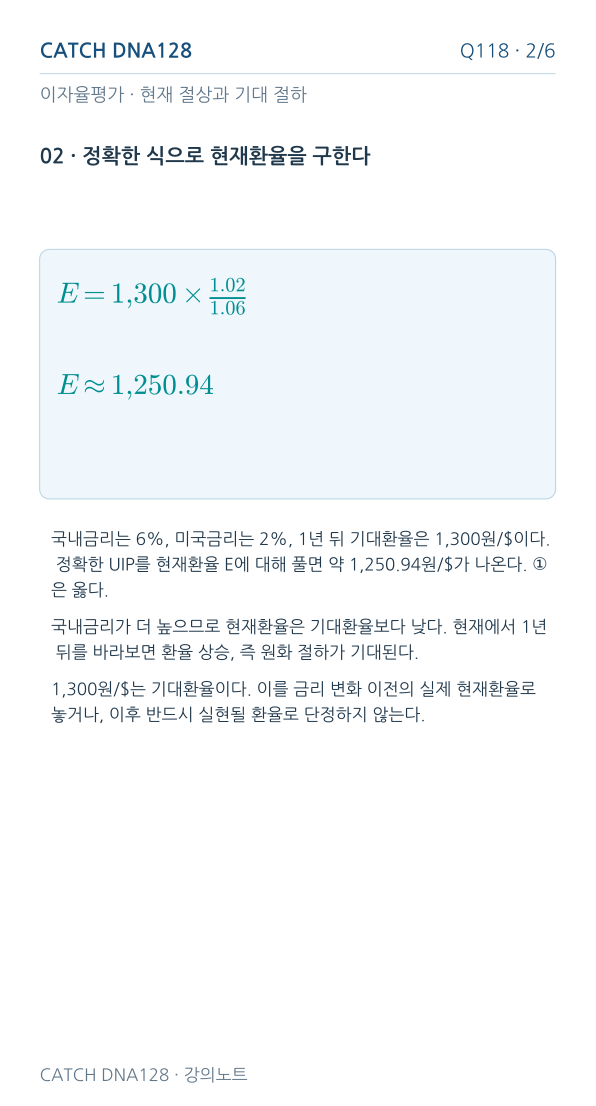
CATCH DNA128 이자율평가 · 현재 절상과 기대 절하 02 · 정확한 식으로 현재환율을 구한다 국내금리는 6%, 미국금리는 2%, 1년 뒤 기대환율은 1,300원/$이다. 정확한 UIP를 현재환율 E에 대해 풀면 약 1,250.94원/$가 나온다. ① 은 옳다. 국내금리가 더 높으므로 현재환율은 기대환율보다 낮다. 현재에서 1년 뒤를 바라보면 환율 상승, 즉 원화 절하가 기대된다. 1,300원/$는 기대환율이다. 이를 금리 변화 이전의 실제 현재환율로 놓거나, 이후 반드시 실현될 환율로 단정하지 않는다. CATCH DNA128 · 강의노트 E = 1,300 × 1.02 1.06 E ≈1,250.94 Q118 · 2/6
Q118 MOBILE 3
Q118 · 3/6
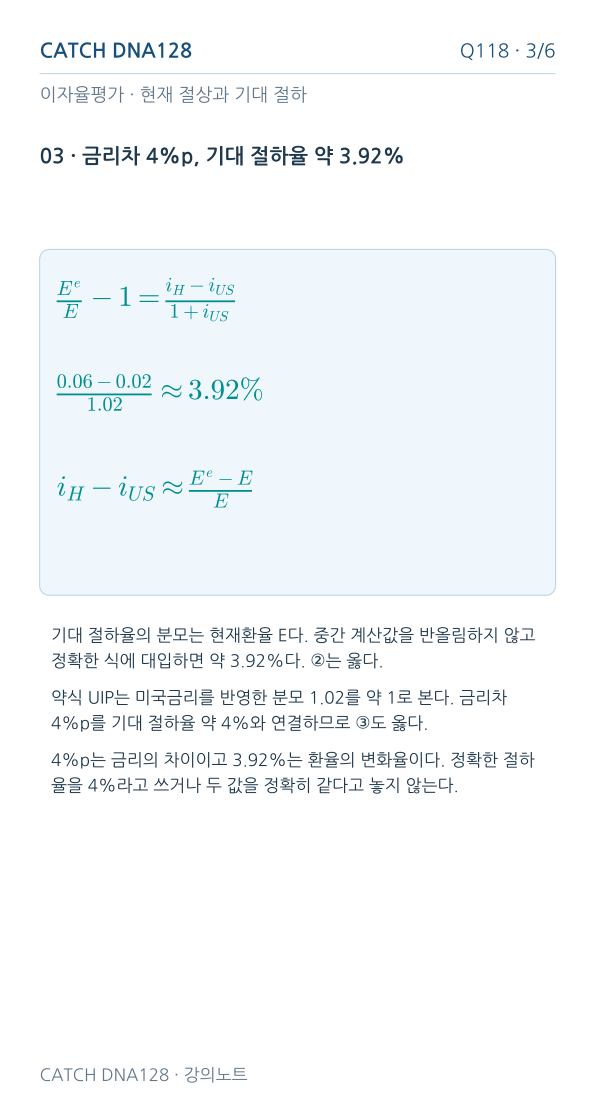
CATCH DNA128 이자율평가 · 현재 절상과 기대 절하 03 · 금리차 4%p, 기대 절하율 약 3.92% 기대 절하율의 분모는 현재환율 E다. 중간 계산값을 반올림하지 않고 정확한 식에 대입하면 약 3.92%다. ②는 옳다. 약식 UIP는 미국금리를 반영한 분모 1.02를 약 1로 본다. 금리차 4%p를 기대 절하율 약 4%와 연결하므로 ③도 옳다. 4%p는 금리의 차이이고 3.92%는 환율의 변화율이다. 정확한 절하 율을 4%라고 쓰거나 두 값을 정확히 같다고 놓지 않는다. CATCH DNA128 · 강의노트 E e E −1 = iH −iUS 1 + iUS 0.06 −0.02 1.02 ≈3.92% iH −iUS ≈E e −E E Q118 · 3/6
Q118 MOBILE 4
Q118 · 4/6
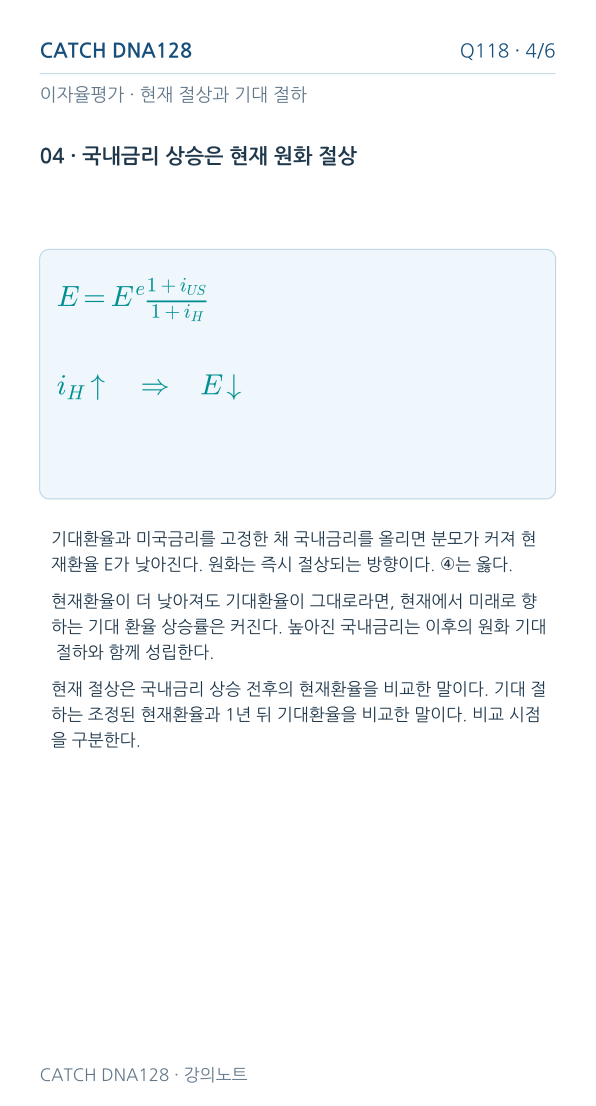
CATCH DNA128 이자율평가 · 현재 절상과 기대 절하 04 · 국내금리 상승은 현재 원화 절상 기대환율과 미국금리를 고정한 채 국내금리를 올리면 분모가 커져 현 재환율 E가 낮아진다. 원화는 즉시 절상되는 방향이다. ④는 옳다. 현재환율이 더 낮아져도 기대환율이 그대로라면, 현재에서 미래로 향 하는 기대 환율 상승률은 커진다. 높아진 국내금리는 이후의 원화 기대 절하와 함께 성립한다. 현재 절상은 국내금리 상승 전후의 현재환율을 비교한 말이다. 기대 절 하는 조정된 현재환율과 1년 뒤 기대환율을 비교한 말이다. 비교 시점 을 구분한다. CATCH DNA128 · 강의노트 E = E e1 + iUS 1 + iH iH ↑ ⇒ E ↓ Q118 · 4/6
Q118 MOBILE 5
Q118 · 5/6
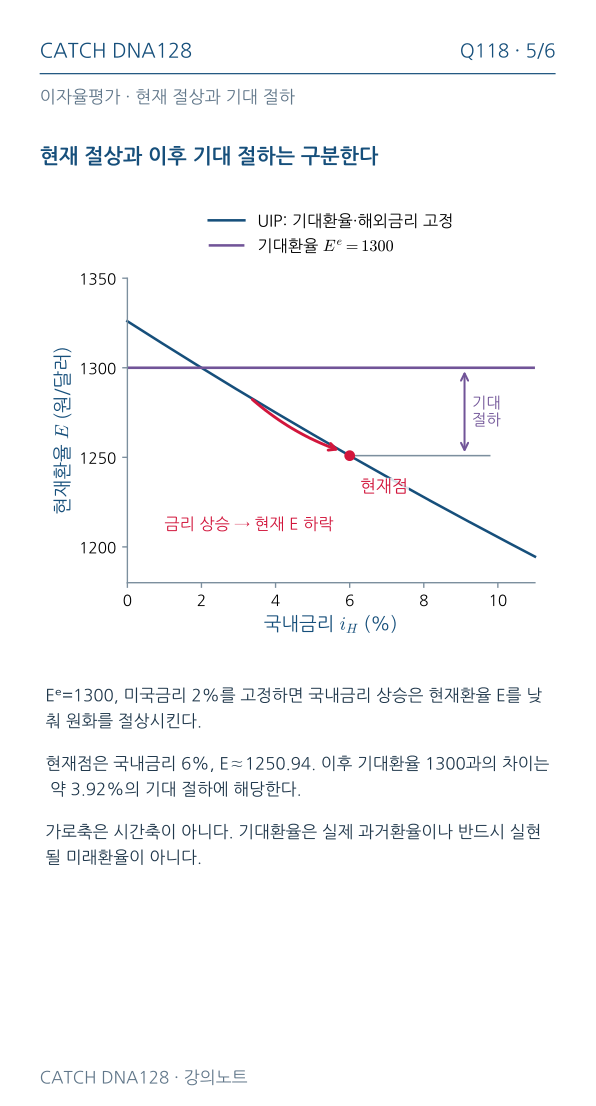
CATCH DNA128 이자율평가 · 현재 절상과 기대 절하 현재 절상과 이후 기대 절하는 구분한다 Eᵉ=1300, 미국금리 2%를 고정하면 국내금리 상승은 현재환율 E를 낮 춰 원화를 절상시킨다. 현재점은 국내금리 6%, E≈1250.94. 이후 기대환율 1300과의 차이는 약 3.92%의 기대 절하에 해당한다. 가로축은 시간축이 아니다. 기대환율은 실제 과거환율이나 반드시 실현 될 미래환율이 아니다. CATCH DNA128 · 강의노트 0 2 4 6 8 10 국내금리 iH (%) 1200 1250 1300 1350 현재환율 E (원/달러) 금리 상승 → 현재 E 하락 기대 절하 UIP: 기대환율·해외금리 고정 기대환율 E e = 1300 현재점 Q118 · 5/6
Q118 MOBILE 6
Q118 · 6/6
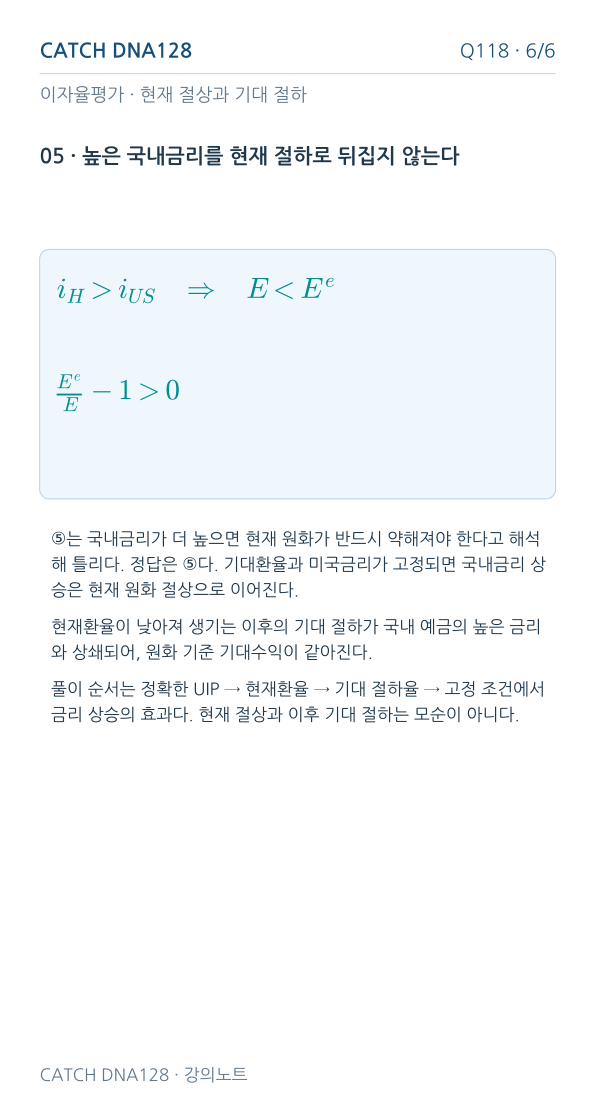
CATCH DNA128 이자율평가 · 현재 절상과 기대 절하 05 · 높은 국내금리를 현재 절하로 뒤집지 않는다 ⑤는 국내금리가 더 높으면 현재 원화가 반드시 약해져야 한다고 해석 해 틀리다. 정답은 ⑤다. 기대환율과 미국금리가 고정되면 국내금리 상 승은 현재 원화 절상으로 이어진다. 현재환율이 낮아져 생기는 이후의 기대 절하가 국내 예금의 높은 금리 와 상쇄되어, 원화 기준 기대수익이 같아진다. 풀이 순서는 정확한 UIP → 현재환율 → 기대 절하율 → 고정 조건에서 금리 상승의 효과다. 현재 절상과 이후 기대 절하는 모순이 아니다. CATCH DNA128 · 강의노트 iH > iUS ⇒ E < E e E e E −1 > 0 Q118 · 6/6

그래프 읽기

현재 절상과 이후 기대 절하는 구분한다

Eᵉ=1300, 미국금리 2%를 고정하면 국내금리 상승은 현재환율 E를 낮춰 원화를 절상시킨다.

현재점은 국내금리 6%, E≈1250.94. 이후 기대환율 1300과의 차이는 약 3.92%의 기대 절하에 해당한다.

가로축은 시간축이 아니다. 기대환율은 실제 과거환율이나 반드시 실현될 미래환율이 아니다.

강의 설명 전체 텍스트

01 · 같은 통화로 기대수익을 비교한다

위험중립·완전자본이동·환위험프리미엄 0을 가정한다. UIP는 두 통화 예금의 원화 기준 기대수익을 같게 만드는 조건이다.

E는 현재 원/달러 환율, 위첨자 e는 기대를 뜻한다. E의 상승은 원화 절하, 하락은 원화 절상이다. Eᵉ는 1년 뒤 기대환율이다.

원화 1원을 달러로 바꾸면 1/E달러다. 미국 이자를 받은 뒤 기대환율로 원화 환산한 금액이 식의 오른쪽이다. 이를 국내 예금의 원리금인 식의 왼쪽과 같게 놓는다.

02 · 정확한 식으로 현재환율을 구한다

국내금리는 6%, 미국금리는 2%, 1년 뒤 기대환율은 1,300원/$이다. 정확한 UIP를 현재환율 E에 대해 풀면 약 1,250.94원/$가 나온다. ①은 옳다.

국내금리가 더 높으므로 현재환율은 기대환율보다 낮다. 현재에서 1년 뒤를 바라보면 환율 상승, 즉 원화 절하가 기대된다.

1,300원/$는 기대환율이다. 이를 금리 변화 이전의 실제 현재환율로 놓거나, 이후 반드시 실현될 환율로 단정하지 않는다.

03 · 금리차 4%p, 기대 절하율 약 3.92%

기대 절하율의 분모는 현재환율 E다. 중간 계산값을 반올림하지 않고 정확한 식에 대입하면 약 3.92%다. ②는 옳다.

약식 UIP는 미국금리를 반영한 분모 1.02를 약 1로 본다. 금리차 4%p를 기대 절하율 약 4%와 연결하므로 ③도 옳다.

4%p는 금리의 차이이고 3.92%는 환율의 변화율이다. 정확한 절하율을 4%라고 쓰거나 두 값을 정확히 같다고 놓지 않는다.

04 · 국내금리 상승은 현재 원화 절상

기대환율과 미국금리를 고정한 채 국내금리를 올리면 분모가 커져 현재환율 E가 낮아진다. 원화는 즉시 절상되는 방향이다. ④는 옳다.

현재환율이 더 낮아져도 기대환율이 그대로라면, 현재에서 미래로 향하는 기대 환율 상승률은 커진다. 높아진 국내금리는 이후의 원화 기대 절하와 함께 성립한다.

현재 절상은 국내금리 상승 전후의 현재환율을 비교한 말이다. 기대 절하는 조정된 현재환율과 1년 뒤 기대환율을 비교한 말이다. 비교 시점을 구분한다.

05 · 높은 국내금리를 현재 절하로 뒤집지 않는다

⑤는 국내금리가 더 높으면 현재 원화가 반드시 약해져야 한다고 해석해 틀리다. 정답은 ⑤다. 기대환율과 미국금리가 고정되면 국내금리 상승은 현재 원화 절상으로 이어진다.

현재환율이 낮아져 생기는 이후의 기대 절하가 국내 예금의 높은 금리와 상쇄되어, 원화 기준 기대수익이 같아진다.

풀이 순서는 정확한 UIP → 현재환율 → 기대 절하율 → 고정 조건에서 금리 상승의 효과다. 현재 절상과 이후 기대 절하는 모순이 아니다.

CATCH DNA128 · Q118

복습 확인

원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.

복습 질문 1 / 3

국내금리 6%, 미국금리 2%, 1년 뒤 기대환율 1,300원/$일 때 정확한 UIP로 구한 현재환율은? 기대환율은 실제 미래환율과 같은가?

정답 바로 보기

현재환율은 1,300×1.02/1.06≈1,250.94원/$다. 기대환율은 미래환율에 대한 기대이며 반드시 실현되는 값은 아니다.

E=1{,}300\times\frac{1.02}{1.06}\approx1{,}250.94

복습 질문 2 / 3

국내금리 6%, 미국금리 2%이면 정확한 원화 기대 절하율은? 금리차 4%p와 정확히 같은가?

정답 바로 보기

기대 절하율은 (0.06−0.02)/1.02≈3.92%다. 금리차 4%p와 정확히 같지는 않다. 약식 UIP에서는 분모를 약 1로 보아 약 4%의 기대 절하와 연결한다.

\frac{E^e}{E}-1=\frac{0.04}{1.02}\approx3.92\%

복습 질문 3 / 3

기대환율과 미국금리를 고정하고 국내금리를 올리면 현재 원화는 절상되는가? 이후의 기대 절하와 모순인가?

정답 바로 보기

현재환율 E가 하락하므로 원화는 즉시 절상되는 방향이다. 낮아진 현재환율에서 고정된 미래 기대환율까지의 기대 절하율은 커진다. 비교하는 시점이 달라 모순이 아니다.

i_H\uparrow\ \Rightarrow\ E\downarrow\ \Rightarrow\ \left(\frac{E^e}{E}-1\right)\uparrow

기록을 입력하면 저장 상태가 여기에 표시됩니다.

이 문항 기록 내보내기

Q119 / DNA128

커버드 이자율평가 · 선물환과 무차익

교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
Q119 MOBILE 1
Q119 · 1/5
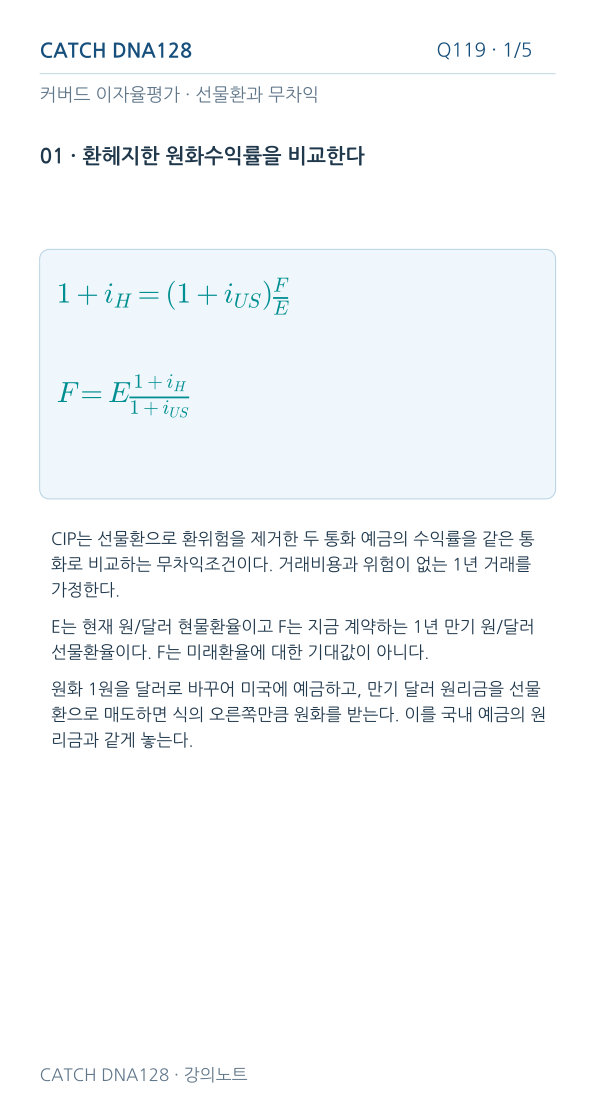
CATCH DNA128 Q119 · 1/5 커버드 이자율평가 · 선물환과 무차익 01 · 환헤지한 원화수익률을 비교한다 CIP는 선물환으로 환위험을 제거한 두 통화 예금의 수익률을 같은 통 화로 비교하는 무차익조건이다. 거래비용과 위험이 없는 1년 거래를 가정한다. E는 현재 원/달러 현물환율이고 F는 지금 계약하는 1년 만기 원/달러 선물환율이다. F는 미래환율에 대한 기대값이 아니다. 원화 1원을 달러로 바꾸어 미국에 예금하고, 만기 달러 원리금을 선물 환으로 매도하면 식의 오른쪽만큼 원화를 받는다. 이를 국내 예금의 원 리금과 같게 놓는다. CATCH DNA128 · 강의노트 1 + iH = (1 + iUS)F E F = E 1 + iH 1 + iUS
Q119 MOBILE 2
Q119 · 2/5
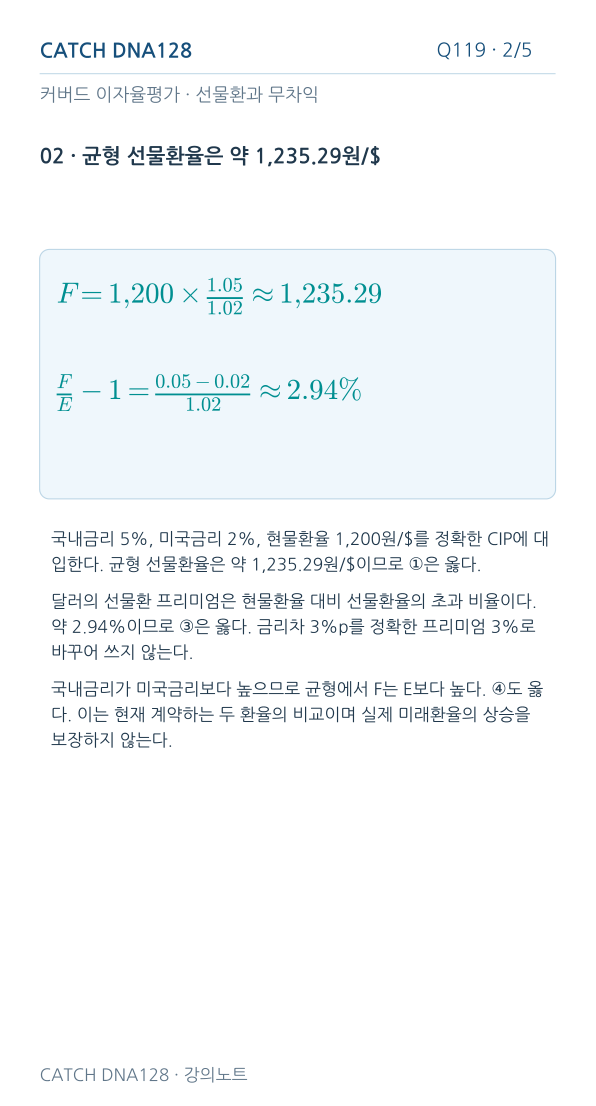
CATCH DNA128 Q119 · 2/5 커버드 이자율평가 · 선물환과 무차익 02 · 균형 선물환율은 약 1,235.29원/$ 국내금리 5%, 미국금리 2%, 현물환율 1,200원/$를 정확한 CIP에 대 입한다. 균형 선물환율은 약 1,235.29원/$이므로 ①은 옳다. 달러의 선물환 프리미엄은 현물환율 대비 선물환율의 초과 비율이다. 약 2.94%이므로 ③은 옳다. 금리차 3%p를 정확한 프리미엄 3%로 바꾸어 쓰지 않는다. 국내금리가 미국금리보다 높으므로 균형에서 F는 E보다 높다. ④도 옳 다. 이는 현재 계약하는 두 환율의 비교이며 실제 미래환율의 상승을 보장하지 않는다. CATCH DNA128 · 강의노트 F = 1,200 × 1.05 1.02 ≈1,235.29 F E −1 = 0.05 −0.02 1.02 ≈2.94%
Q119 MOBILE 3
Q119 · 3/5
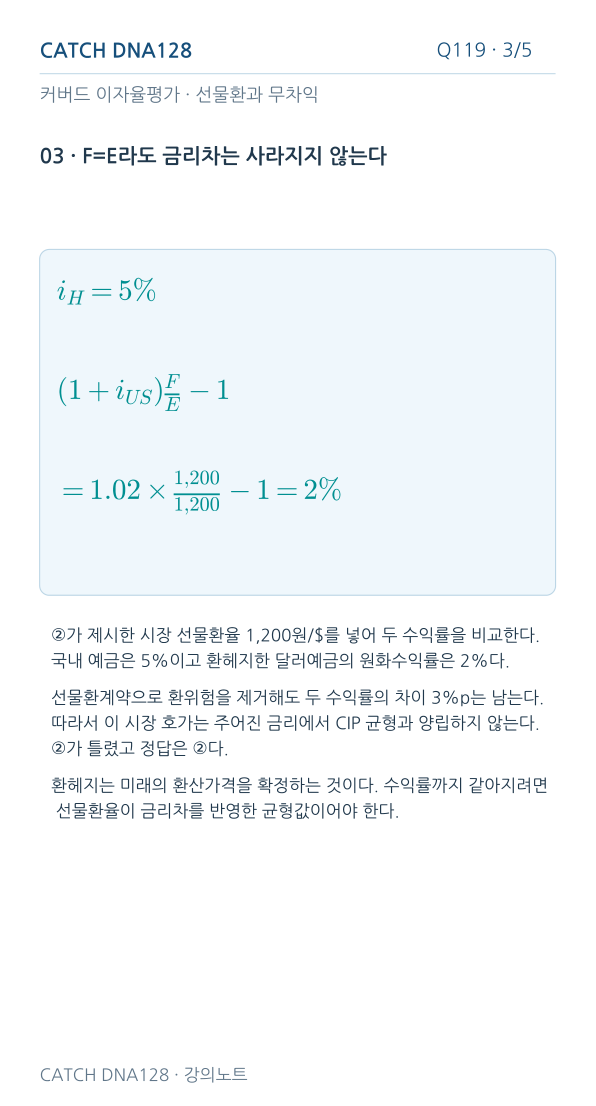
CATCH DNA128 Q119 · 3/5 커버드 이자율평가 · 선물환과 무차익 03 · F=E라도 금리차는 사라지지 않는다 ②가 제시한 시장 선물환율 1,200원/$를 넣어 두 수익률을 비교한다. 국내 예금은 5%이고 환헤지한 달러예금의 원화수익률은 2%다. 선물환계약으로 환위험을 제거해도 두 수익률의 차이 3%p는 남는다. 따라서 이 시장 호가는 주어진 금리에서 CIP 균형과 양립하지 않는다. ②가 틀렸고 정답은 ②다. 환헤지는 미래의 환산가격을 확정하는 것이다. 수익률까지 같아지려면 선물환율이 금리차를 반영한 균형값이어야 한다. CATCH DNA128 · 강의노트 iH = 5% (1 + iUS)F E −1 = 1.02 × 1,200 1,200 −1 = 2%
Q119 MOBILE 4
Q119 · 4/5
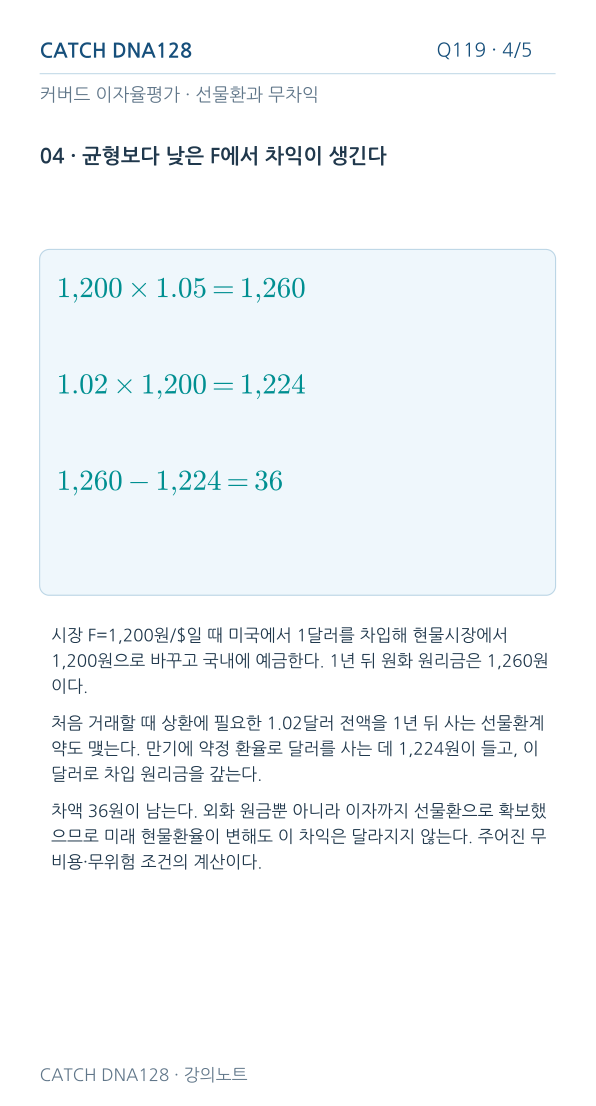
CATCH DNA128 Q119 · 4/5 커버드 이자율평가 · 선물환과 무차익 04 · 균형보다 낮은 F에서 차익이 생긴다 시장 F=1,200원/$일 때 미국에서 1달러를 차입해 현물시장에서 1,200원으로 바꾸고 국내에 예금한다. 1년 뒤 원화 원리금은 1,260원 이다. 처음 거래할 때 상환에 필요한 1.02달러 전액을 1년 뒤 사는 선물환계 약도 맺는다. 만기에 약정 환율로 달러를 사는 데 1,224원이 들고, 이 달러로 차입 원리금을 갚는다. 차액 36원이 남는다. 외화 원금뿐 아니라 이자까지 선물환으로 확보했 으므로 미래 현물환율이 변해도 이 차익은 달라지지 않는다. 주어진 무 비용·무위험 조건의 계산이다. CATCH DNA128 · 강의노트 1,200 × 1.05 = 1,260 1.02 × 1,200 = 1,224 1,260 −1,224 = 36
Q119 MOBILE 5
Q119 · 5/5
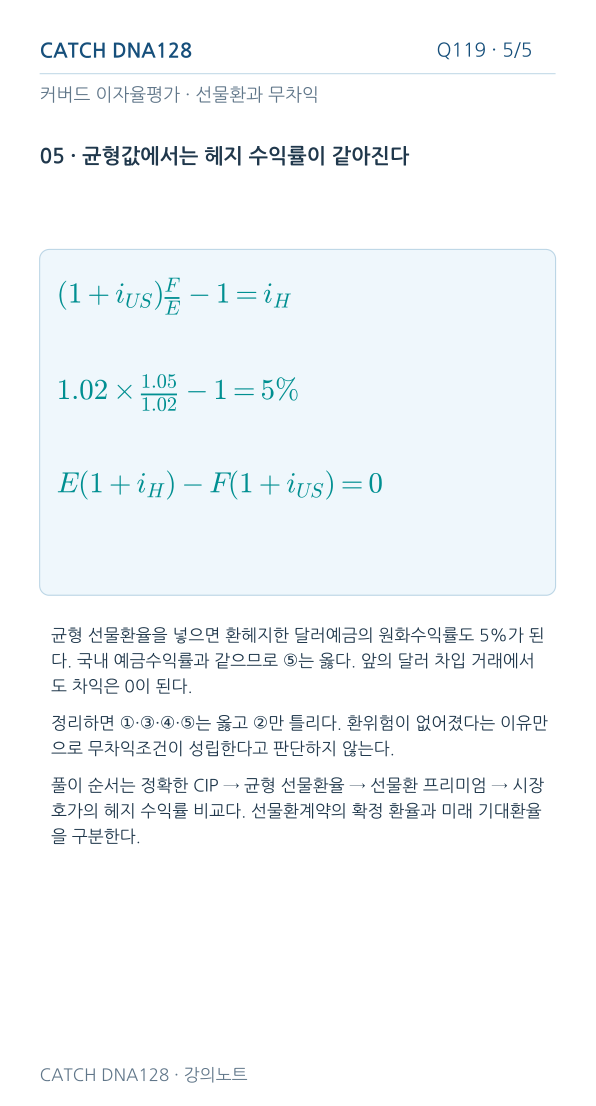
CATCH DNA128 Q119 · 5/5 커버드 이자율평가 · 선물환과 무차익 05 · 균형값에서는 헤지 수익률이 같아진다 균형 선물환율을 넣으면 환헤지한 달러예금의 원화수익률도 5%가 된 다. 국내 예금수익률과 같으므로 ⑤는 옳다. 앞의 달러 차입 거래에서 도 차익은 0이 된다. 정리하면 ①·③·④·⑤는 옳고 ②만 틀리다. 환위험이 없어졌다는 이유만 으로 무차익조건이 성립한다고 판단하지 않는다. 풀이 순서는 정확한 CIP → 균형 선물환율 → 선물환 프리미엄 → 시장 호가의 헤지 수익률 비교다. 선물환계약의 확정 환율과 미래 기대환율 을 구분한다. CATCH DNA128 · 강의노트 (1 + iUS)F E −1 = iH 1.02 × 1.05 1.02 −1 = 5% E(1 + iH) −F(1 + iUS) = 0
강의 설명 전체 텍스트

01 · 환헤지한 원화수익률을 비교한다

CIP는 선물환으로 환위험을 제거한 두 통화 예금의 수익률을 같은 통화로 비교하는 무차익조건이다. 거래비용과 위험이 없는 1년 거래를 가정한다.

E는 현재 원/달러 현물환율이고 F는 지금 계약하는 1년 만기 원/달러 선물환율이다. F는 미래환율에 대한 기대값이 아니다.

원화 1원을 달러로 바꾸어 미국에 예금하고, 만기 달러 원리금을 선물환으로 매도하면 식의 오른쪽만큼 원화를 받는다. 이를 국내 예금의 원리금과 같게 놓는다.

02 · 균형 선물환율은 약 1,235.29원/$

국내금리 5%, 미국금리 2%, 현물환율 1,200원/$를 정확한 CIP에 대입한다. 균형 선물환율은 약 1,235.29원/$이므로 ①은 옳다.

달러의 선물환 프리미엄은 현물환율 대비 선물환율의 초과 비율이다. 약 2.94%이므로 ③은 옳다. 금리차 3%p를 정확한 프리미엄 3%로 바꾸어 쓰지 않는다.

국내금리가 미국금리보다 높으므로 균형에서 F는 E보다 높다. ④도 옳다. 이는 현재 계약하는 두 환율의 비교이며 실제 미래환율의 상승을 보장하지 않는다.

03 · F=E라도 금리차는 사라지지 않는다

②가 제시한 시장 선물환율 1,200원/$를 넣어 두 수익률을 비교한다. 국내 예금은 5%이고 환헤지한 달러예금의 원화수익률은 2%다.

선물환계약으로 환위험을 제거해도 두 수익률의 차이 3%p는 남는다. 따라서 이 시장 호가는 주어진 금리에서 CIP 균형과 양립하지 않는다. ②가 틀렸고 정답은 ②다.

환헤지는 미래의 환산가격을 확정하는 것이다. 수익률까지 같아지려면 선물환율이 금리차를 반영한 균형값이어야 한다.

04 · 균형보다 낮은 F에서 차익이 생긴다

시장 F=1,200원/$일 때 미국에서 1달러를 차입해 현물시장에서 1,200원으로 바꾸고 국내에 예금한다. 1년 뒤 원화 원리금은 1,260원이다.

처음 거래할 때 상환에 필요한 1.02달러 전액을 1년 뒤 사는 선물환계약도 맺는다. 만기에 약정 환율로 달러를 사는 데 1,224원이 들고, 이 달러로 차입 원리금을 갚는다.

차액 36원이 남는다. 외화 원금뿐 아니라 이자까지 선물환으로 확보했으므로 미래 현물환율이 변해도 이 차익은 달라지지 않는다. 주어진 무비용·무위험 조건의 계산이다.

05 · 균형값에서는 헤지 수익률이 같아진다

균형 선물환율을 넣으면 환헤지한 달러예금의 원화수익률도 5%가 된다. 국내 예금수익률과 같으므로 ⑤는 옳다. 앞의 달러 차입 거래에서도 차익은 0이 된다.

정리하면 ①·③·④·⑤는 옳고 ②만 틀리다. 환위험이 없어졌다는 이유만으로 무차익조건이 성립한다고 판단하지 않는다.

풀이 순서는 정확한 CIP → 균형 선물환율 → 선물환 프리미엄 → 시장 호가의 헤지 수익률 비교다. 선물환계약의 확정 환율과 미래 기대환율을 구분한다.

CATCH DNA128 · Q119

복습 확인

원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.

복습 질문 1 / 3

현물환율 1,200원/$, 국내금리 5%, 미국금리 2%일 때 정확한 CIP의 균형 선물환율과 달러 선물환 프리미엄은?

정답 바로 보기

균형 선물환율은 1,200×1.05/1.02≈1,235.29원/$다. 달러 선물환 프리미엄은 1.05/1.02−1≈2.94%다. 금리차 3%p와 정확히 같은 수치는 아니다.

F\approx1{,}235.29,\qquad F/E-1\approx2.94\%

복습 질문 2 / 3

같은 금리에서 시장 선물환율이 현물환율과 같은 1,200원/$이면 환위험 제거만으로 무차익조건이 성립하는가?

정답 바로 보기

성립하지 않는다. 국내 예금은 5%, 환헤지한 달러예금의 원화수익률은 2%여서 차이가 남는다. 주어진 금리에서 F=E라는 시장 호가는 CIP 균형과 양립하지 않는다.

1.02\times(1{,}200/1{,}200)-1=2\%<5\%

복습 질문 3 / 3

시장 F=1,200원/$일 때 미국에서 1달러를 빌려 국내에 예금하면 어떻게 환위험을 제거하는가? 만기 차익은?

정답 바로 보기

거래 시작 시 상환 원리금 1.02달러 전액을 사는 선물환계약을 맺는다. 국내 예금 만기금액 1,260원에서 달러 매입대금 1,224원을 빼면 36원이 남는다. 차입 원금만 헤지하면 미국 이자에 대한 환위험이 남는다.

1{,}200\times1.05-1.02\times1{,}200=36

기록을 입력하면 저장 상태가 여기에 표시됩니다.

이 문항 기록 내보내기

Q120 / DNA128

커버드 차익거래 · 차입과 투자 방향

교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
Q120 MOBILE 1
Q120 · 1/5
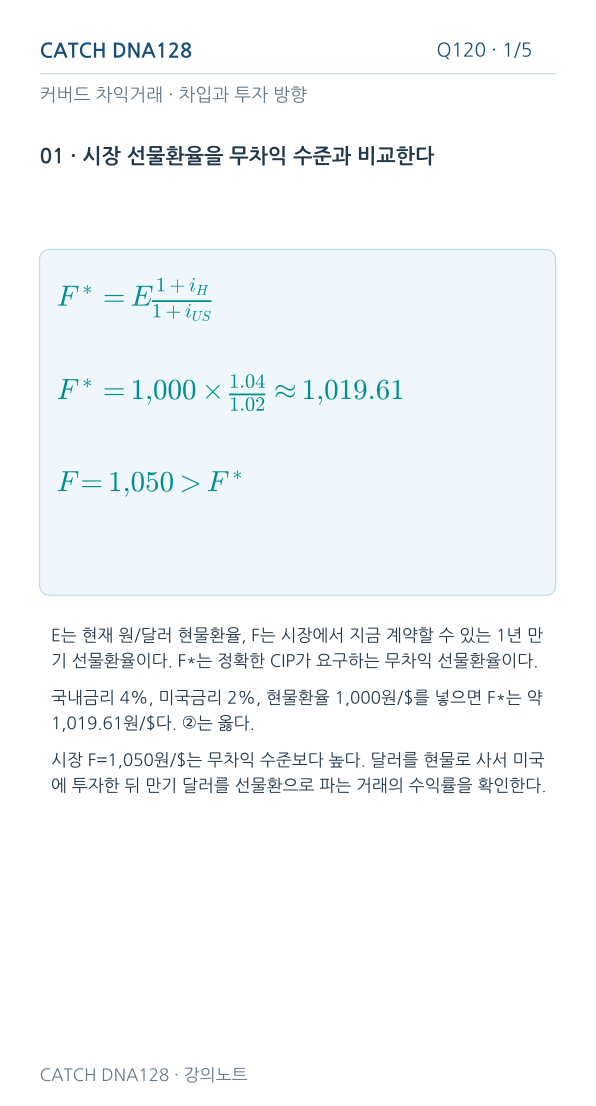
CATCH DNA128 Q120 · 1/5 커버드 차익거래 · 차입과 투자 방향 01 · 시장 선물환율을 무차익 수준과 비교한다 E는 현재 원/달러 현물환율, F는 시장에서 지금 계약할 수 있는 1년 만 기 선물환율이다. F*는 정확한 CIP가 요구하는 무차익 선물환율이다. 국내금리 4%, 미국금리 2%, 현물환율 1,000원/$를 넣으면 F*는 약 1,019.61원/$다. ②는 옳다. 시장 F=1,050원/$는 무차익 수준보다 높다. 달러를 현물로 사서 미국 에 투자한 뒤 만기 달러를 선물환으로 파는 거래의 수익률을 확인한다. CATCH DNA128 · 강의노트 F ∗= E 1 + iH 1 + iUS F ∗= 1,000 × 1.04 1.02 ≈1,019.61 F = 1,050 > F ∗
Q120 MOBILE 2
Q120 · 2/5
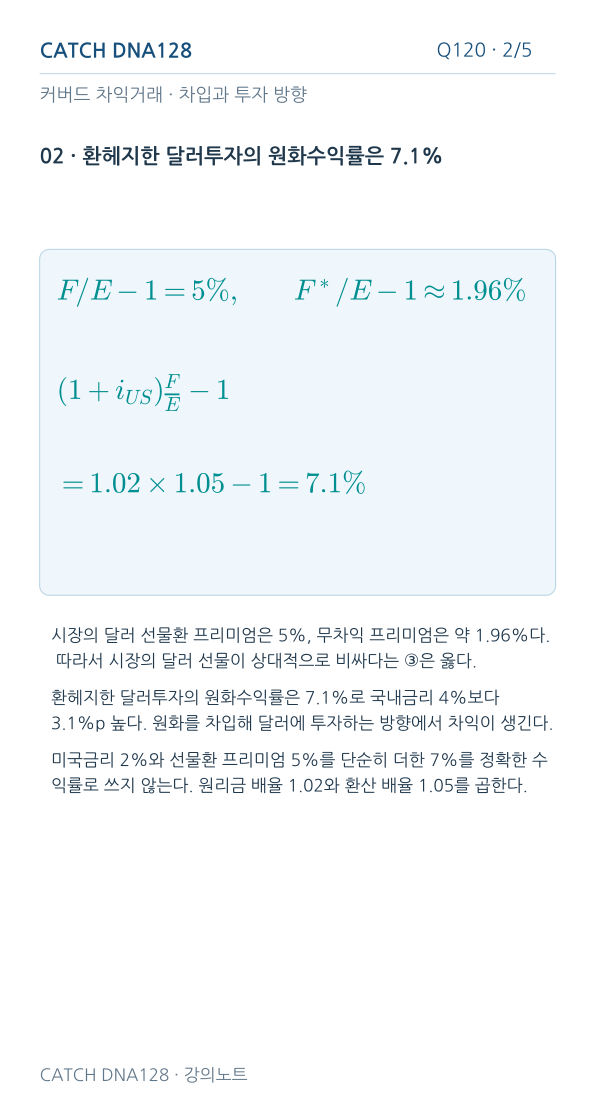
CATCH DNA128 Q120 · 2/5 커버드 차익거래 · 차입과 투자 방향 02 · 환헤지한 달러투자의 원화수익률은 7.1% 시장의 달러 선물환 프리미엄은 5%, 무차익 프리미엄은 약 1.96%다. 따라서 시장의 달러 선물이 상대적으로 비싸다는 ③은 옳다. 환헤지한 달러투자의 원화수익률은 7.1%로 국내금리 4%보다 3.1%p 높다. 원화를 차입해 달러에 투자하는 방향에서 차익이 생긴다. 미국금리 2%와 선물환 프리미엄 5%를 단순히 더한 7%를 정확한 수 익률로 쓰지 않는다. 원리금 배율 1.02와 환산 배율 1.05를 곱한다. CATCH DNA128 · 강의노트 F/E −1 = 5%, F ∗/E −1 ≈1.96% (1 + iUS)F E −1 = 1.02 × 1.05 −1 = 7.1%
Q120 MOBILE 3
Q120 · 3/5
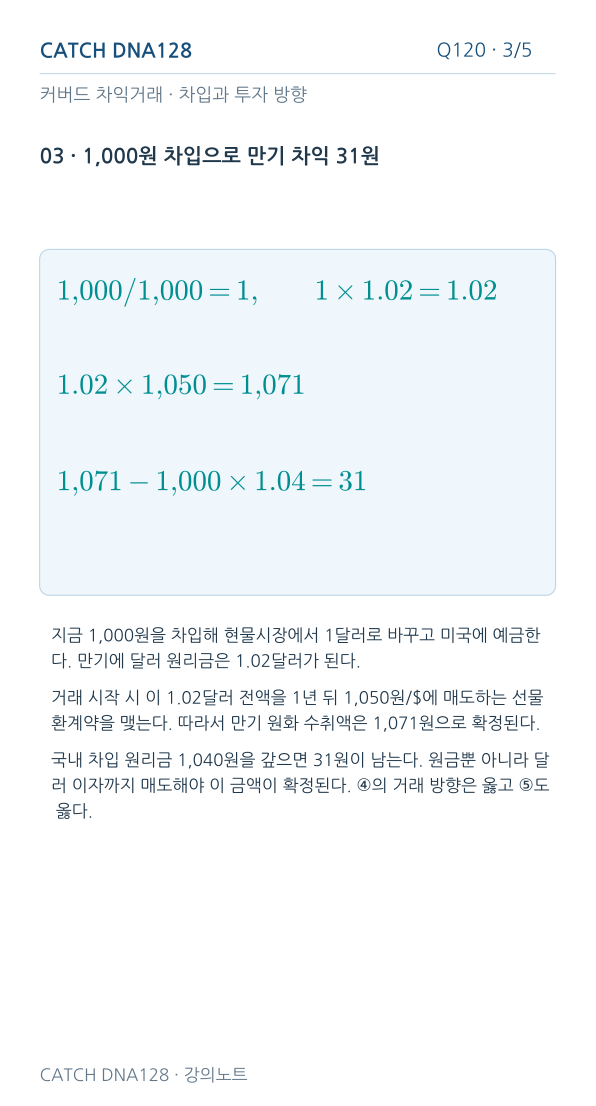
CATCH DNA128 Q120 · 3/5 커버드 차익거래 · 차입과 투자 방향 03 · 1,000원 차입으로 만기 차익 31원 지금 1,000원을 차입해 현물시장에서 1달러로 바꾸고 미국에 예금한 다. 만기에 달러 원리금은 1.02달러가 된다. 거래 시작 시 이 1.02달러 전액을 1년 뒤 1,050원/$에 매도하는 선물 환계약을 맺는다. 따라서 만기 원화 수취액은 1,071원으로 확정된다. 국내 차입 원리금 1,040원을 갚으면 31원이 남는다. 원금뿐 아니라 달 러 이자까지 매도해야 이 금액이 확정된다. ④의 거래 방향은 옳고 ⑤도 옳다. CATCH DNA128 · 강의노트 1,000/1,000 = 1, 1 × 1.02 = 1.02 1.02 × 1,050 = 1,071 1,071 −1,000 × 1.04 = 31
Q120 MOBILE 4
Q120 · 4/5
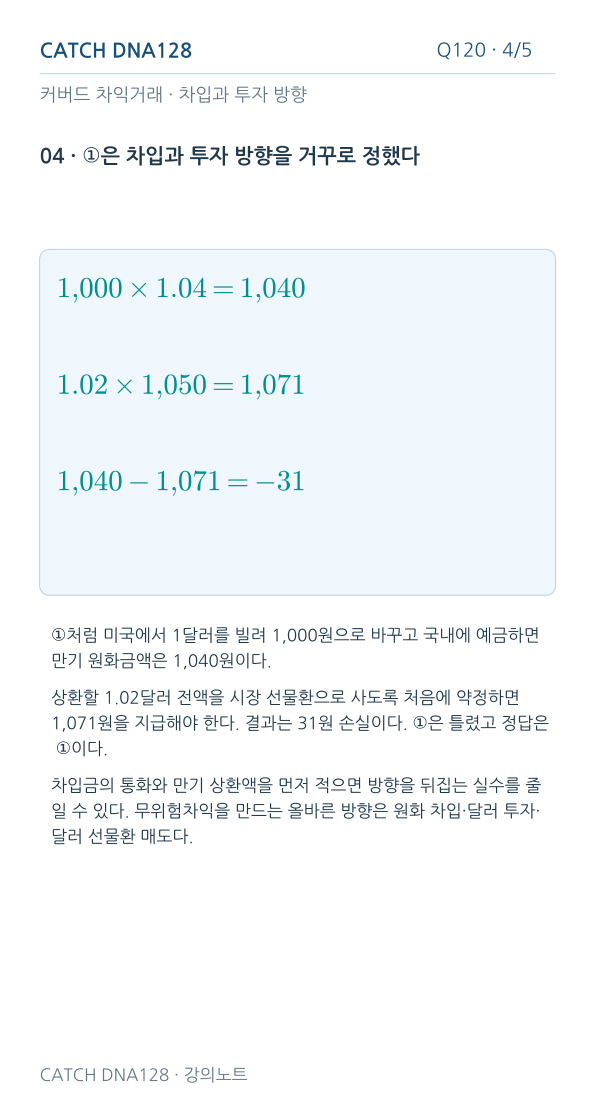
CATCH DNA128 Q120 · 4/5 커버드 차익거래 · 차입과 투자 방향 04 · ①은 차입과 투자 방향을 거꾸로 정했다 ①처럼 미국에서 1달러를 빌려 1,000원으로 바꾸고 국내에 예금하면 만기 원화금액은 1,040원이다. 상환할 1.02달러 전액을 시장 선물환으로 사도록 처음에 약정하면 1,071원을 지급해야 한다. 결과는 31원 손실이다. ①은 틀렸고 정답은 ①이다. 차입금의 통화와 만기 상환액을 먼저 적으면 방향을 뒤집는 실수를 줄 일 수 있다. 무위험차익을 만드는 올바른 방향은 원화 차입·달러 투자· 달러 선물환 매도다. CATCH DNA128 · 강의노트 1,000 × 1.04 = 1,040 1.02 × 1,050 = 1,071 1,040 −1,071 = −31
Q120 MOBILE 5
Q120 · 5/5
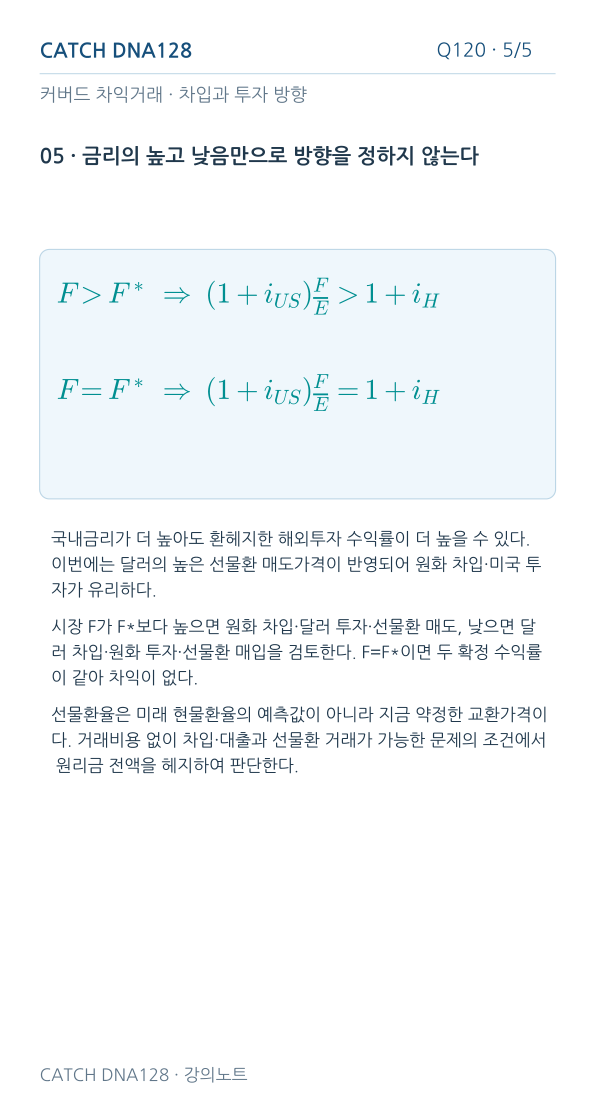
CATCH DNA128 Q120 · 5/5 커버드 차익거래 · 차입과 투자 방향 05 · 금리의 높고 낮음만으로 방향을 정하지 않는다 국내금리가 더 높아도 환헤지한 해외투자 수익률이 더 높을 수 있다. 이번에는 달러의 높은 선물환 매도가격이 반영되어 원화 차입·미국 투 자가 유리하다. 시장 F가 F*보다 높으면 원화 차입·달러 투자·선물환 매도, 낮으면 달 러 차입·원화 투자·선물환 매입을 검토한다. F=F*이면 두 확정 수익률 이 같아 차익이 없다. 선물환율은 미래 현물환율의 예측값이 아니라 지금 약정한 교환가격이 다. 거래비용 없이 차입·대출과 선물환 거래가 가능한 문제의 조건에서 원리금 전액을 헤지하여 판단한다. CATCH DNA128 · 강의노트 F > F ∗⇒(1 + iUS)F E > 1 + iH F = F ∗⇒(1 + iUS)F E = 1 + iH
강의 설명 전체 텍스트

01 · 시장 선물환율을 무차익 수준과 비교한다

E는 현재 원/달러 현물환율, F는 시장에서 지금 계약할 수 있는 1년 만기 선물환율이다. F*는 정확한 CIP가 요구하는 무차익 선물환율이다.

국내금리 4%, 미국금리 2%, 현물환율 1,000원/$를 넣으면 F*는 약 1,019.61원/$다. ②는 옳다.

시장 F=1,050원/$는 무차익 수준보다 높다. 달러를 현물로 사서 미국에 투자한 뒤 만기 달러를 선물환으로 파는 거래의 수익률을 확인한다.

02 · 환헤지한 달러투자의 원화수익률은 7.1%

시장의 달러 선물환 프리미엄은 5%, 무차익 프리미엄은 약 1.96%다. 따라서 시장의 달러 선물이 상대적으로 비싸다는 ③은 옳다.

환헤지한 달러투자의 원화수익률은 7.1%로 국내금리 4%보다 3.1%p 높다. 원화를 차입해 달러에 투자하는 방향에서 차익이 생긴다.

미국금리 2%와 선물환 프리미엄 5%를 단순히 더한 7%를 정확한 수익률로 쓰지 않는다. 원리금 배율 1.02와 환산 배율 1.05를 곱한다.

03 · 1,000원 차입으로 만기 차익 31원

지금 1,000원을 차입해 현물시장에서 1달러로 바꾸고 미국에 예금한다. 만기에 달러 원리금은 1.02달러가 된다.

거래 시작 시 이 1.02달러 전액을 1년 뒤 1,050원/$에 매도하는 선물환계약을 맺는다. 따라서 만기 원화 수취액은 1,071원으로 확정된다.

국내 차입 원리금 1,040원을 갚으면 31원이 남는다. 원금뿐 아니라 달러 이자까지 매도해야 이 금액이 확정된다. ④의 거래 방향은 옳고 ⑤도 옳다.

04 · ①은 차입과 투자 방향을 거꾸로 정했다

①처럼 미국에서 1달러를 빌려 1,000원으로 바꾸고 국내에 예금하면 만기 원화금액은 1,040원이다.

상환할 1.02달러 전액을 시장 선물환으로 사도록 처음에 약정하면 1,071원을 지급해야 한다. 결과는 31원 손실이다. ①은 틀렸고 정답은 ①이다.

차입금의 통화와 만기 상환액을 먼저 적으면 방향을 뒤집는 실수를 줄일 수 있다. 무위험차익을 만드는 올바른 방향은 원화 차입·달러 투자·달러 선물환 매도다.

05 · 금리의 높고 낮음만으로 방향을 정하지 않는다

국내금리가 더 높아도 환헤지한 해외투자 수익률이 더 높을 수 있다. 이번에는 달러의 높은 선물환 매도가격이 반영되어 원화 차입·미국 투자가 유리하다.

시장 F가 F*보다 높으면 원화 차입·달러 투자·선물환 매도, 낮으면 달러 차입·원화 투자·선물환 매입을 검토한다. F=F*이면 두 확정 수익률이 같아 차익이 없다.

선물환율은 미래 현물환율의 예측값이 아니라 지금 약정한 교환가격이다. 거래비용 없이 차입·대출과 선물환 거래가 가능한 문제의 조건에서 원리금 전액을 헤지하여 판단한다.

CATCH DNA128 · Q120

복습 확인

원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.

복습 질문 1 / 3

현물환율 1,000원/$, 국내금리 4%, 미국금리 2%, 시장 F=1,050원/$이다. 무차익 F*와 시장 F를 비교하면 차입·투자 방향은?

정답 바로 보기

F*=1,000×1.04/1.02≈1,019.61원/$다. 시장 F가 더 높으므로 원화를 차입해 달러로 바꾸어 미국에 투자하고, 만기 달러 원리금을 선물환으로 매도한다.
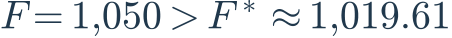
F=1{,}050>F^*\approx1{,}019.61

복습 질문 2 / 3

같은 조건에서 1,000원을 차입하면 확정 차익은 얼마인가? 선물환 매도는 언제, 몇 달러를 약정해야 하는가?

정답 바로 보기

처음 거래할 때 만기 달러 원리금 1.02달러 전액을 1년 뒤 1,050원/$에 매도하도록 약정한다. 수취액 1,071원에서 원화 상환액 1,040원을 빼면 31원이 남는다. 원금 1달러만 매도하면 이자 0.02달러의 환위험이 남는다.
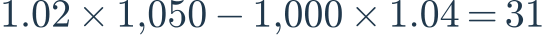
1.02\times1{,}050-1{,}000\times1.04=31

복습 질문 3 / 3

①처럼 1달러를 차입해 국내에 예금하고, 만기 상환 원리금을 시장 선물환으로 매입하면 어떤 결과인가?

정답 바로 보기

국내 예금 만기금액은 1,040원이다. 상환할 1.02달러를 확보하는 데 1,071원이 필요하므로 31원 손실이다. 차입·투자·선물환 방향을 모두 반대로 정해야 이번 차익을 얻는다.
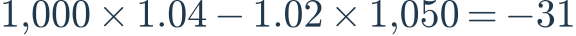
1{,}000\times1.04-1.02\times1{,}050=-31

기록을 입력하면 저장 상태가 여기에 표시됩니다.

이 문항 기록 내보내기