복습 질문 1 / 3
재화시장과 화폐시장의 변화식으로 A와 B의 Δr, ΔY, ΔI를 계산하라.
정답 바로 보기
조세가 고정이므로 0.25ΔY+bΔr=40이고, ΔY=100Δr이므로 (25+b)Δr=40이다. A는 (Δr,ΔY,ΔI)=(0.8,80,-20), B는 (0.4,40,-30)이다.

CATCH CPA ECONOMICS · DNA128
8문항 묶음 · 10/16 · B10R8 교정본
이 파일에 강의 8문항과 복습 24개가 들어 있습니다. 기존 파일의 복습 기록을 옮기려면 해당 문항의 기록 내보내기·가져오기를 사용하세요.
Q073 / DNA128
교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
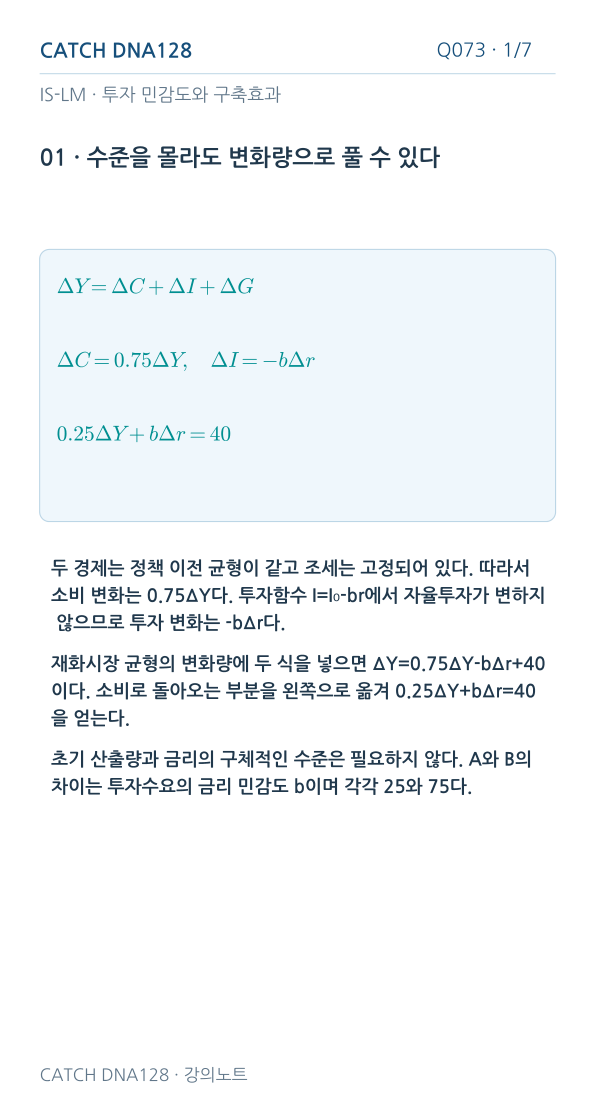
두 경제는 정책 이전 균형이 같고 조세는 고정되어 있다. 따라서 소비 변화는 0.75ΔY다. 투자함수 I=I₀-br에서 자율투자가 변하지 않으므로 투자 변화는 -bΔr다.
재화시장 균형의 변화량에 두 식을 넣으면 ΔY=0.75ΔY-bΔr+40이다. 소비로 돌아오는 부분을 왼쪽으로 옮겨 0.25ΔY+bΔr=40을 얻는다.
초기 산출량과 금리의 구체적인 수준은 필요하지 않다. A와 B의 차이는 투자수요의 금리 민감도 b이며 각각 25와 75다.
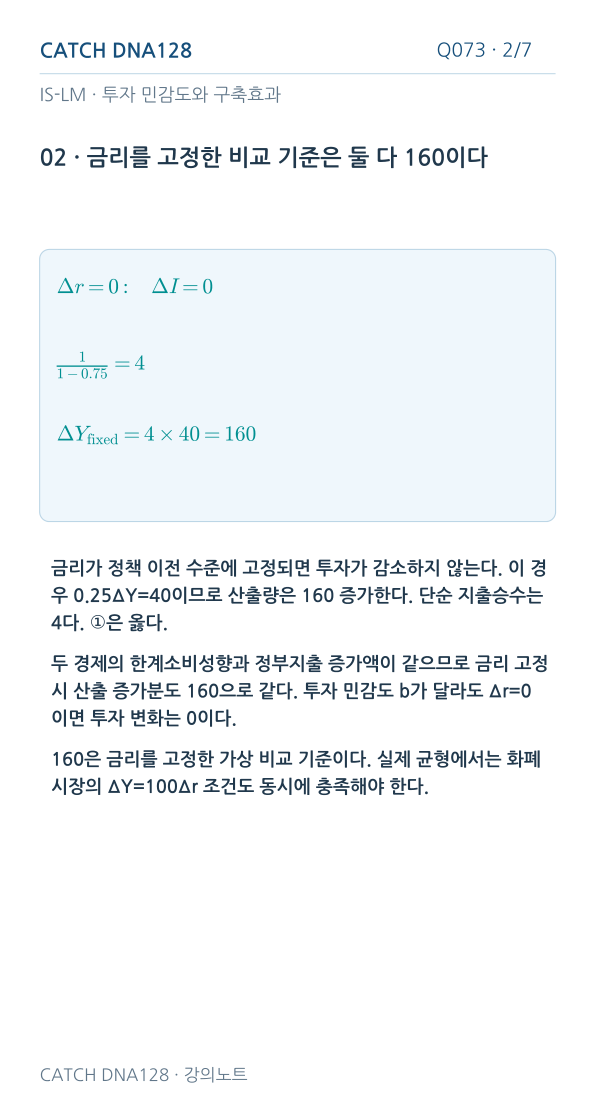
금리가 정책 이전 수준에 고정되면 투자가 감소하지 않는다. 이 경우 0.25ΔY=40이므로 산출량은 160 증가한다. 단순 지출승수는 4다. ①은 옳다.
두 경제의 한계소비성향과 정부지출 증가액이 같으므로 금리 고정 시 산출 증가분도 160으로 같다. 투자 민감도 b가 달라도 Δr=0이면 투자 변화는 0이다.
160은 금리를 고정한 가상 비교 기준이다. 실제 균형에서는 화폐시장의 ΔY=100Δr 조건도 동시에 충족해야 한다.
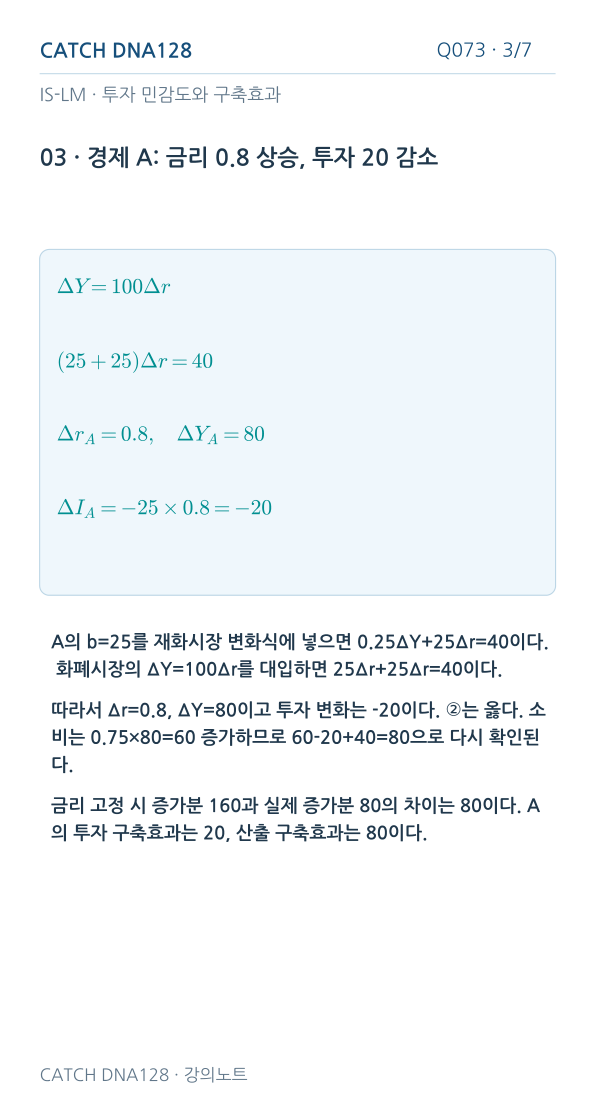
A의 b=25를 재화시장 변화식에 넣으면 0.25ΔY+25Δr=40이다. 화폐시장의 ΔY=100Δr를 대입하면 25Δr+25Δr=40이다.
따라서 Δr=0.8, ΔY=80이고 투자 변화는 -20이다. ②는 옳다. 소비는 0.75×80=60 증가하므로 60-20+40=80으로 다시 확인된다.
금리 고정 시 증가분 160과 실제 증가분 80의 차이는 80이다. A의 투자 구축효과는 20, 산출 구축효과는 80이다.
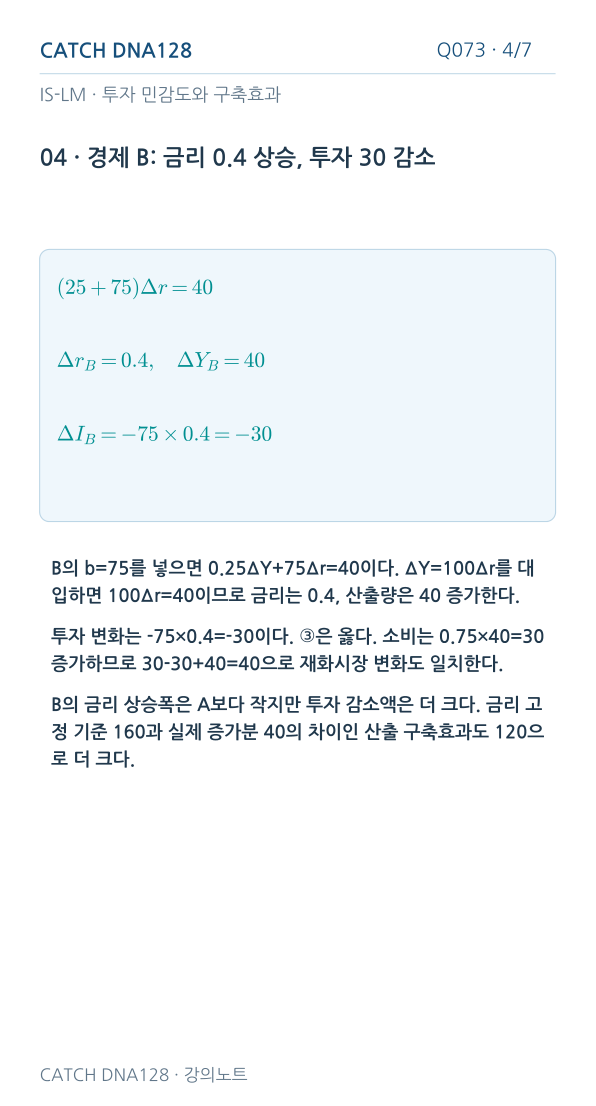
B의 b=75를 넣으면 0.25ΔY+75Δr=40이다. ΔY=100Δr를 대입하면 100Δr=40이므로 금리는 0.4, 산출량은 40 증가한다.
투자 변화는 -75×0.4=-30이다. ③은 옳다. 소비는 0.75×40=30 증가하므로 30-30+40=40으로 재화시장 변화도 일치한다.
B의 금리 상승폭은 A보다 작지만 투자 감소액은 더 크다. 금리 고정 기준 160과 실제 증가분 40의 차이인 산출 구축효과도 120으로 더 크다.
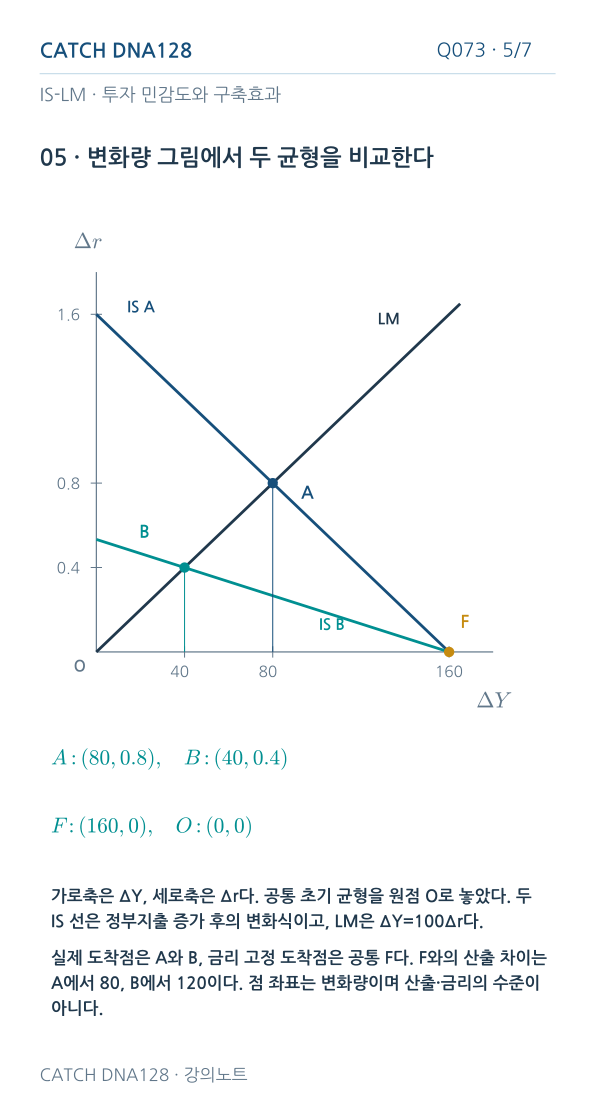
가로축은 ΔY, 세로축은 Δr다. 공통 초기 균형을 원점 O로 놓았다. 두 IS 선은 정부지출 증가 후의 변화식이고, LM은 ΔY=100Δr다.
실제 도착점은 A와 B, 금리 고정 도착점은 공통 F다. F와의 산출 차이는 A에서 80, B에서 120이다. 점 좌표는 변화량이며 산출·금리의 수준이 아니다.
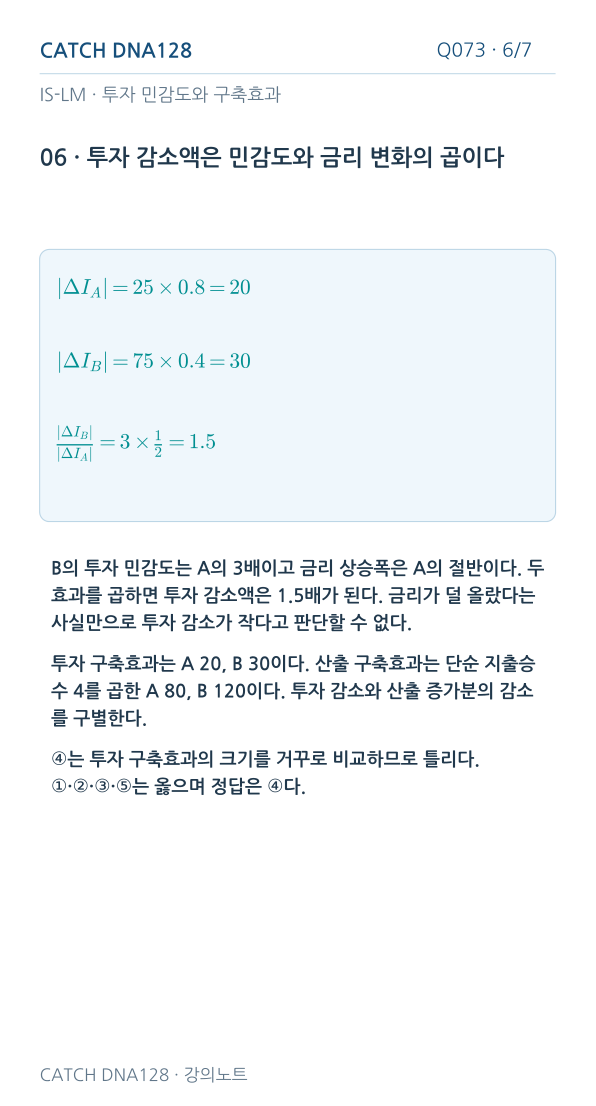
B의 투자 민감도는 A의 3배이고 금리 상승폭은 A의 절반이다. 두 효과를 곱하면 투자 감소액은 1.5배가 된다. 금리가 덜 올랐다는 사실만으로 투자 감소가 작다고 판단할 수 없다.
투자 구축효과는 A 20, B 30이다. 산출 구축효과는 단순 지출승수 4를 곱한 A 80, B 120이다. 투자 감소와 산출 증가분의 감소를 구별한다.
④는 투자 구축효과의 크기를 거꾸로 비교하므로 틀리다. ①·②·③·⑤는 옳으며 정답은 ④다.
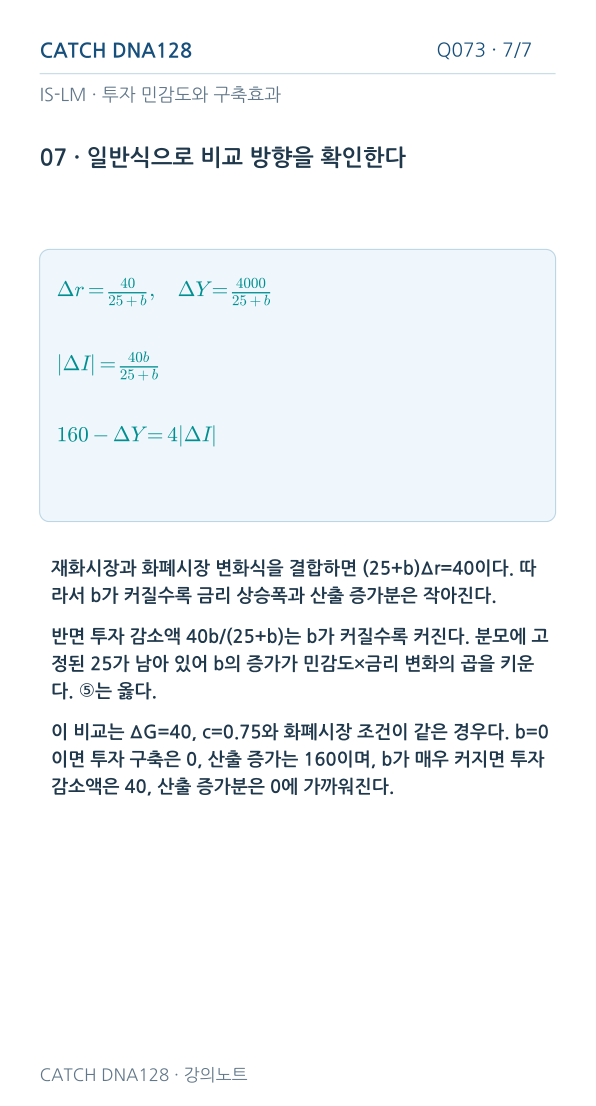
재화시장과 화폐시장 변화식을 결합하면 (25+b)Δr=40이다. 따라서 b가 커질수록 금리 상승폭과 산출 증가분은 작아진다.
반면 투자 감소액 40b/(25+b)는 b가 커질수록 커진다. 분모에 고정된 25가 남아 있어 b의 증가가 민감도×금리 변화의 곱을 키운다. ⑤는 옳다.
이 비교는 ΔG=40, c=0.75와 화폐시장 조건이 같은 경우다. b=0이면 투자 구축은 0, 산출 증가는 160이며, b가 매우 커지면 투자 감소액은 40, 산출 증가분은 0에 가까워진다.
CATCH DNA128 · Q073
원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.
재화시장과 화폐시장의 변화식으로 A와 B의 Δr, ΔY, ΔI를 계산하라.
조세가 고정이므로 0.25ΔY+bΔr=40이고, ΔY=100Δr이므로 (25+b)Δr=40이다. A는 (Δr,ΔY,ΔI)=(0.8,80,-20), B는 (0.4,40,-30)이다.
B는 금리가 덜 오르는데 왜 투자 구축효과가 더 큰가? 두 경제의 배율로 설명하라.
투자 감소액은 bΔr이다. B의 민감도는 A의 3배이고 금리 상승폭은 절반이므로 투자 감소액은 3×0.5=1.5배다. A는 20, B는 30 감소한다. 금리 상승폭만 비교한 ④가 틀리다.
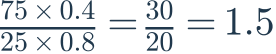
금리 고정 시 산출 증가분과 A·B의 산출 구축효과를 계산하고 투자 구축효과와 연결하라.
단순 지출승수는 4이므로 금리 고정 시 두 경제 모두 160 증가한다. 실제 증가분은 A 80, B 40이므로 산출 구축효과는 A 80, B 120이다. 이는 각각 투자 감소액 20과 30의 4배다.

기록을 입력하면 저장 상태가 여기에 표시됩니다.
Q074 / DNA128
교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
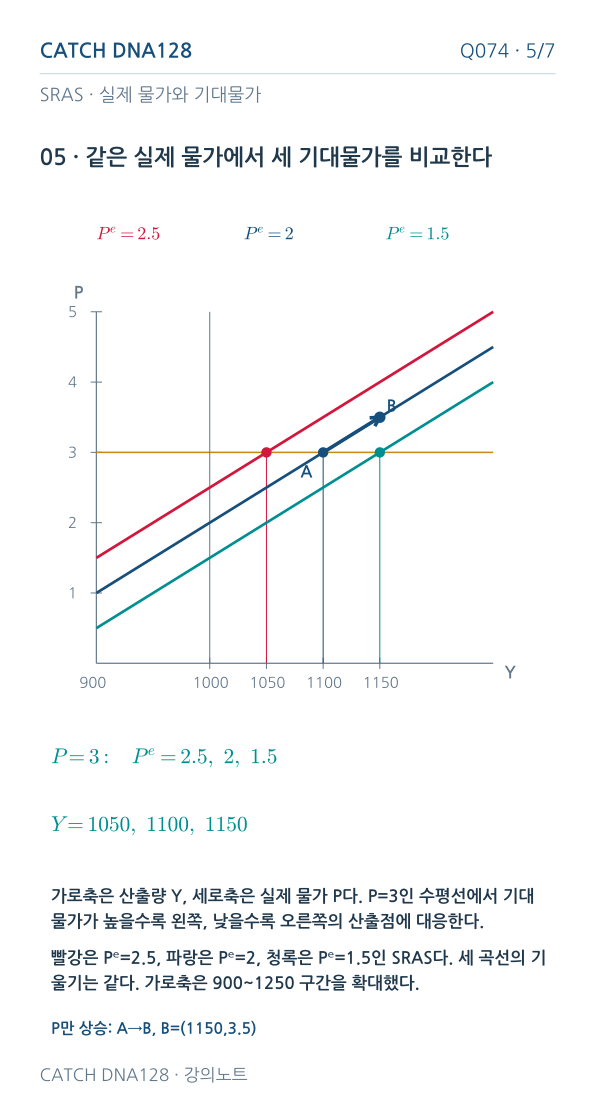
실제 물가만 3에서 3.5로 상승하면 같은 파란 SRAS 위에서 A=(1100,3)→B=(1150,3.5)로 이동한다. 기대물가별 곡선 이동과 구분한다.
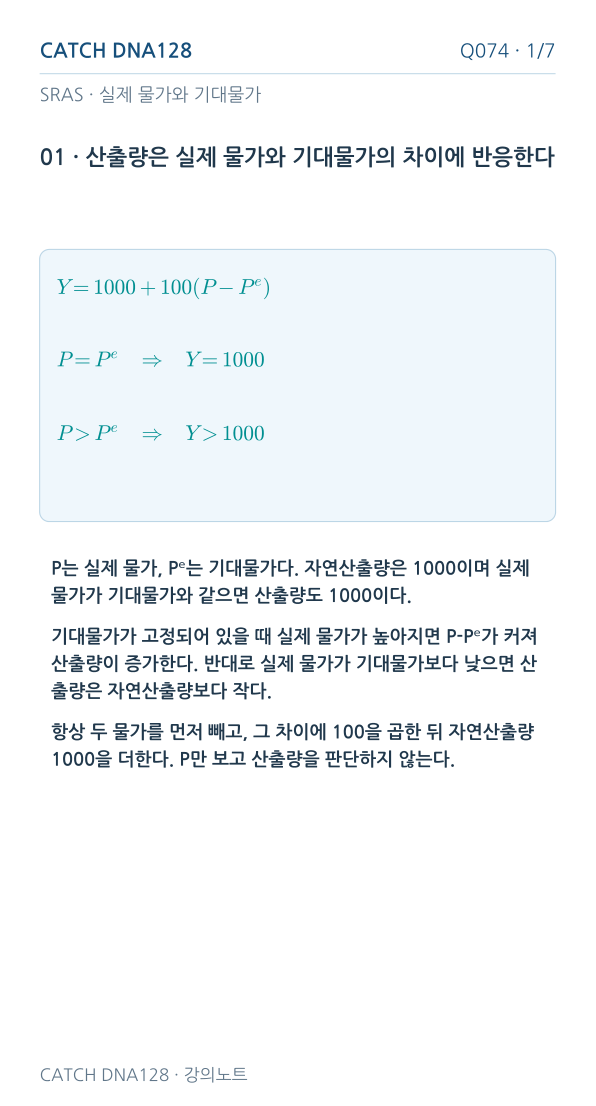
P는 실제 물가, Pᵉ는 기대물가다. 자연산출량은 1000이며 실제 물가가 기대물가와 같으면 산출량도 1000이다.
기대물가가 고정되어 있을 때 실제 물가가 높아지면 P-Pᵉ가 커져 산출량이 증가한다. 반대로 실제 물가가 기대물가보다 낮으면 산출량은 자연산출량보다 작다.
항상 두 물가를 먼저 빼고, 그 차이에 100을 곱한 뒤 자연산출량 1000을 더한다. P만 보고 산출량을 판단하지 않는다.
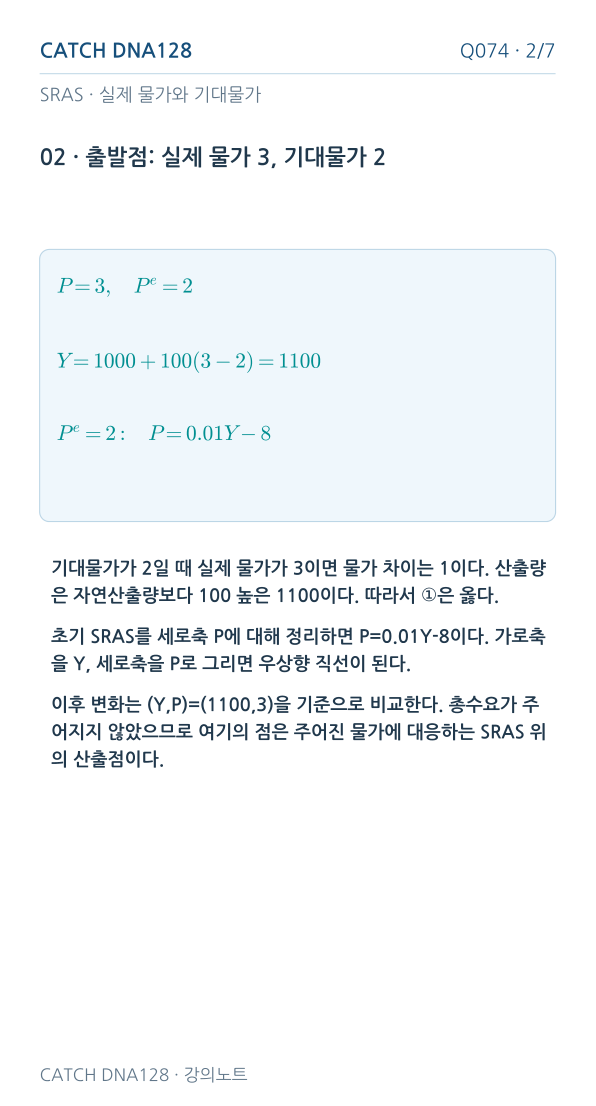
기대물가가 2일 때 실제 물가가 3이면 물가 차이는 1이다. 산출량은 자연산출량보다 100 높은 1100이다. 따라서 ①은 옳다.
초기 SRAS를 세로축 P에 대해 정리하면 P=0.01Y-8이다. 가로축을 Y, 세로축을 P로 그리면 우상향 직선이 된다.
이후 변화는 (Y,P)=(1100,3)을 기준으로 비교한다. 총수요가 주어지지 않았으므로 여기의 점은 주어진 물가에 대응하는 SRAS 위의 산출점이다.
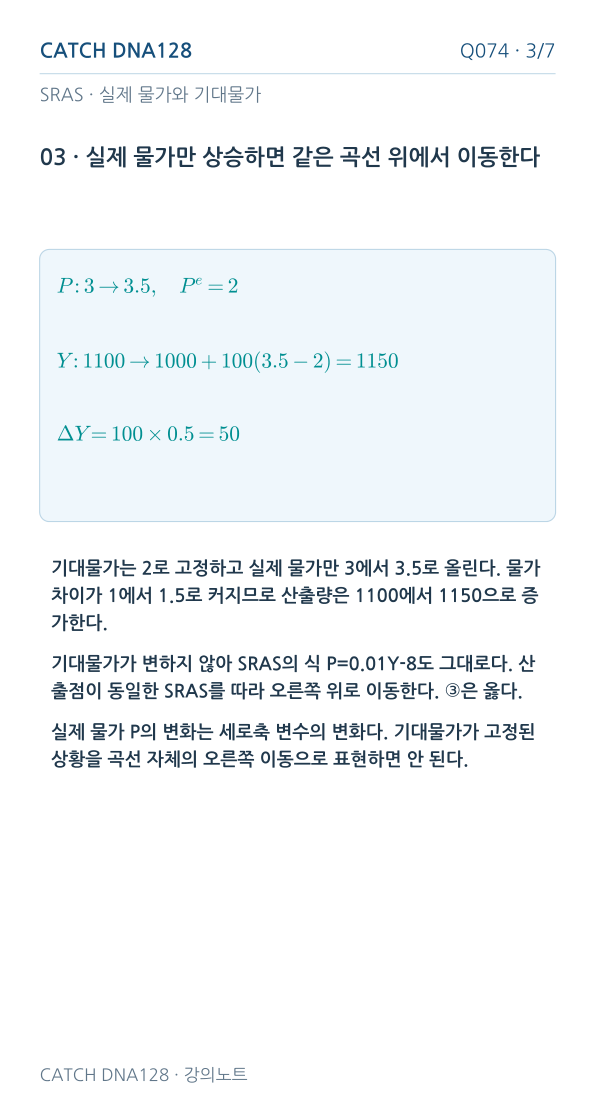
기대물가는 2로 고정하고 실제 물가만 3에서 3.5로 올린다. 물가 차이가 1에서 1.5로 커지므로 산출량은 1100에서 1150으로 증가한다.
기대물가가 변하지 않아 SRAS의 식 P=0.01Y-8도 그대로다. 산출점이 동일한 SRAS를 따라 오른쪽 위로 이동한다. ③은 옳다.
실제 물가 P의 변화는 세로축 변수의 변화다. 기대물가가 고정된 상황을 곡선 자체의 오른쪽 이동으로 표현하면 안 된다.
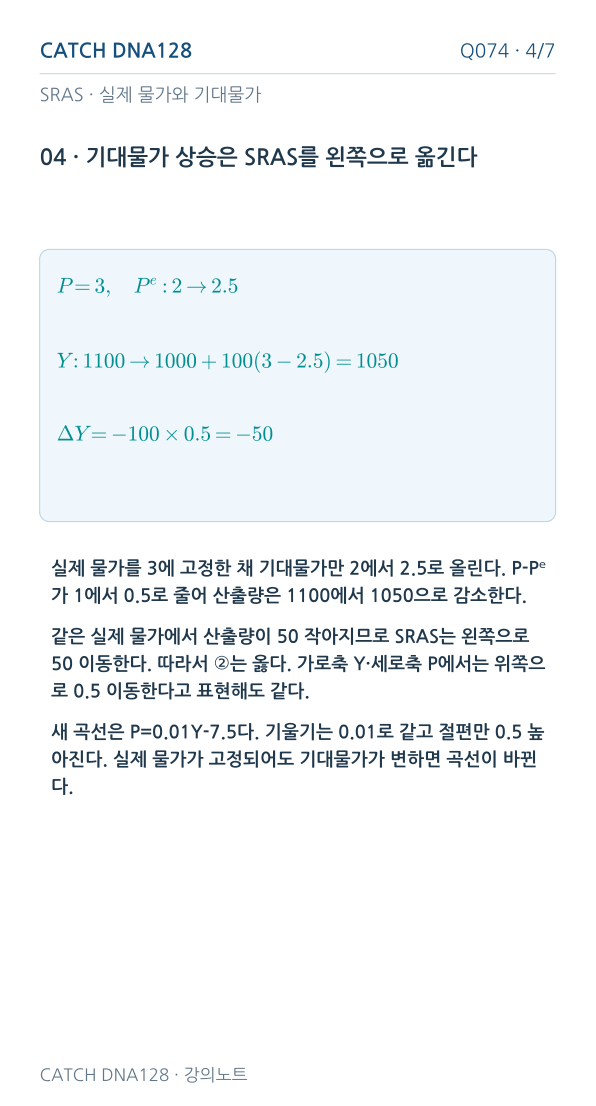
실제 물가를 3에 고정한 채 기대물가만 2에서 2.5로 올린다. P-Pᵉ가 1에서 0.5로 줄어 산출량은 1100에서 1050으로 감소한다.
같은 실제 물가에서 산출량이 50 작아지므로 SRAS는 왼쪽으로 50 이동한다. 따라서 ②는 옳다. 가로축 Y·세로축 P에서는 위쪽으로 0.5 이동한다고 표현해도 같다.
새 곡선은 P=0.01Y-7.5다. 기울기는 0.01로 같고 절편만 0.5 높아진다. 실제 물가가 고정되어도 기대물가가 변하면 곡선이 바뀐다.
가로축은 산출량 Y, 세로축은 실제 물가 P다. P=3인 수평선에서 기대물가가 높을수록 왼쪽, 낮을수록 오른쪽의 산출점에 대응한다.
빨강은 Pᵉ=2.5, 파랑은 Pᵉ=2, 청록은 Pᵉ=1.5인 SRAS다. 세 곡선의 기울기는 같다. 가로축은 900~1250 구간을 확대했다.
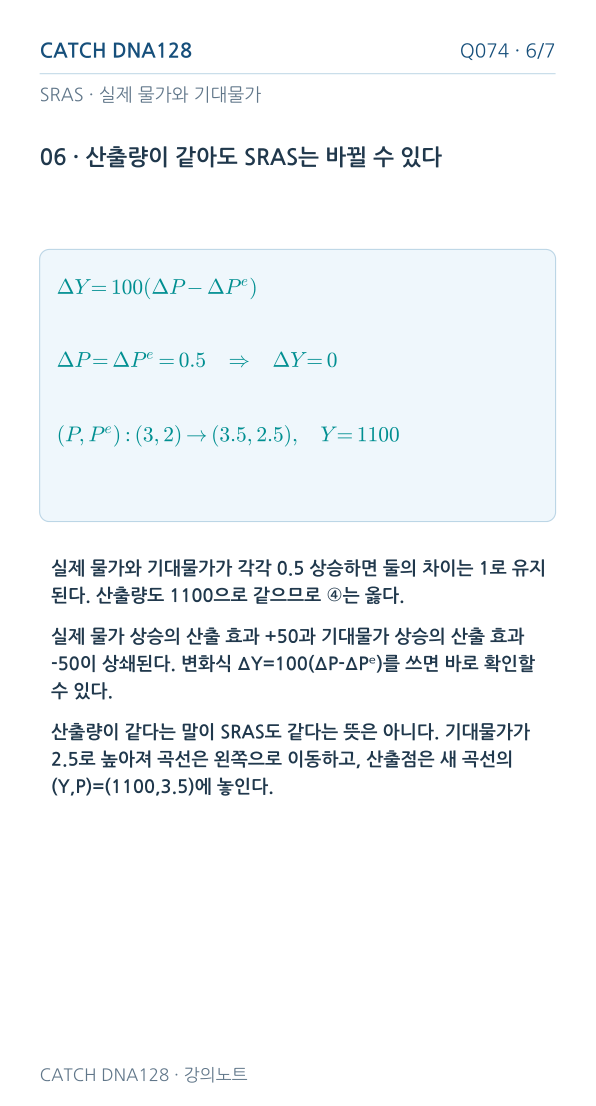
실제 물가와 기대물가가 각각 0.5 상승하면 둘의 차이는 1로 유지된다. 산출량도 1100으로 같으므로 ④는 옳다.
실제 물가 상승의 산출 효과 +50과 기대물가 상승의 산출 효과 -50이 상쇄된다. 변화식 ΔY=100(ΔP-ΔPᵉ)를 쓰면 바로 확인할 수 있다.
산출량이 같다는 말이 SRAS도 같다는 뜻은 아니다. 기대물가가 2.5로 높아져 곡선은 왼쪽으로 이동하고, 산출점은 새 곡선의 (Y,P)=(1100,3.5)에 놓인다.
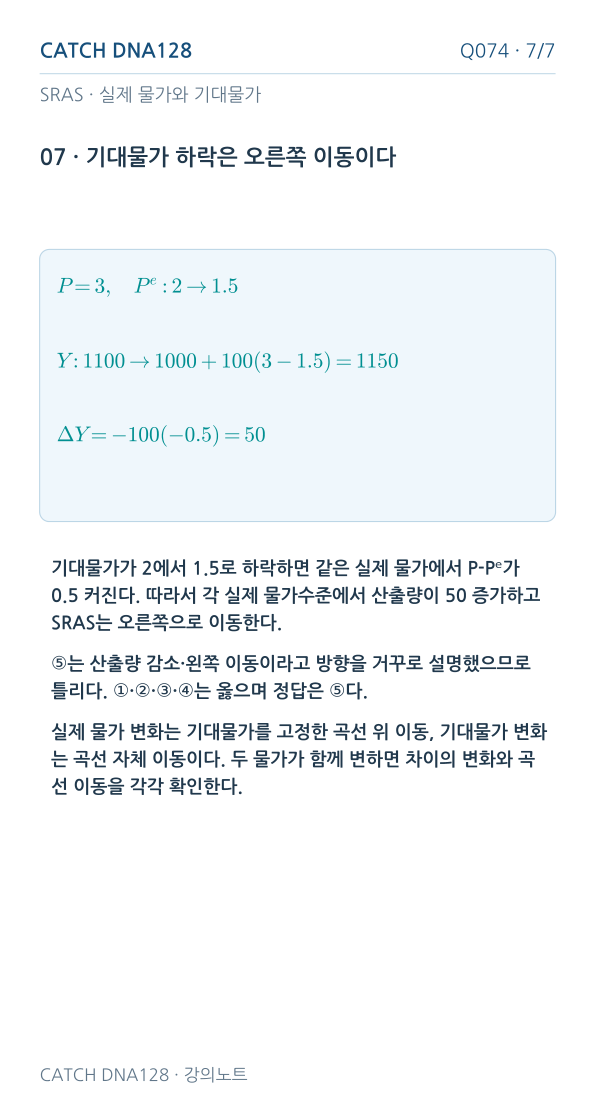
기대물가가 2에서 1.5로 하락하면 같은 실제 물가에서 P-Pᵉ가 0.5 커진다. 따라서 각 실제 물가수준에서 산출량이 50 증가하고 SRAS는 오른쪽으로 이동한다.
⑤는 산출량 감소·왼쪽 이동이라고 방향을 거꾸로 설명했으므로 틀리다. ①·②·③·④는 옳으며 정답은 ⑤다.
실제 물가 변화는 기대물가를 고정한 곡선 위 이동, 기대물가 변화는 곡선 자체 이동이다. 두 물가가 함께 변하면 차이의 변화와 곡선 이동을 각각 확인한다.
CATCH DNA128 · Q074
원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.
기대물가가 2일 때 실제 물가가 3→3.5로 오르면 산출량과 SRAS는 어떻게 되는가?
산출량은 1000+100(3-2)=1100에서 1000+100(3.5-2)=1150으로 50 증가한다. 기대물가가 고정되어 SRAS 자체는 바뀌지 않고 같은 곡선 위에서 오른쪽 위로 이동한다.
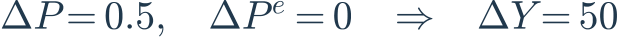
실제 물가를 3에 고정하고 기대물가를 2→2.5 또는 2→1.5로 바꾸면 어떻게 되는가?
기대물가 상승 시 Y=1050으로 50 감소하고 SRAS가 왼쪽으로 이동한다. 기대물가 하락 시 Y=1150으로 50 증가하고 SRAS가 오른쪽으로 이동한다. 기대물가 하락을 왼쪽 이동이라고 한 ⑤가 틀리다.
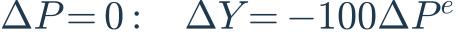
실제 물가와 기대물가가 각각 0.5 상승해 산출량이 같다면, SRAS도 그대로인가?
산출량은 ΔY=100(0.5-0.5)=0이므로 1100으로 같다. 하지만 기대물가가 2→2.5로 상승해 SRAS는 왼쪽으로 이동한다. 산출점은 초기 (Y,P)=(1100,3)에서 새 곡선의 (1100,3.5)로 바뀐다.

기록을 입력하면 저장 상태가 여기에 표시됩니다.
Q075 / DNA128
교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
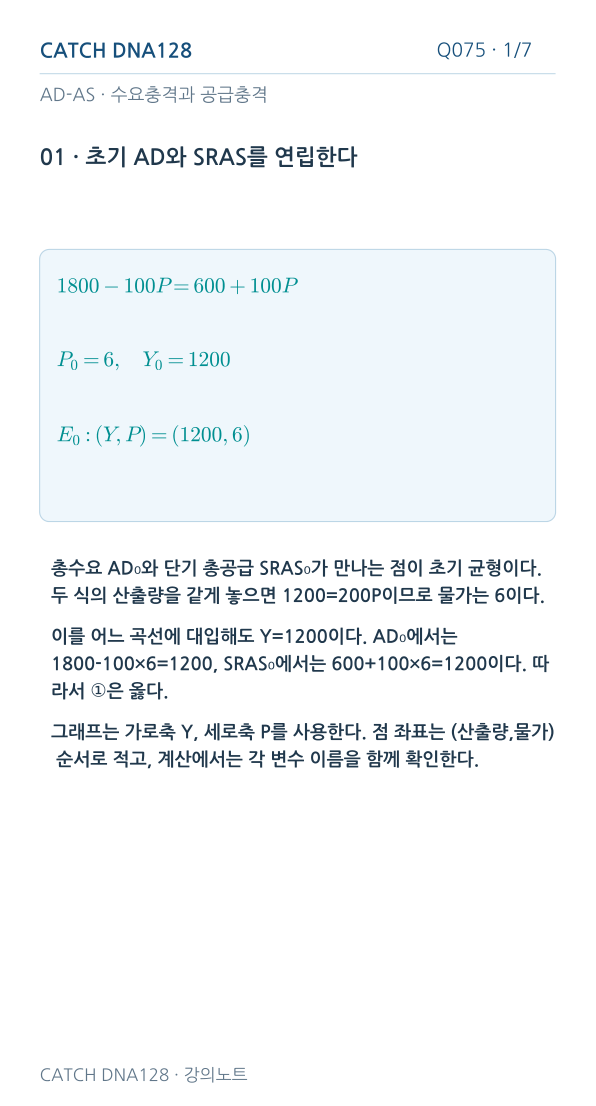
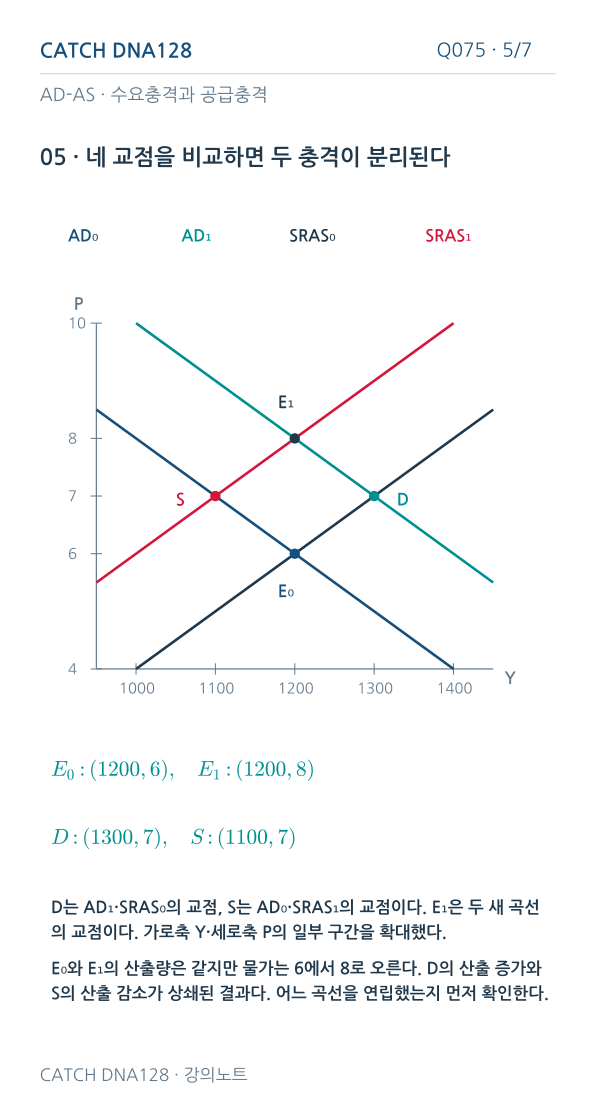
총수요 AD₀와 단기 총공급 SRAS₀가 만나는 점이 초기 균형이다. 두 식의 산출량을 같게 놓으면 1200=200P이므로 물가는 6이다.
이를 어느 곡선에 대입해도 Y=1200이다. AD₀에서는 1800-100×6=1200, SRAS₀에서는 600+100×6=1200이다. 따라서 ①은 옳다.
그래프는 가로축 Y, 세로축 P를 사용한다. 점 좌표는 (산출량,물가) 순서로 적고, 계산에서는 각 변수 이름을 함께 확인한다.
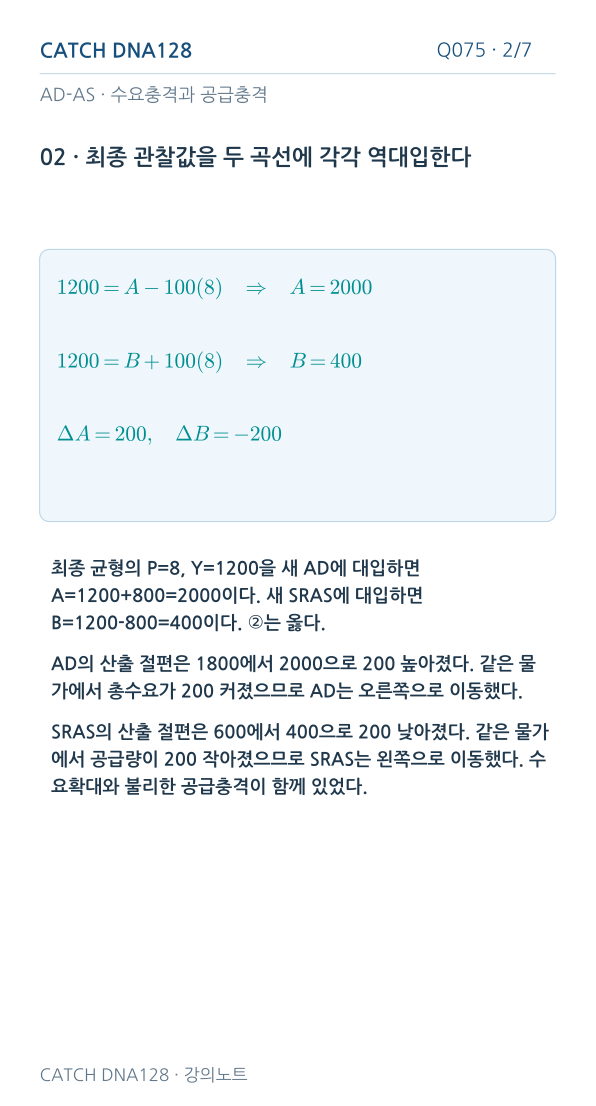
최종 균형의 P=8, Y=1200을 새 AD에 대입하면 A=1200+800=2000이다. 새 SRAS에 대입하면 B=1200-800=400이다. ②는 옳다.
AD의 산출 절편은 1800에서 2000으로 200 높아졌다. 같은 물가에서 총수요가 200 커졌으므로 AD는 오른쪽으로 이동했다.
SRAS의 산출 절편은 600에서 400으로 200 낮아졌다. 같은 물가에서 공급량이 200 작아졌으므로 SRAS는 왼쪽으로 이동했다. 수요확대와 불리한 공급충격이 함께 있었다.
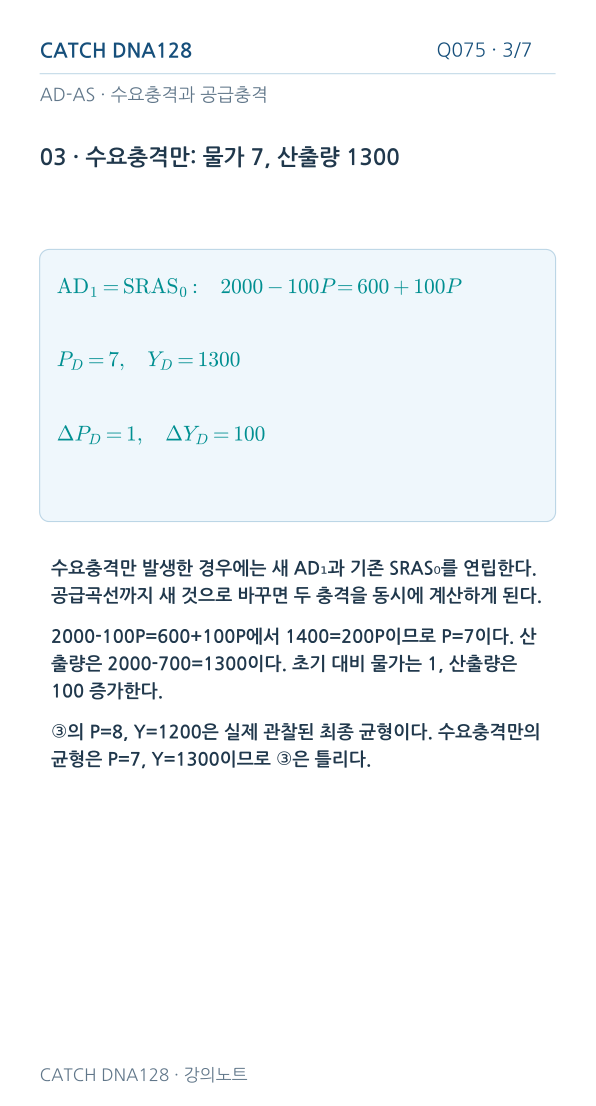
수요충격만 발생한 경우에는 새 AD₁과 기존 SRAS₀를 연립한다. 공급곡선까지 새 것으로 바꾸면 두 충격을 동시에 계산하게 된다.
2000-100P=600+100P에서 1400=200P이므로 P=7이다. 산출량은 2000-700=1300이다. 초기 대비 물가는 1, 산출량은 100 증가한다.
③의 P=8, Y=1200은 실제 관찰된 최종 균형이다. 수요충격만의 균형은 P=7, Y=1300이므로 ③은 틀리다.
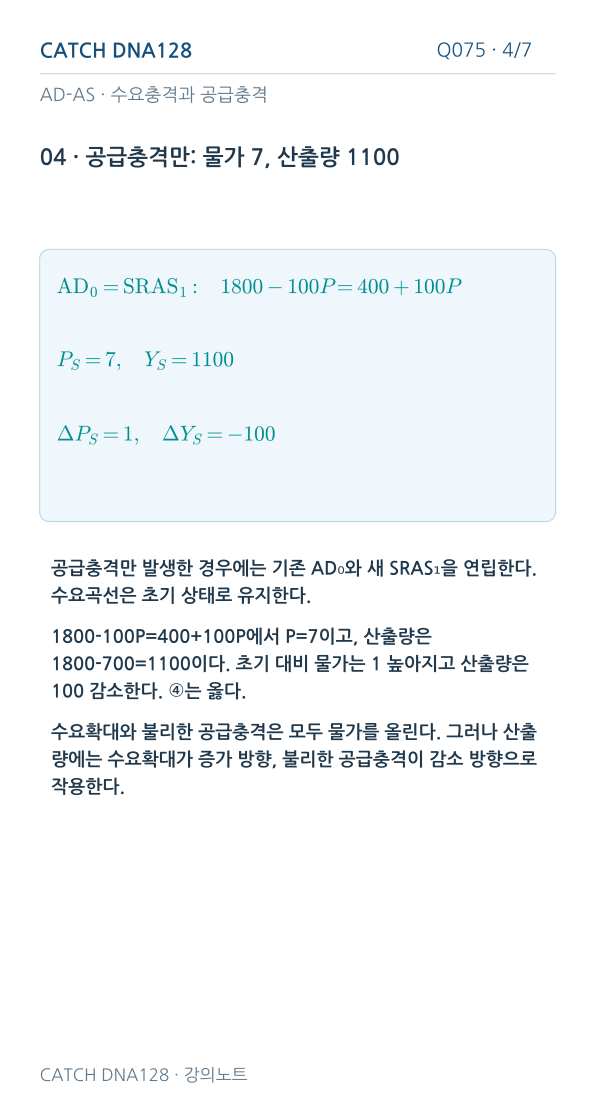
공급충격만 발생한 경우에는 기존 AD₀와 새 SRAS₁을 연립한다. 수요곡선은 초기 상태로 유지한다.
1800-100P=400+100P에서 P=7이고, 산출량은 1800-700=1100이다. 초기 대비 물가는 1 높아지고 산출량은 100 감소한다. ④는 옳다.
수요확대와 불리한 공급충격은 모두 물가를 올린다. 그러나 산출량에는 수요확대가 증가 방향, 불리한 공급충격이 감소 방향으로 작용한다.
D는 AD₁·SRAS₀의 교점, S는 AD₀·SRAS₁의 교점이다. E₁은 두 새 곡선의 교점이다. 가로축 Y·세로축 P의 일부 구간을 확대했다.
E₀와 E₁의 산출량은 같지만 물가는 6에서 8로 오른다. D의 산출 증가와 S의 산출 감소가 상쇄된 결과다. 어느 곡선을 연립했는지 먼저 확인한다.
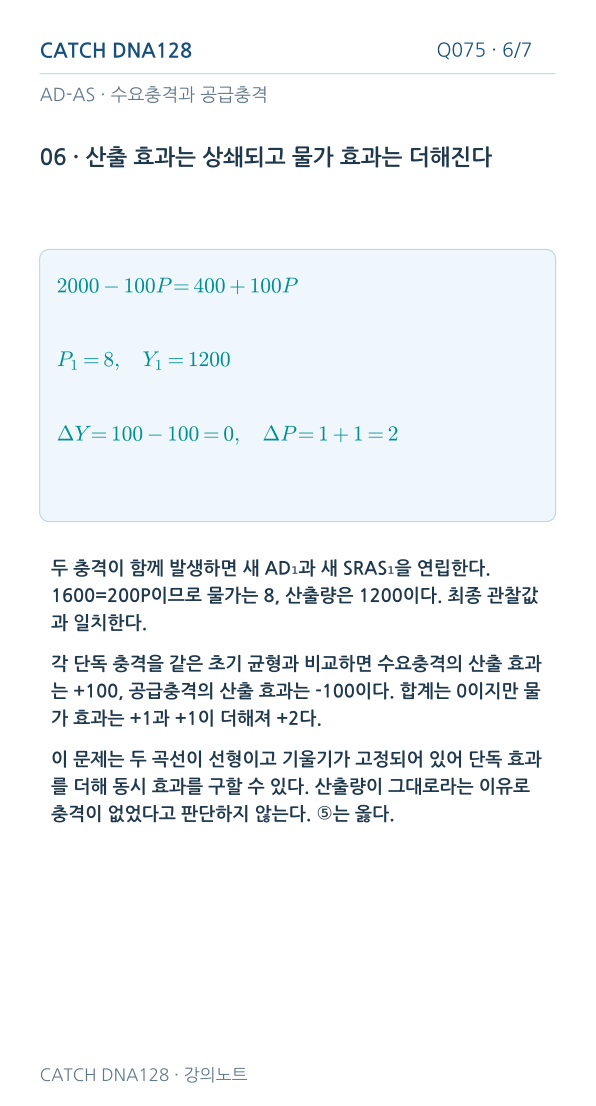
두 충격이 함께 발생하면 새 AD₁과 새 SRAS₁을 연립한다. 1600=200P이므로 물가는 8, 산출량은 1200이다. 최종 관찰값과 일치한다.
각 단독 충격을 같은 초기 균형과 비교하면 수요충격의 산출 효과는 +100, 공급충격의 산출 효과는 -100이다. 합계는 0이지만 물가 효과는 +1과 +1이 더해져 +2다.
이 문제는 두 곡선이 선형이고 기울기가 고정되어 있어 단독 효과를 더해 동시 효과를 구할 수 있다. 산출량이 그대로라는 이유로 충격이 없었다고 판단하지 않는다. ⑤는 옳다.
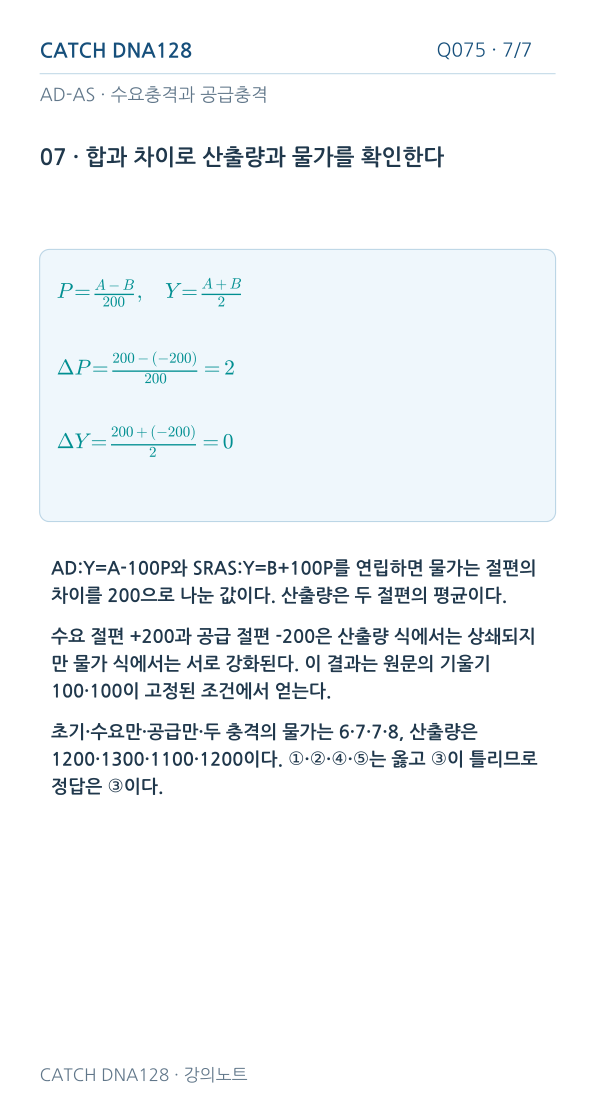
AD:Y=A-100P와 SRAS:Y=B+100P를 연립하면 물가는 절편의 차이를 200으로 나눈 값이다. 산출량은 두 절편의 평균이다.
수요 절편 +200과 공급 절편 -200은 산출량 식에서는 상쇄되지만 물가 식에서는 서로 강화된다. 이 결과는 원문의 기울기 100·100이 고정된 조건에서 얻는다.
초기·수요만·공급만·두 충격의 물가는 6·7·7·8, 산출량은 1200·1300·1100·1200이다. ①·②·④·⑤는 옳고 ③이 틀리므로 정답은 ③이다.
CATCH DNA128 · Q075
원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.
초기 균형을 구하고, 최종 P=8·Y=1200에서 새 AD와 SRAS의 절편 A·B를 복원하라.
초기에는 1800-100P=600+100P이므로 P=6, Y=1200이다. 최종 관찰값을 대입하면 A=1200+100×8=2000, B=1200-100×8=400이다. AD는 오른쪽200, SRAS는 왼쪽200 이동한다.

수요충격만 있는 경우와 공급충격만 있는 경우, 어떤 곡선을 연립하고 각각 어느 균형을 얻는가?
수요충격만이면 AD₁과 SRAS₀를 연립하여 P=7, Y=1300이다. 공급충격만이면 AD₀와 SRAS₁을 연립하여 P=7, Y=1100이다. P=8, Y=1200은 두 충격의 동시 결과이므로 ③이 틀리다.

산출량이 1200으로 같아도 물가가 6→8로 오를 수 있는 이유를 단독 충격의 효과와 일반식으로 설명하라.
수요충격은 ΔY=+100·ΔP=+1, 공급충격은 ΔY=-100·ΔP=+1이다. 산출 효과는 0으로 상쇄되고 물가 효과는 +2로 더해진다. 기울기가 고정된 원문에서 ΔY=(ΔA+ΔB)/2=0, ΔP=(ΔA-ΔB)/200=2다.
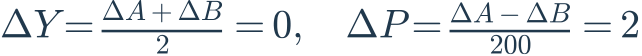
기록을 입력하면 저장 상태가 여기에 표시됩니다.
Q076 / DNA128
교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
이 문제의 자연산출량은 1200이다. 실제 물가 P가 기대물가 Pᵉ보다 높으면 산출량이 1200보다 크고, 낮으면 1200보다 작다.
총수요가 감소한 직후에는 기대물가가 6으로 고정되어 있다. 시간이 지나 기대물가가 조정되면 단기 총공급곡선 SRAS 자체가 이동한다.
장기균형은 산출량이 자연수준 1200이고 실제 물가와 기대물가가 같은 상태다. 장기 물가는 변화 후의 총수요곡선에서 다시 구한다.
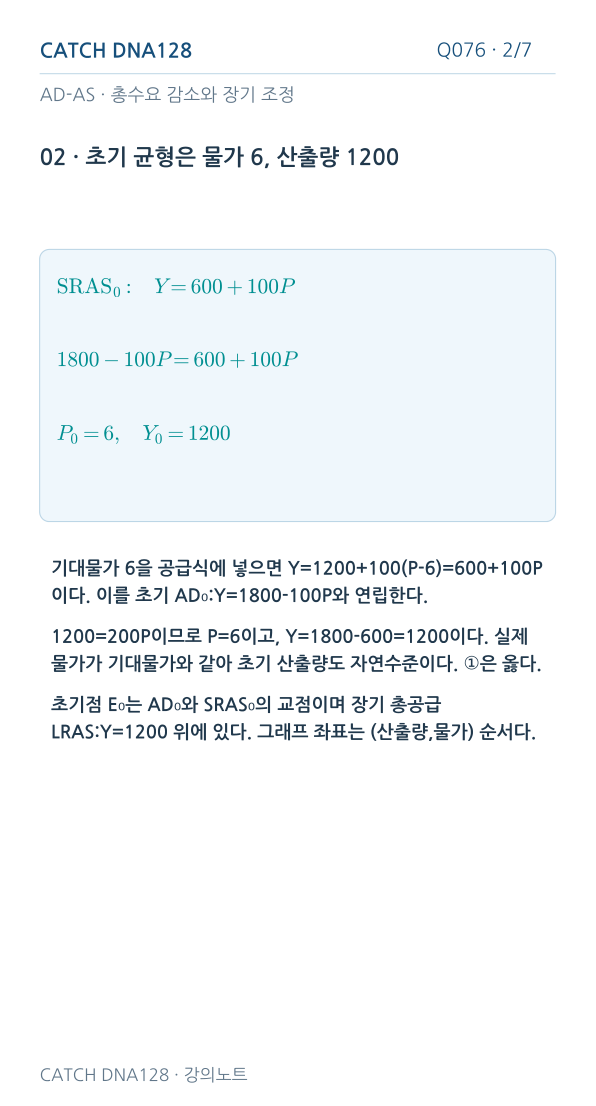
기대물가 6을 공급식에 넣으면 Y=1200+100(P-6)=600+100P이다. 이를 초기 AD₀:Y=1800-100P와 연립한다.
1200=200P이므로 P=6이고, Y=1800-600=1200이다. 실제 물가가 기대물가와 같아 초기 산출량도 자연수준이다. ①은 옳다.
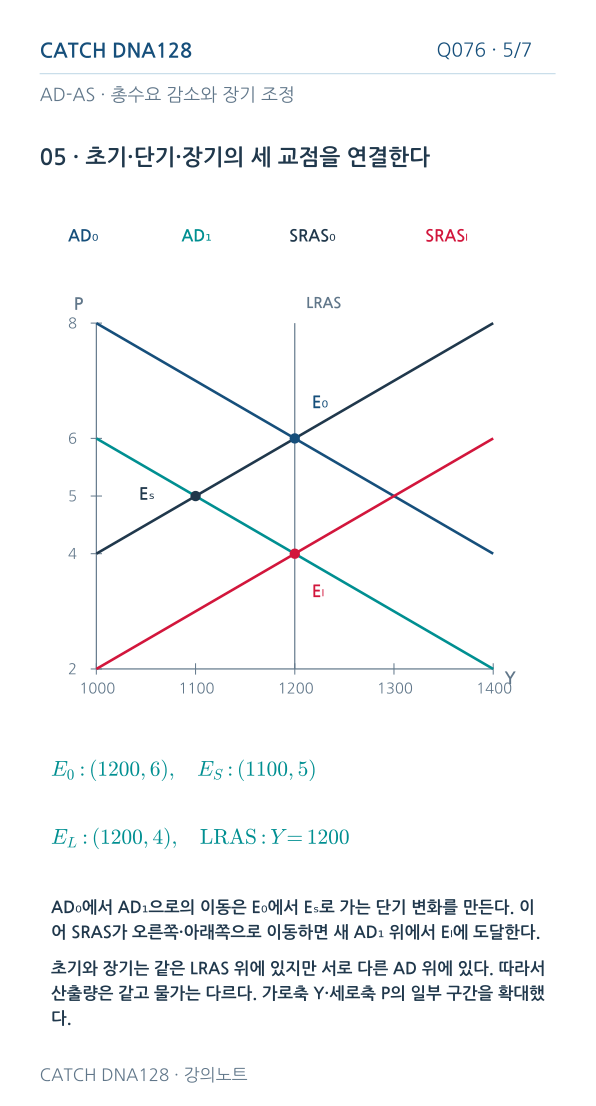
초기점 E₀는 AD₀와 SRAS₀의 교점이며 장기 총공급 LRAS:Y=1200 위에 있다. 그래프 좌표는 (산출량,물가) 순서다.
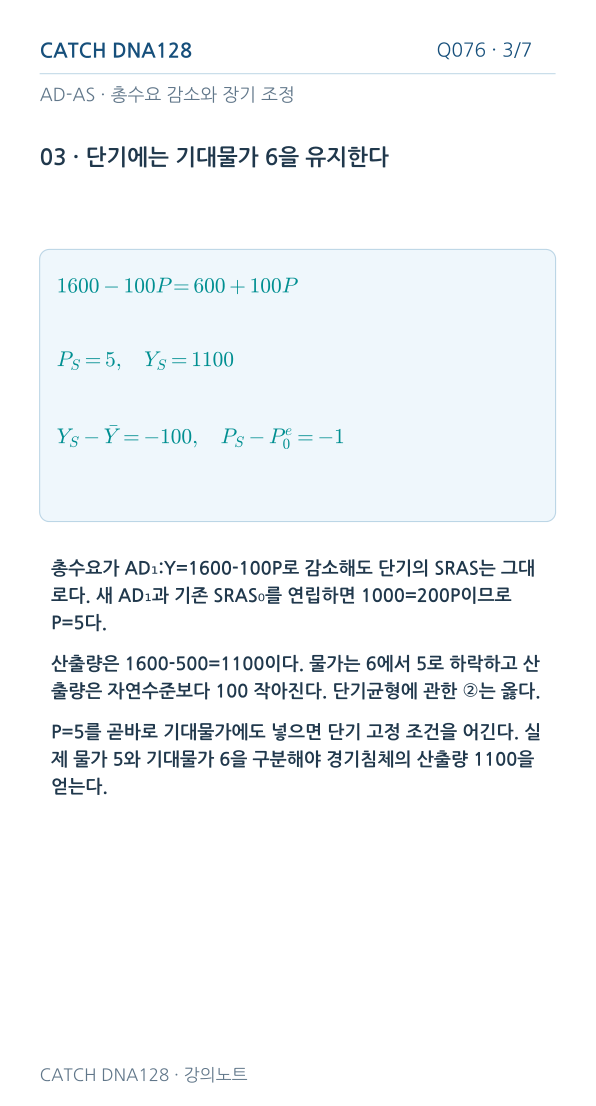
총수요가 AD₁:Y=1600-100P로 감소해도 단기의 SRAS는 그대로다. 새 AD₁과 기존 SRAS₀를 연립하면 1000=200P이므로 P=5다.
산출량은 1600-500=1100이다. 물가는 6에서 5로 하락하고 산출량은 자연수준보다 100 작아진다. 단기균형에 관한 ②는 옳다.
P=5를 곧바로 기대물가에도 넣으면 단기 고정 조건을 어긴다. 실제 물가 5와 기대물가 6을 구분해야 경기침체의 산출량 1100을 얻는다.
산출량이 자연수준보다 낮은 침체가 이어지고 기대물가가 하락하면, 같은 실제 물가에서 공급하는 산출량이 증가한다. SRAS는 오른쪽·아래쪽으로 이동한다. ④는 옳다.
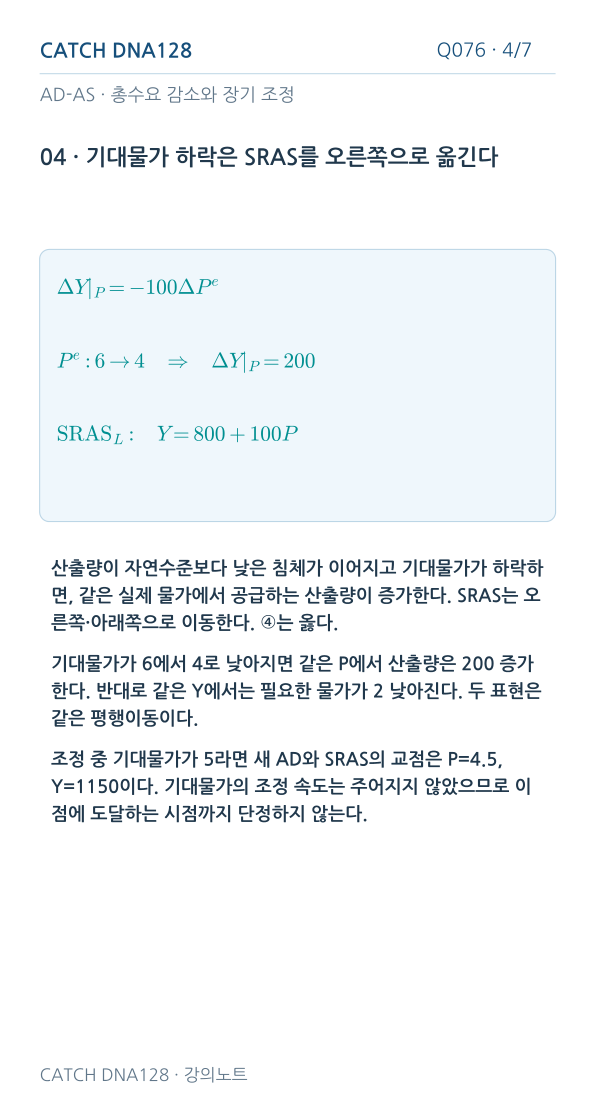
기대물가가 6에서 4로 낮아지면 같은 P에서 산출량은 200 증가한다. 반대로 같은 Y에서는 필요한 물가가 2 낮아진다. 두 표현은 같은 평행이동이다.
조정 중 기대물가가 5라면 새 AD와 SRAS의 교점은 P=4.5, Y=1150이다. 기대물가의 조정 속도는 주어지지 않았으므로 이 점에 도달하는 시점까지 단정하지 않는다.
AD₀에서 AD₁으로의 이동은 E₀에서 Eₛ로 가는 단기 변화를 만든다. 이어 SRAS가 오른쪽·아래쪽으로 이동하면 새 AD₁ 위에서 Eₗ에 도달한다.
초기와 장기는 같은 LRAS 위에 있지만 서로 다른 AD 위에 있다. 따라서 산출량은 같고 물가는 다르다. 가로축 Y·세로축 P의 일부 구간을 확대했다.
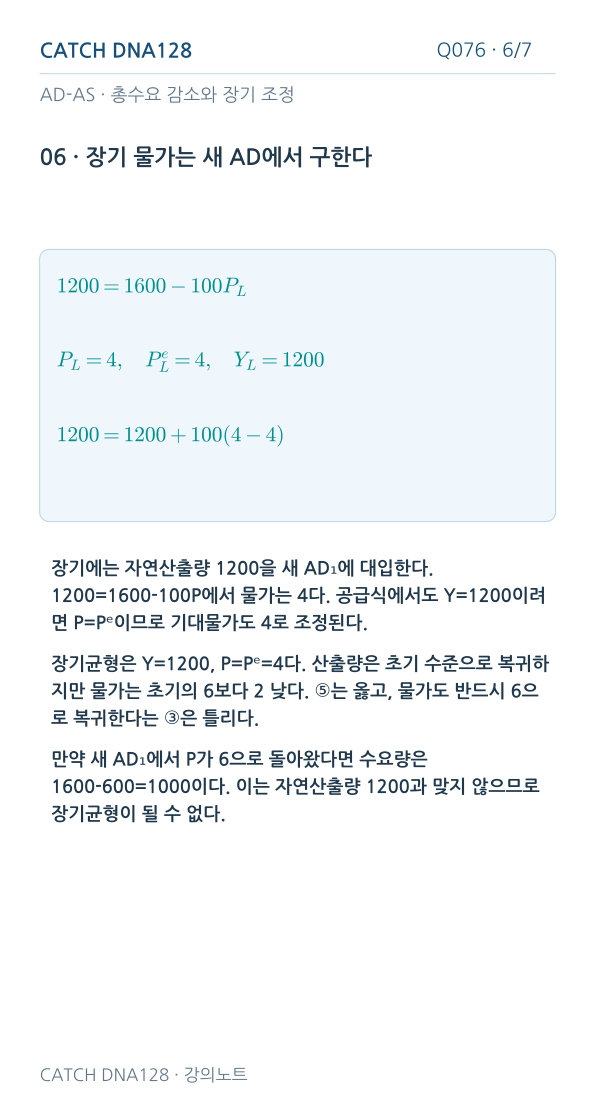
장기에는 자연산출량 1200을 새 AD₁에 대입한다. 1200=1600-100P에서 물가는 4다. 공급식에서도 Y=1200이려면 P=Pᵉ이므로 기대물가도 4로 조정된다.
장기균형은 Y=1200, P=Pᵉ=4다. 산출량은 초기 수준으로 복귀하지만 물가는 초기의 6보다 2 낮다. ⑤는 옳고, 물가도 반드시 6으로 복귀한다는 ③은 틀리다.
만약 새 AD₁에서 P가 6으로 돌아왔다면 수요량은 1600-600=1000이다. 이는 자연산출량 1200과 맞지 않으므로 장기균형이 될 수 없다.
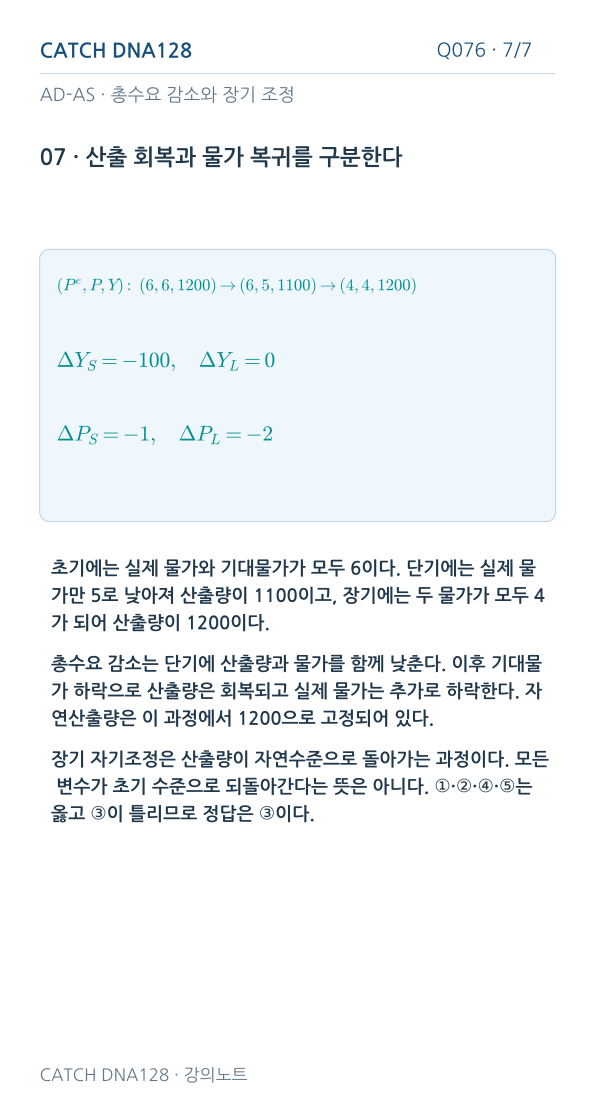
초기에는 실제 물가와 기대물가가 모두 6이다. 단기에는 실제 물가만 5로 낮아져 산출량이 1100이고, 장기에는 두 물가가 모두 4가 되어 산출량이 1200이다.
총수요 감소는 단기에 산출량과 물가를 함께 낮춘다. 이후 기대물가 하락으로 산출량은 회복되고 실제 물가는 추가로 하락한다. 자연산출량은 이 과정에서 1200으로 고정되어 있다.
장기 자기조정은 산출량이 자연수준으로 돌아가는 과정이다. 모든 변수가 초기 수준으로 되돌아간다는 뜻은 아니다. ①·②·④·⑤는 옳고 ③이 틀리므로 정답은 ③이다.
CATCH DNA128 · Q076
원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.
기대물가가 6으로 고정된 상태에서 초기 균형과 총수요 감소 직후의 단기균형을 구하라.
SRAS는 Y=600+100P다. 초기 AD₀와 연립하면 P=6·Y=1200, 새 AD₁과 연립하면 P=5·Y=1100이다. 단기 기대물가는 여전히 6이므로 산출갭은 -100이다.

기대물가가 6에서 4로 하락하면 SRAS는 어떻게 이동하는가? 같은 물가와 같은 산출량 기준으로 각각 설명하라.
같은 P에서 산출량은 -100×(4-6)=200 증가하므로 오른쪽으로 이동한다. 같은 Y에서는 물가가 2 낮아져 아래쪽 이동이다. SRAS는 Y=600+100P에서 Y=800+100P로 바뀐다.

장기 산출량이 1200으로 복귀할 때 실제 물가와 기대물가를 구하고, 물가도 6으로 복귀한다는 주장을 검토하라.
새 AD₁에 Y=1200을 넣으면 1200=1600-100P이므로 P=4다. SRAS에서 자연산출량 조건은 P=Pᵉ이므로 기대물가도 4다. P=6이면 새 AD의 산출량은 1000이어서 자연수준과 맞지 않는다. 따라서 ③이 틀리다.
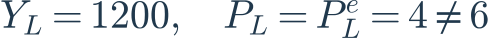
기록을 입력하면 저장 상태가 여기에 표시됩니다.
Q077 / DNA128
교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
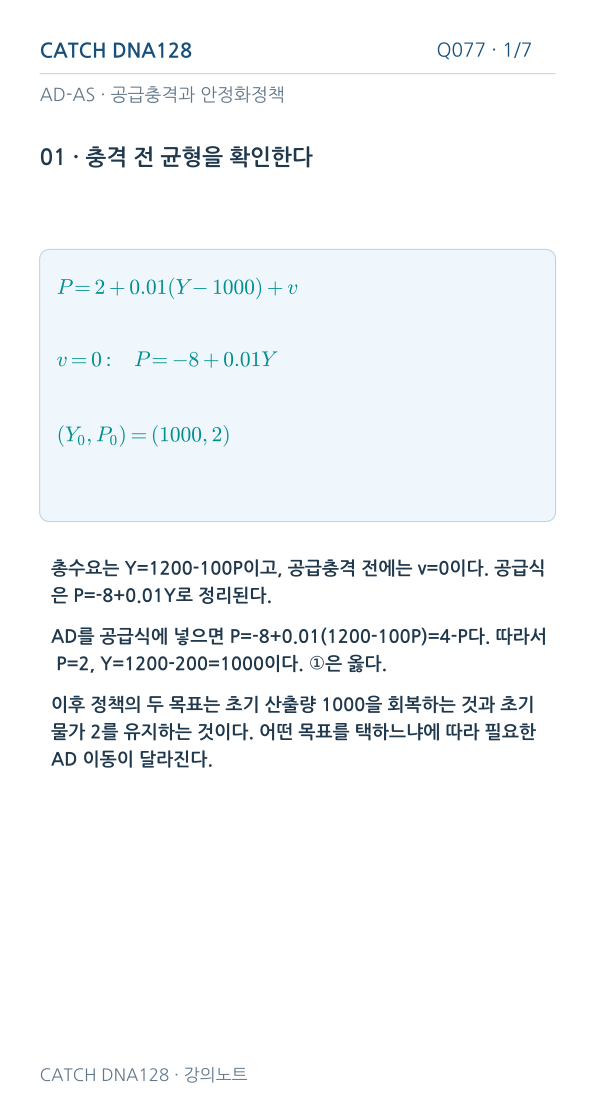
총수요는 Y=1200-100P이고, 공급충격 전에는 v=0이다. 공급식은 P=-8+0.01Y로 정리된다.
AD를 공급식에 넣으면 P=-8+0.01(1200-100P)=4-P다. 따라서 P=2, Y=1200-200=1000이다. ①은 옳다.
이후 정책의 두 목표는 초기 산출량 1000을 회복하는 것과 초기 물가 2를 유지하는 것이다. 어떤 목표를 택하느냐에 따라 필요한 AD 이동이 달라진다.
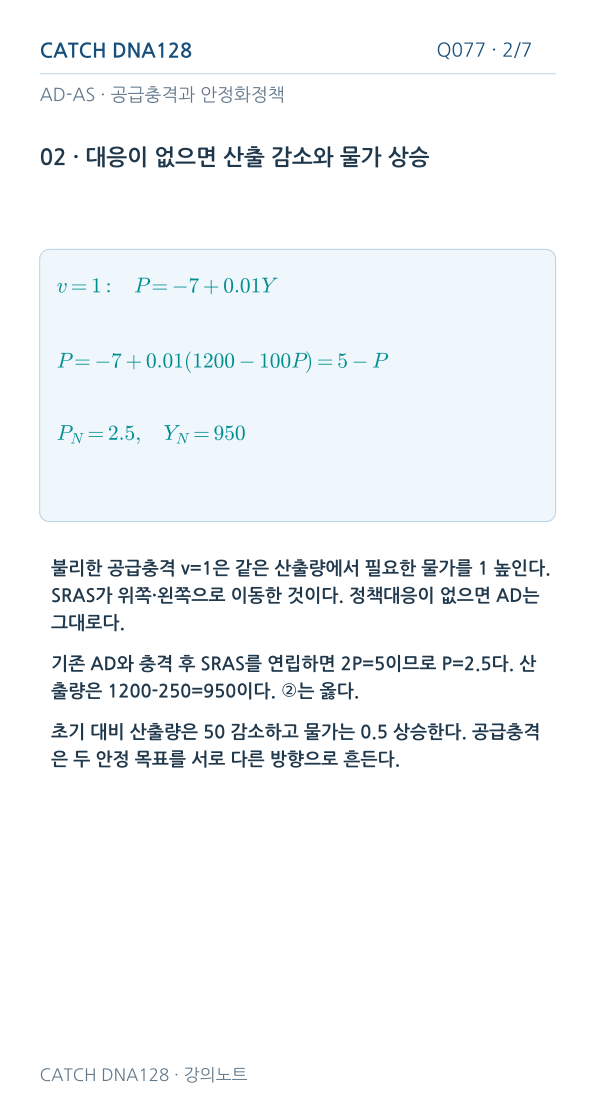
불리한 공급충격 v=1은 같은 산출량에서 필요한 물가를 1 높인다. SRAS가 위쪽·왼쪽으로 이동한 것이다. 정책대응이 없으면 AD는 그대로다.
기존 AD와 충격 후 SRAS를 연립하면 2P=5이므로 P=2.5다. 산출량은 1200-250=950이다. ②는 옳다.
초기 대비 산출량은 50 감소하고 물가는 0.5 상승한다. 공급충격은 두 안정 목표를 서로 다른 방향으로 흔든다.
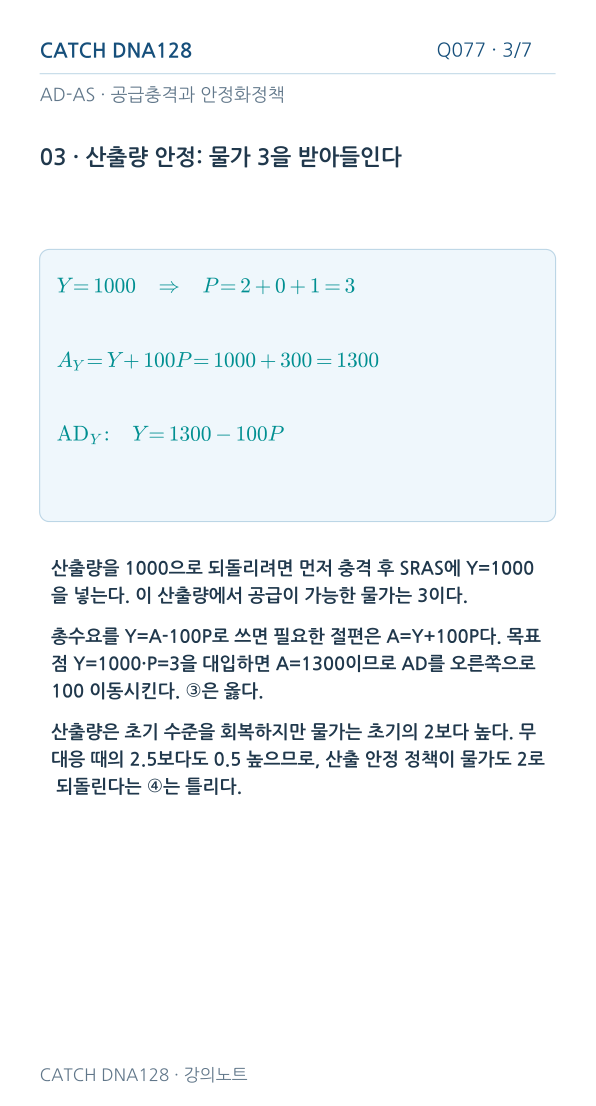
산출량을 1000으로 되돌리려면 먼저 충격 후 SRAS에 Y=1000을 넣는다. 이 산출량에서 공급이 가능한 물가는 3이다.
총수요를 Y=A-100P로 쓰면 필요한 절편은 A=Y+100P다. 목표점 Y=1000·P=3을 대입하면 A=1300이므로 AD를 오른쪽으로 100 이동시킨다. ③은 옳다.
산출량은 초기 수준을 회복하지만 물가는 초기의 2보다 높다. 무대응 때의 2.5보다도 0.5 높으므로, 산출 안정 정책이 물가도 2로 되돌린다는 ④는 틀리다.
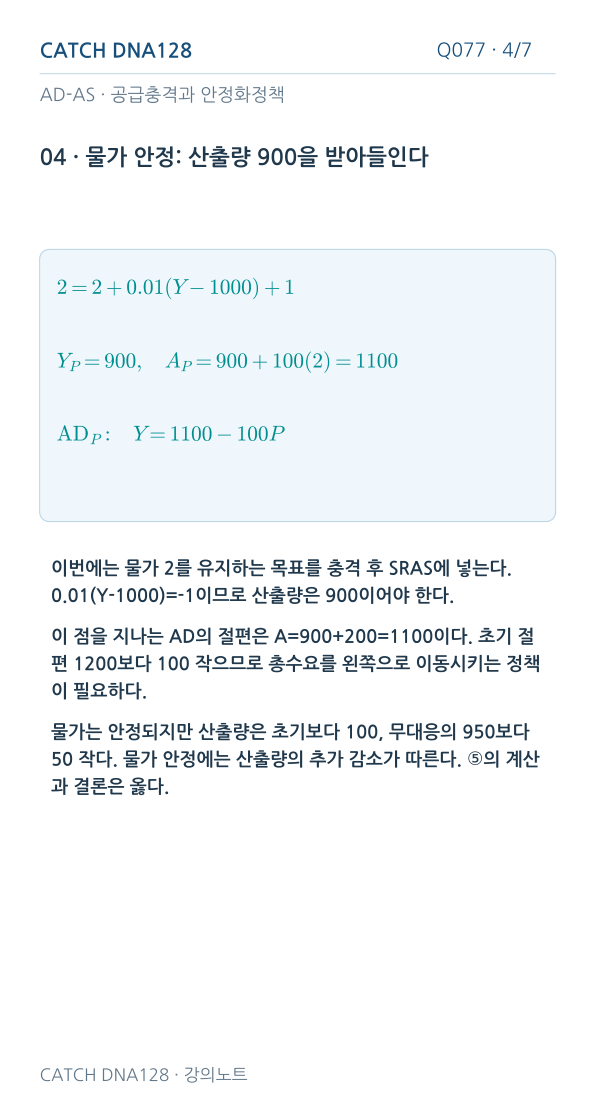
이번에는 물가 2를 유지하는 목표를 충격 후 SRAS에 넣는다. 0.01(Y-1000)=-1이므로 산출량은 900이어야 한다.
이 점을 지나는 AD의 절편은 A=900+200=1100이다. 초기 절편 1200보다 100 작으므로 총수요를 왼쪽으로 이동시키는 정책이 필요하다.
물가는 안정되지만 산출량은 초기보다 100, 무대응의 950보다 50 작다. 물가 안정에는 산출량의 추가 감소가 따른다. ⑤의 계산과 결론은 옳다.
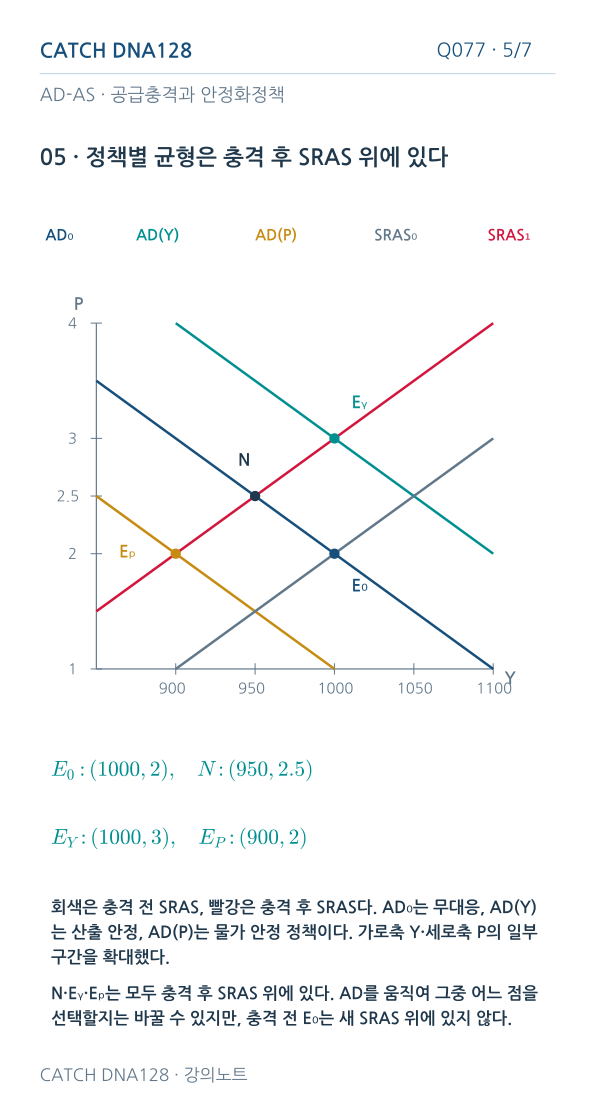
회색은 충격 전 SRAS, 빨강은 충격 후 SRAS다. AD₀는 무대응, AD(Y)는 산출 안정, AD(P)는 물가 안정 정책이다. 가로축 Y·세로축 P의 일부 구간을 확대했다.
N·Eᵧ·Eₚ는 모두 충격 후 SRAS 위에 있다. AD를 움직여 그중 어느 점을 선택할지는 바꿀 수 있지만, 충격 전 E₀는 새 SRAS 위에 있지 않다.
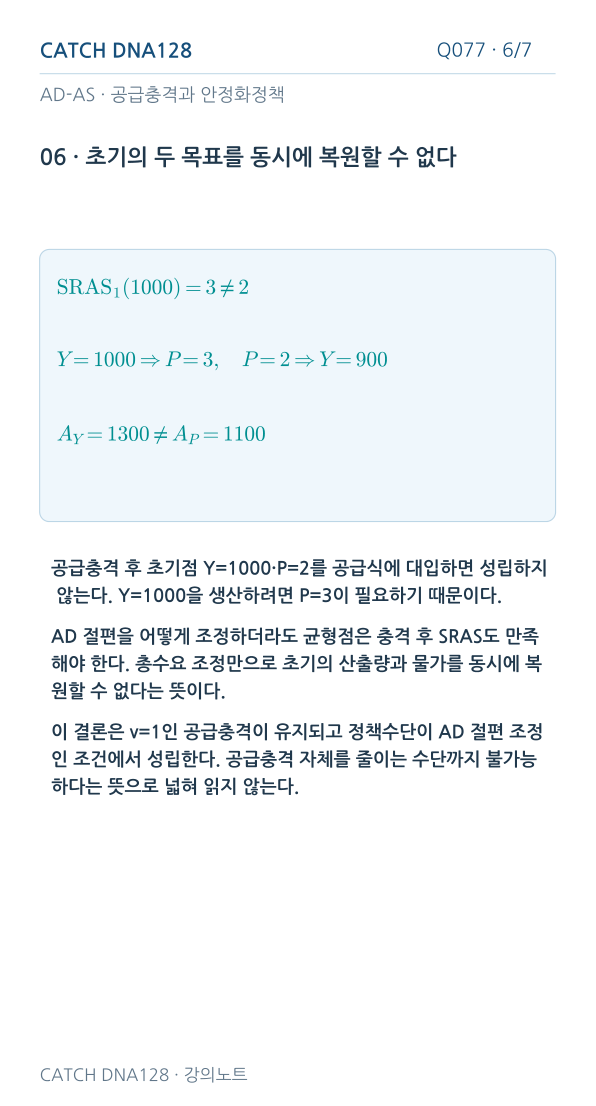
공급충격 후 초기점 Y=1000·P=2를 공급식에 대입하면 성립하지 않는다. Y=1000을 생산하려면 P=3이 필요하기 때문이다.
AD 절편을 어떻게 조정하더라도 균형점은 충격 후 SRAS도 만족해야 한다. 총수요 조정만으로 초기의 산출량과 물가를 동시에 복원할 수 없다는 뜻이다.
이 결론은 v=1인 공급충격이 유지되고 정책수단이 AD 절편 조정인 조건에서 성립한다. 공급충격 자체를 줄이는 수단까지 불가능하다는 뜻으로 넓혀 읽지 않는다.
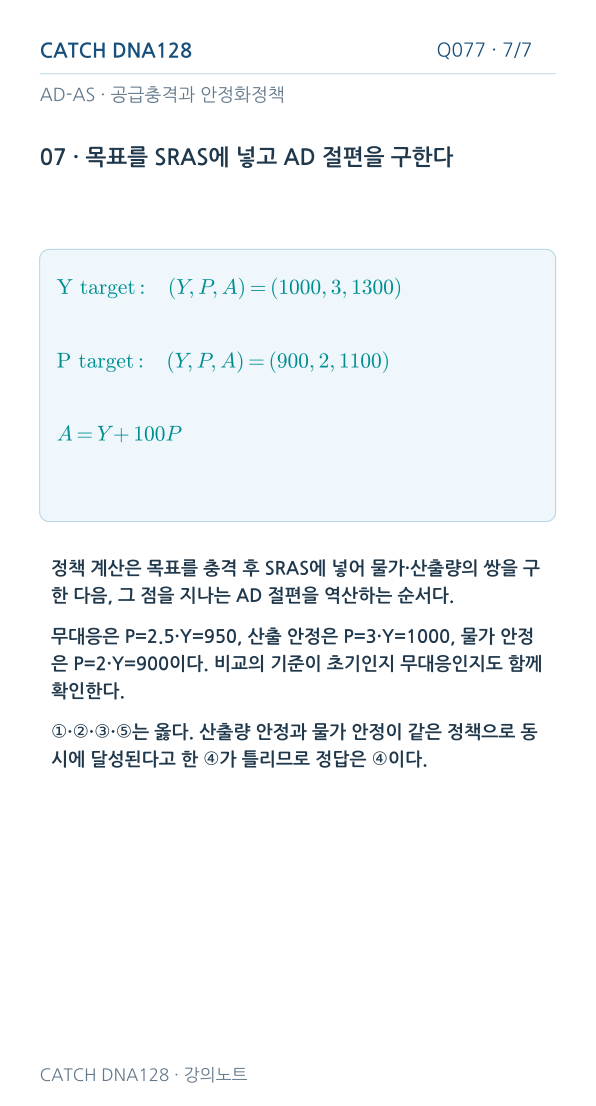
정책 계산은 목표를 충격 후 SRAS에 넣어 물가·산출량의 쌍을 구한 다음, 그 점을 지나는 AD 절편을 역산하는 순서다.
무대응은 P=2.5·Y=950, 산출 안정은 P=3·Y=1000, 물가 안정은 P=2·Y=900이다. 비교의 기준이 초기인지 무대응인지도 함께 확인한다.
①·②·③·⑤는 옳다. 산출량 안정과 물가 안정이 같은 정책으로 동시에 달성된다고 한 ④가 틀리므로 정답은 ④이다.
CATCH DNA128 · Q077
원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.
충격 전 균형과 v=1 이후 정책대응이 없을 때의 균형을 구하라.
충격 전 공급식은 P=-8+0.01Y다. AD와 연립하면 P=2·Y=1000이다. 충격 후에는 P=-7+0.01Y이므로 기존 AD와 연립하면 P=2.5·Y=950이다. 산출량은50 감소하고 물가는0.5 상승한다.

산출량을1000으로 안정시킬 때와 물가를2로 안정시킬 때 필요한 AD 절편을 각각 구하라.
산출 목표1000을 충격 후 SRAS에 넣으면P=3이다. A=1000+100×3=1300이다. 물가 목표2를 넣으면Y=900이며 A=900+100×2=1100이다. 전자는 총수요 확대, 후자는 총수요 축소다.

하나의 AD 절편 조정으로 초기 산출량1000과 물가2를 동시에 복원할 수 없는 이유와 적용 조건을 설명하라.
v=1인 SRAS에서 Y=1000이면P=3이므로 초기점(1000,2)은 새 공급곡선 위에 없다. AD만 조정해서는 공급조건을 바꿀 수 없다. 산출 안정 정책의 물가는3이므로④가 틀리다. 공급충격이 유지되고 정책수단이 AD 절편 조정인 경우의 결론이다.
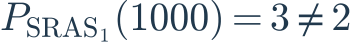
기록을 입력하면 저장 상태가 여기에 표시됩니다.
Q078 / DNA128
교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
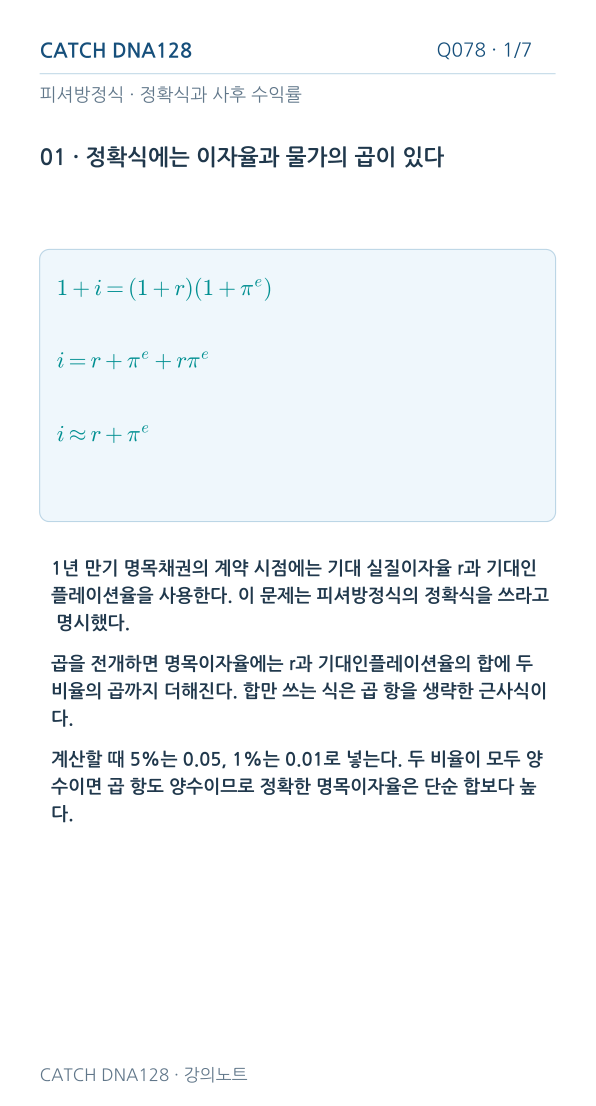
CATCH DNA128 Q078 · 1/7 피셔방정식 · 정확식과 사후 수익률 01 · 정확식에는 이자율과 물가의 곱이 있다 1년 만기 명목채권의 계약 시점에는 기대 실질이자율 r과 기대인 플레이션율을 사용한다. 이 문제는 피셔방정식의 정확식을 쓰라고 명시했다. 곱을 전개하면 명목이자율에는 r과 기대인플레이션율의 합에 두 비율의 곱까지 더해진다. 합만 쓰는 식은 곱 항을 생략한 근사식이 다. 계산할 때 5%는 0.05, 1%는 0.01로 넣는다. 두 비율이 모두 양 수이면 곱 항도 양수이므로 정확한 명목이자율은 단순 합보다 높 다. CATCH DNA128 · 강의노트 1 + i = (1 + r)(1 + πe) i = r + πe + rπe i ≈r + πe
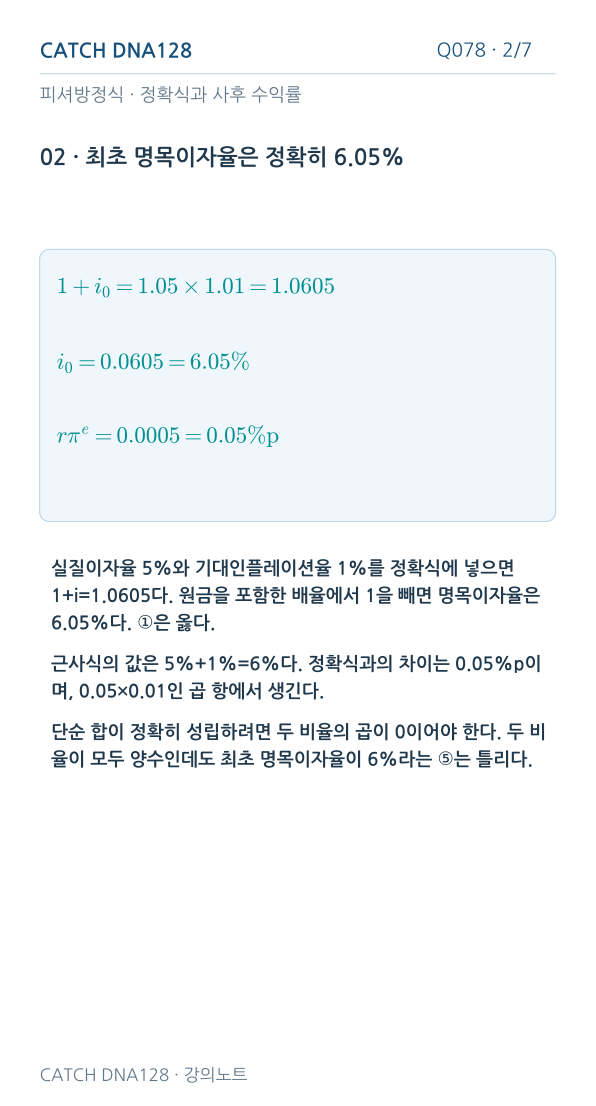
CATCH DNA128 Q078 · 2/7 피셔방정식 · 정확식과 사후 수익률 02 · 최초 명목이자율은 정확히 6.05% 실질이자율 5%와 기대인플레이션율 1%를 정확식에 넣으면 1+i=1.0605다. 원금을 포함한 배율에서 1을 빼면 명목이자율은 6.05%다. ①은 옳다. 근사식의 값은 5%+1%=6%다. 정확식과의 차이는 0.05%p이 며, 0.05×0.01인 곱 항에서 생긴다. 단순 합이 정확히 성립하려면 두 비율의 곱이 0이어야 한다. 두 비 율이 모두 양수인데도 최초 명목이자율이 6%라는 ⑤는 틀리다. CATCH DNA128 · 강의노트 1 + i0 = 1.05 × 1.01 = 1.0605 i0 = 0.0605 = 6.05% rπe = 0.0005 = 0.05%p
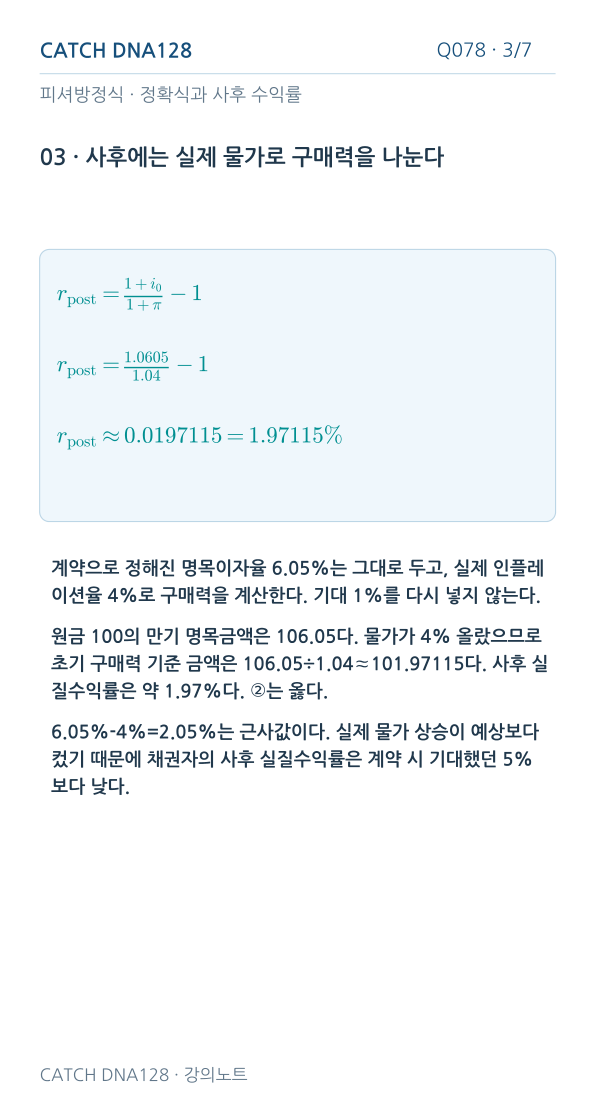
CATCH DNA128 Q078 · 3/7 피셔방정식 · 정확식과 사후 수익률 03 · 사후에는 실제 물가로 구매력을 나눈다 계약으로 정해진 명목이자율 6.05%는 그대로 두고, 실제 인플레 이션율 4%로 구매력을 계산한다. 기대 1%를 다시 넣지 않는다. 원금 100의 만기 명목금액은 106.05다. 물가가 4% 올랐으므로 초기 구매력 기준 금액은 106.05÷1.04≈101.97115다. 사후 실 질수익률은 약 1.97%다. ②는 옳다. 6.05%-4%=2.05%는 근사값이다. 실제 물가 상승이 예상보다 컸기 때문에 채권자의 사후 실질수익률은 계약 시 기대했던 5% 보다 낮다. CATCH DNA128 · 강의노트 rpost = 1 + i0 1 + π −1 rpost = 1.0605 1.04 −1 rpost ≈0.0197115 = 1.97115%
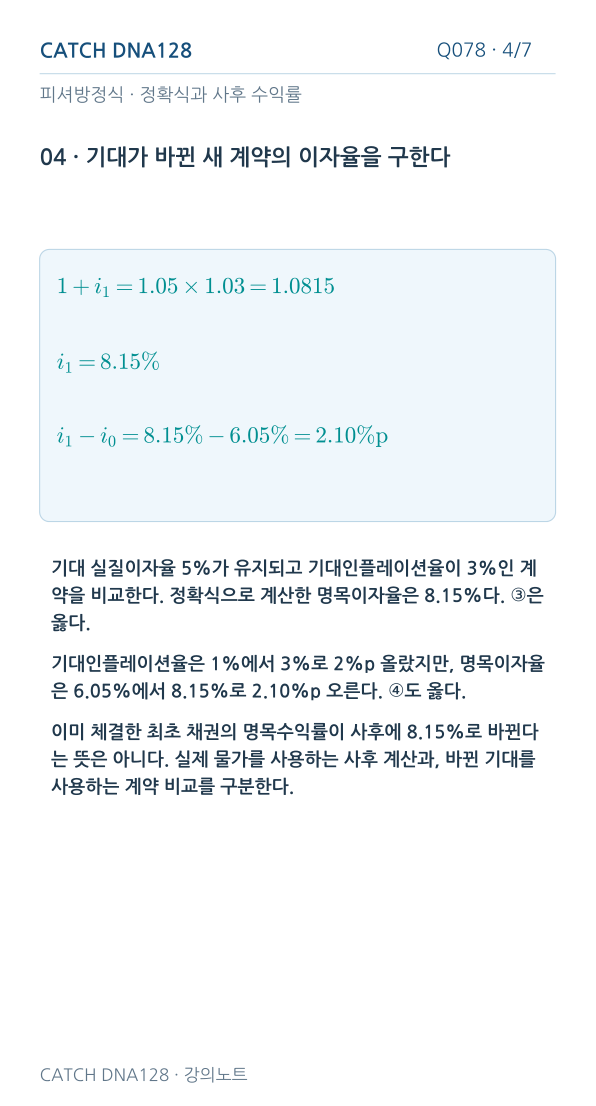
CATCH DNA128 Q078 · 4/7 피셔방정식 · 정확식과 사후 수익률 04 · 기대가 바뀐 새 계약의 이자율을 구한다 기대 실질이자율 5%가 유지되고 기대인플레이션율이 3%인 계 약을 비교한다. 정확식으로 계산한 명목이자율은 8.15%다. ③은 옳다. 기대인플레이션율은 1%에서 3%로 2%p 올랐지만, 명목이자율 은 6.05%에서 8.15%로 2.10%p 오른다. ④도 옳다. 이미 체결한 최초 채권의 명목수익률이 사후에 8.15%로 바뀐다 는 뜻은 아니다. 실제 물가를 사용하는 사후 계산과, 바뀐 기대를 사용하는 계약 비교를 구분한다. CATCH DNA128 · 강의노트 1 + i1 = 1.05 × 1.03 = 1.0815 i1 = 8.15% i1 −i0 = 8.15% −6.05% = 2.10%p
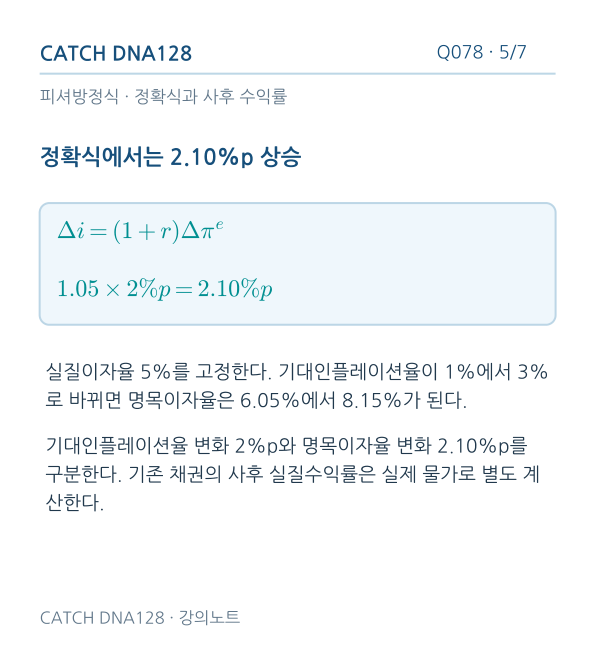
CATCH DNA128 Q078 · 5/7 피셔방정식 · 정확식과 사후 수익률 정확식에서는 2.10%p 상승 실질이자율 5%를 고정한다. 기대인플레이션율이 1%에서 3% 로 바뀌면 명목이자율은 6.05%에서 8.15%가 된다. 기대인플레이션율 변화 2%p와 명목이자율 변화 2.10%p를 구분한다. 기존 채권의 사후 실질수익률은 실제 물가로 별도 계 산한다. CATCH DNA128 · 강의노트 ∆i = (1 + r)∆πe 1.05 × 2%p = 2.10%p
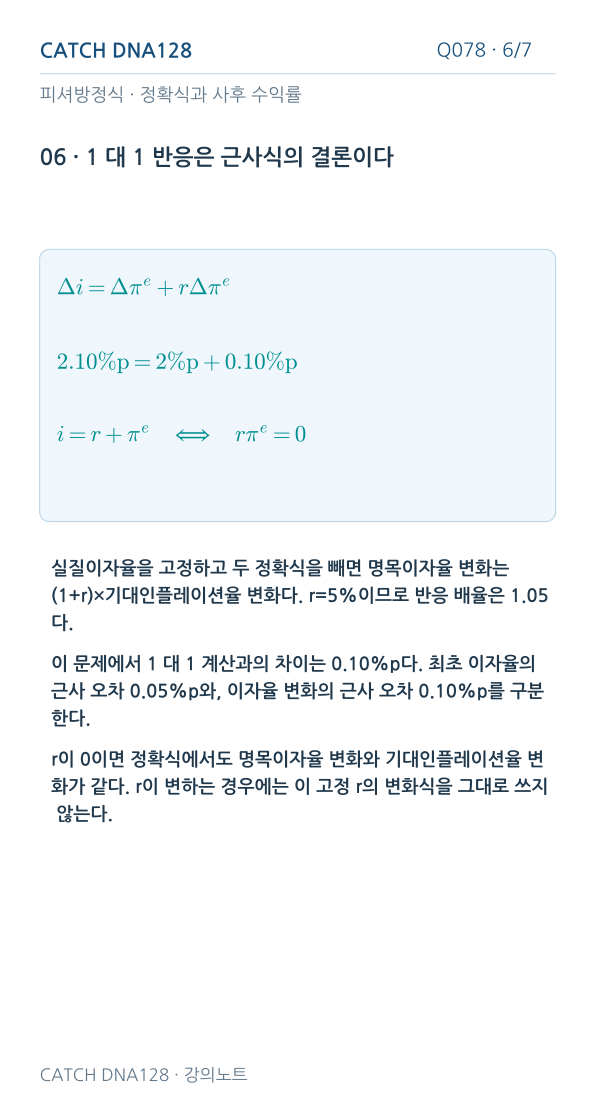
CATCH DNA128 Q078 · 6/7 피셔방정식 · 정확식과 사후 수익률 06 · 1 대 1 반응은 근사식의 결론이다 실질이자율을 고정하고 두 정확식을 빼면 명목이자율 변화는 (1+r)×기대인플레이션율 변화다. r=5%이므로 반응 배율은 1.05 다. 이 문제에서 1 대 1 계산과의 차이는 0.10%p다. 최초 이자율의 근사 오차 0.05%p와, 이자율 변화의 근사 오차 0.10%p를 구분 한다. r이 0이면 정확식에서도 명목이자율 변화와 기대인플레이션율 변 화가 같다. r이 변하는 경우에는 이 고정 r의 변화식을 그대로 쓰지 않는다. CATCH DNA128 · 강의노트 ∆i = ∆πe + r∆πe 2.10%p = 2%p + 0.10%p i = r + πe rπe = 0
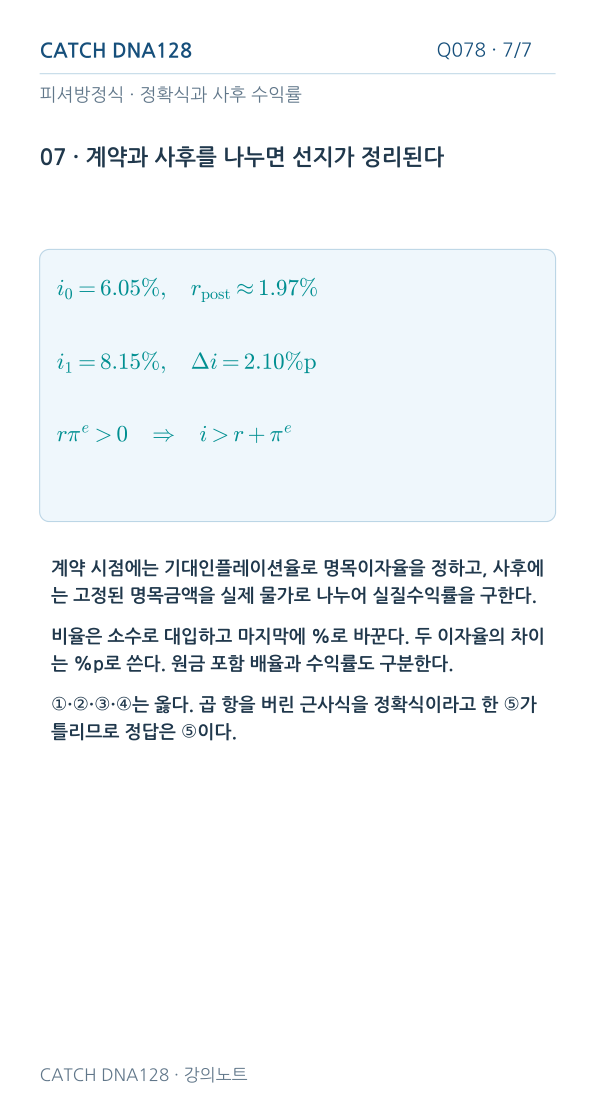
CATCH DNA128 Q078 · 7/7 피셔방정식 · 정확식과 사후 수익률 07 · 계약과 사후를 나누면 선지가 정리된다 계약 시점에는 기대인플레이션율로 명목이자율을 정하고, 사후에 는 고정된 명목금액을 실제 물가로 나누어 실질수익률을 구한다. 비율은 소수로 대입하고 마지막에 %로 바꾼다. 두 이자율의 차이 는 %p로 쓴다. 원금 포함 배율과 수익률도 구분한다. ①·②·③·④는 옳다. 곱 항을 버린 근사식을 정확식이라고 한 ⑤가 틀리므로 정답은 ⑤이다. CATCH DNA128 · 강의노트 i0 = 6.05%, rpost ≈1.97% i1 = 8.15%, ∆i = 2.10%p rπe > 0 ⇒ i > r + πe
CATCH DNA128 · Q078
원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.
r=5%, 기대인플레이션율=1%일 때 정확한 명목이자율과 근사식의 오차를 구하라.
정확식은 1+i=1.05×1.01=1.0605이므로 i=6.05%다. 단순 합 6%는 근사값이며, 생략한 곱 항 0.05×0.01=0.0005 때문에 0.05%p 낮다. 두 비율이 모두 양수인데도 6%가 정확하다는 ⑤는 틀리다.
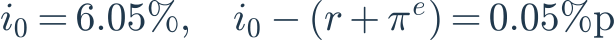
최초 명목이자율로 계약한 뒤 실제 인플레이션율이4%라면 사후 실질수익률은 얼마인가?
명목이자율 6.05%는 고정한다. 실제 물가 배율1.04로 나누면 (1.0605÷1.04)-1≈0.0197115이므로 약1.97%다. 명목이자율에서4%를 빼는2.05%는 근사값이고, 기대1%를 분모에 넣으면 사후 계산이 아니다.
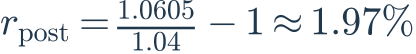
r=5% 고정하에 기대인플레이션율이1%에서3%가 되면 명목이자율은 얼마나 변하는가?
새 명목이자율은1.05×1.03-1=8.15%다. 최초6.05%에서2.10%p 오른다. 정확식의 기울기는1+r=1.05이므로1.05×2%p=2.10%p다. 실질이자율 고정 조건이 필요하며, 이미 체결한 최초 채권의 명목수익률을 바꾸는 계산은 아니다.

기록을 입력하면 저장 상태가 여기에 표시됩니다.
Q079 / DNA128
교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
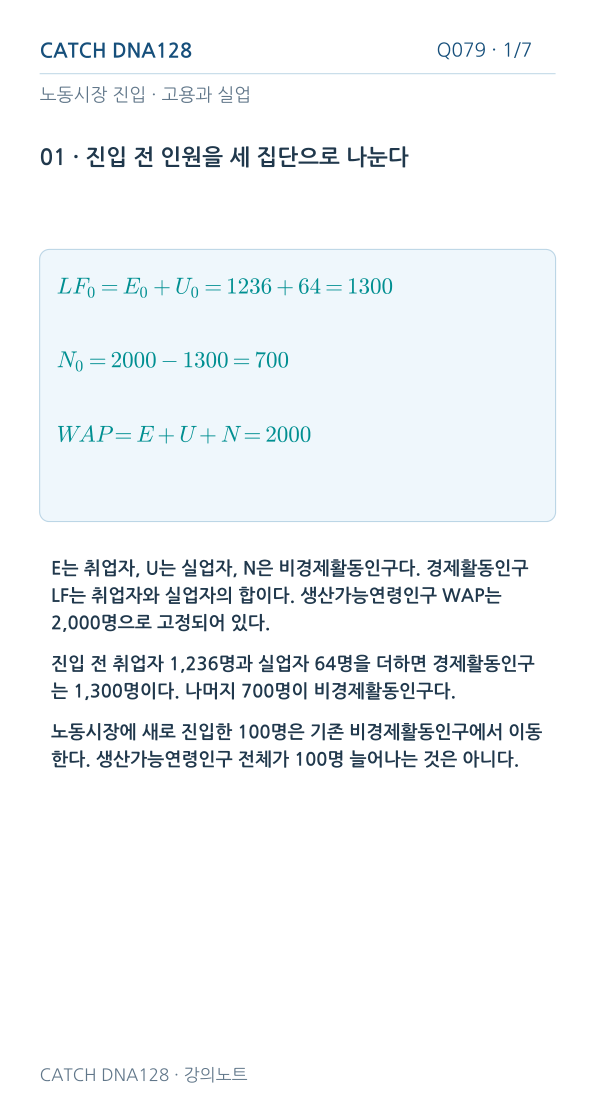
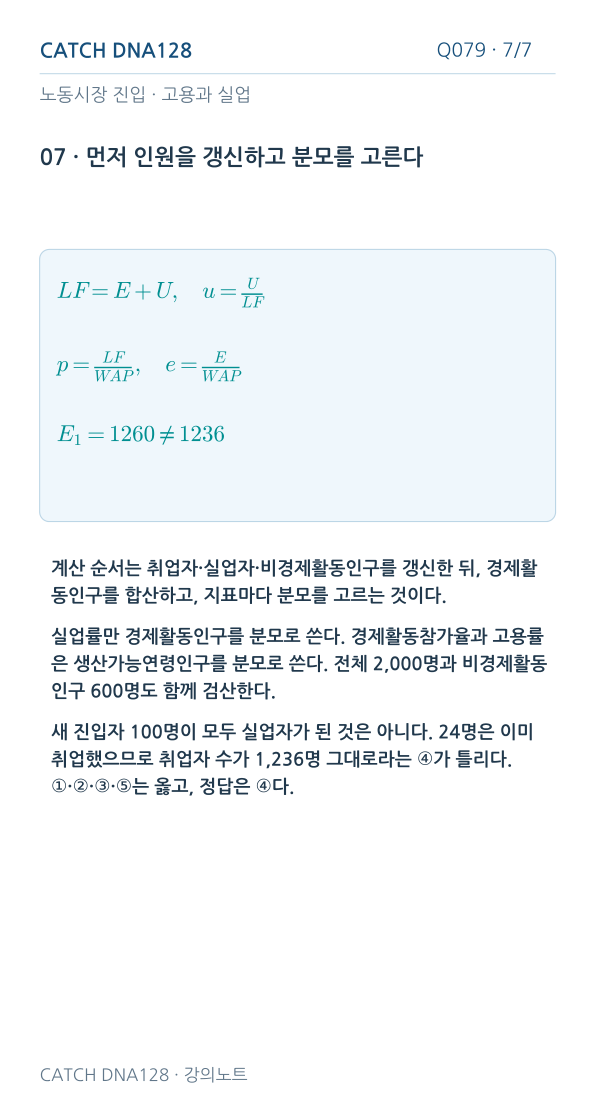
CATCH DNA128 Q079 · 1/7 노동시장 진입 · 고용과 실업 01 · 진입 전 인원을 세 집단으로 나눈다 E는 취업자, U는 실업자, N은 비경제활동인구다. 경제활동인구 LF는 취업자와 실업자의 합이다. 생산가능연령인구 WAP는 2,000명으로 고정되어 있다. 진입 전 취업자 1,236명과 실업자 64명을 더하면 경제활동인구 는 1,300명이다. 나머지 700명이 비경제활동인구다. 노동시장에 새로 진입한 100명은 기존 비경제활동인구에서 이동 한다. 생산가능연령인구 전체가 100명 늘어나는 것은 아니다. CATCH DNA128 · 강의노트 LF0 = E0 + U0 = 1236 + 64 = 1300 N0 = 2000 −1300 = 700 WAP = E + U + N = 2000
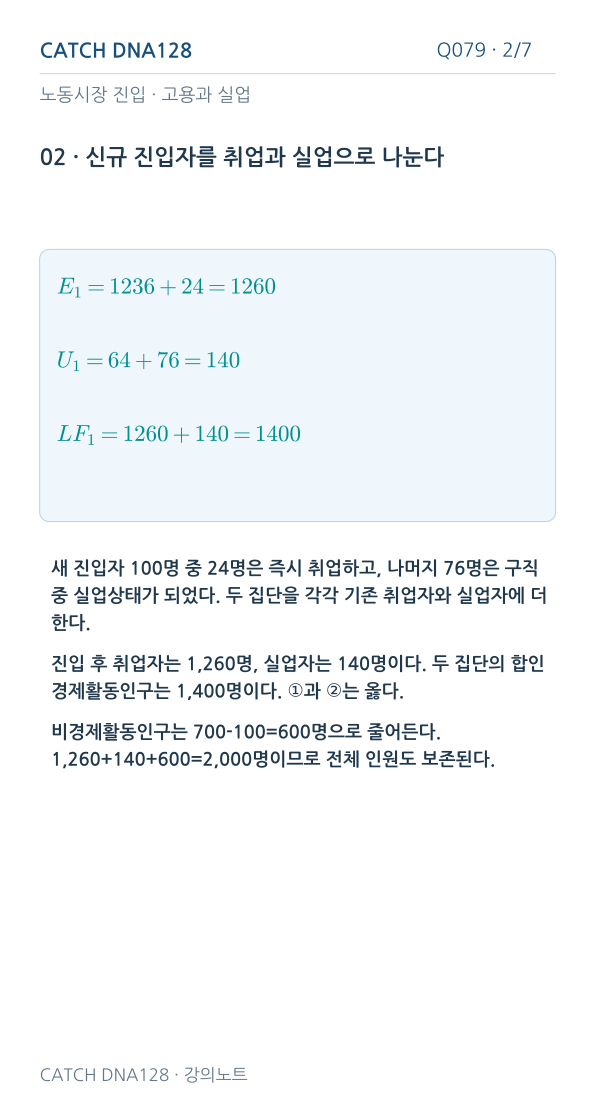
CATCH DNA128 Q079 · 2/7 노동시장 진입 · 고용과 실업 02 · 신규 진입자를 취업과 실업으로 나눈다 새 진입자 100명 중 24명은 즉시 취업하고, 나머지 76명은 구직 중 실업상태가 되었다. 두 집단을 각각 기존 취업자와 실업자에 더 한다. 진입 후 취업자는 1,260명, 실업자는 140명이다. 두 집단의 합인 경제활동인구는 1,400명이다. ①과 ②는 옳다. 비경제활동인구는 700-100=600명으로 줄어든다. 1,260+140+600=2,000명이므로 전체 인원도 보존된다. CATCH DNA128 · 강의노트 E1 = 1236 + 24 = 1260 U1 = 64 + 76 = 140 LF1 = 1260 + 140 = 1400
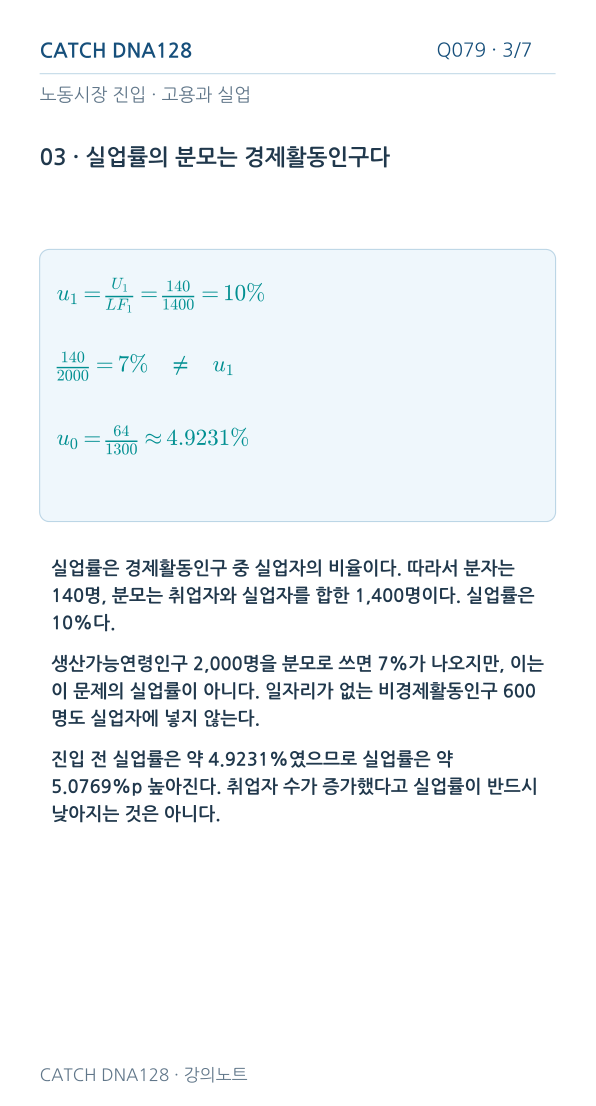
CATCH DNA128 Q079 · 3/7 노동시장 진입 · 고용과 실업 03 · 실업률의 분모는 경제활동인구다 실업률은 경제활동인구 중 실업자의 비율이다. 따라서 분자는 140명, 분모는 취업자와 실업자를 합한 1,400명이다. 실업률은 10%다. 생산가능연령인구 2,000명을 분모로 쓰면 7%가 나오지만, 이는 이 문제의 실업률이 아니다. 일자리가 없는 비경제활동인구 600 명도 실업자에 넣지 않는다. 진입 전 실업률은 약 4.9231%였으므로 실업률은 약 5.0769%p 높아진다. 취업자 수가 증가했다고 실업률이 반드시 낮아지는 것은 아니다. CATCH DNA128 · 강의노트 u1 = U1 LF1 = 140 1400 = 10% 140 2000 = 7% u1 u0 = 64 1300 ≈4.9231%
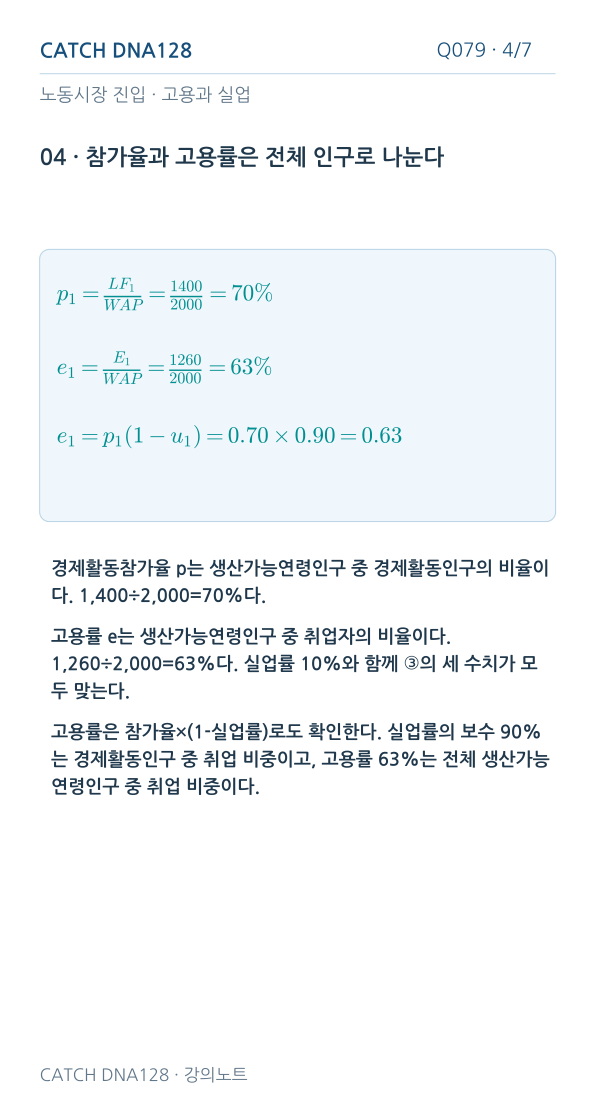
CATCH DNA128 Q079 · 4/7 노동시장 진입 · 고용과 실업 04 · 참가율과 고용률은 전체 인구로 나눈다 경제활동참가율 p는 생산가능연령인구 중 경제활동인구의 비율이 다. 1,400÷2,000=70%다. 고용률 e는 생산가능연령인구 중 취업자의 비율이다. 1,260÷2,000=63%다. 실업률 10%와 함께 ③의 세 수치가 모 두 맞는다. 고용률은 참가율×(1-실업률)로도 확인한다. 실업률의 보수 90% 는 경제활동인구 중 취업 비중이고, 고용률 63%는 전체 생산가능 연령인구 중 취업 비중이다. CATCH DNA128 · 강의노트 p1 = LF1 WAP = 1400 2000 = 70% e1 = E1 WAP = 1260 2000 = 63% e1 = p1(1 −u1) = 0.70 × 0.90 = 0.63
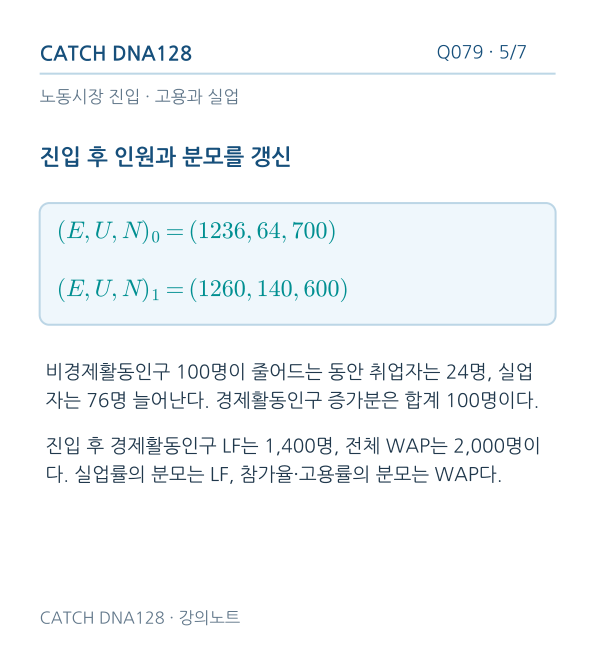
CATCH DNA128 Q079 · 5/7 노동시장 진입 · 고용과 실업 진입 후 인원과 분모를 갱신 비경제활동인구 100명이 줄어드는 동안 취업자는 24명, 실업 자는 76명 늘어난다. 경제활동인구 증가분은 합계 100명이다. 진입 후 경제활동인구 LF는 1,400명, 전체 WAP는 2,000명이 다. 실업률의 분모는 LF, 참가율·고용률의 분모는 WAP다. CATCH DNA128 · 강의노트 (E, U, N)0 = (1236, 64, 700) (E, U, N)1 = (1260, 140, 600)
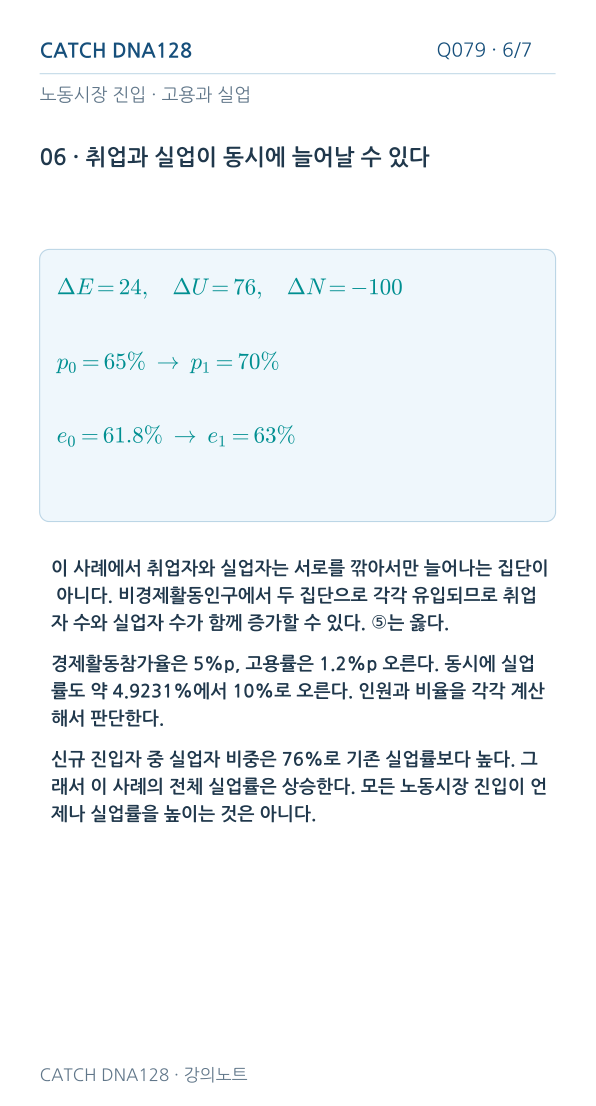
CATCH DNA128 Q079 · 6/7 노동시장 진입 · 고용과 실업 06 · 취업과 실업이 동시에 늘어날 수 있다 이 사례에서 취업자와 실업자는 서로를 깎아서만 늘어나는 집단이 아니다. 비경제활동인구에서 두 집단으로 각각 유입되므로 취업 자 수와 실업자 수가 함께 증가할 수 있다. ⑤는 옳다. 경제활동참가율은 5%p, 고용률은 1.2%p 오른다. 동시에 실업 률도 약 4.9231%에서 10%로 오른다. 인원과 비율을 각각 계산 해서 판단한다. 신규 진입자 중 실업자 비중은 76%로 기존 실업률보다 높다. 그 래서 이 사례의 전체 실업률은 상승한다. 모든 노동시장 진입이 언 제나 실업률을 높이는 것은 아니다. CATCH DNA128 · 강의노트 ∆E = 24, ∆U = 76, ∆N = −100 p0 = 65% →p1 = 70% e0 = 61.8% →e1 = 63%
CATCH DNA128 Q079 · 7/7 노동시장 진입 · 고용과 실업 07 · 먼저 인원을 갱신하고 분모를 고른다 계산 순서는 취업자·실업자·비경제활동인구를 갱신한 뒤, 경제활 동인구를 합산하고, 지표마다 분모를 고르는 것이다. 실업률만 경제활동인구를 분모로 쓴다. 경제활동참가율과 고용률 은 생산가능연령인구를 분모로 쓴다. 전체 2,000명과 비경제활동 인구 600명도 함께 검산한다. 새 진입자 100명이 모두 실업자가 된 것은 아니다. 24명은 이미 취업했으므로 취업자 수가 1,236명 그대로라는 ④가 틀리다. ①·②·③·⑤는 옳고, 정답은 ④다. CATCH DNA128 · 강의노트 LF = E + U, u = U LF p = LF WAP, e = E WAP E1 = 1260 1236
CATCH DNA128 · Q079
원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.
진입 전후 취업자·실업자·비경제활동인구와 경제활동인구를 각각 구하라.
진입 전 E=1,236명, U=64명, LF=1,300명, N=700명이다. 신규100명 중 취업24명·실업76명을 각각 더하면 E=1,260명, U=140명, LF=1,400명, N=600명이다. 두 시점 모두 E+U+N=2,000명이다.
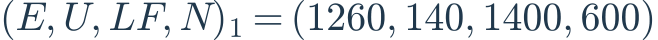
진입 후 실업률·경제활동참가율·고용률을 구하고 각 분모를 설명하라.
실업률=140/1,400=10%다. 참가율=1,400/2,000=70%, 고용률=1,260/2,000=63%다. 실업률의 분모는 경제활동인구, 나머지 두 지표의 분모는 생산가능연령인구다. 0.70×(1-0.10)=0.63으로도 검산한다.
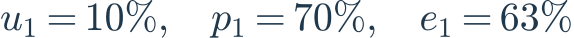
취업자와 실업자가 동시에 늘어날 수 있는 이유와 ④가 틀린 이유를 설명하라.
비경제활동인구에서 취업으로24명, 실업으로76명이 각각 이동했기 때문이다. 생산가능연령인구는 고정되어도 경제활동인구는100명 증가한다. 새 진입자를 모두 실업자로 처리하면 즉시 취업한24명을 누락한다. 따라서 취업자가1,236명 그대로라는④는 틀리다.
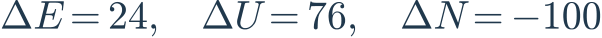
기록을 입력하면 저장 상태가 여기에 표시됩니다.
Q080 / DNA128
교정본 B10R8 확보 · 기존 R3 승인 · B10R8 대조 검수 완료
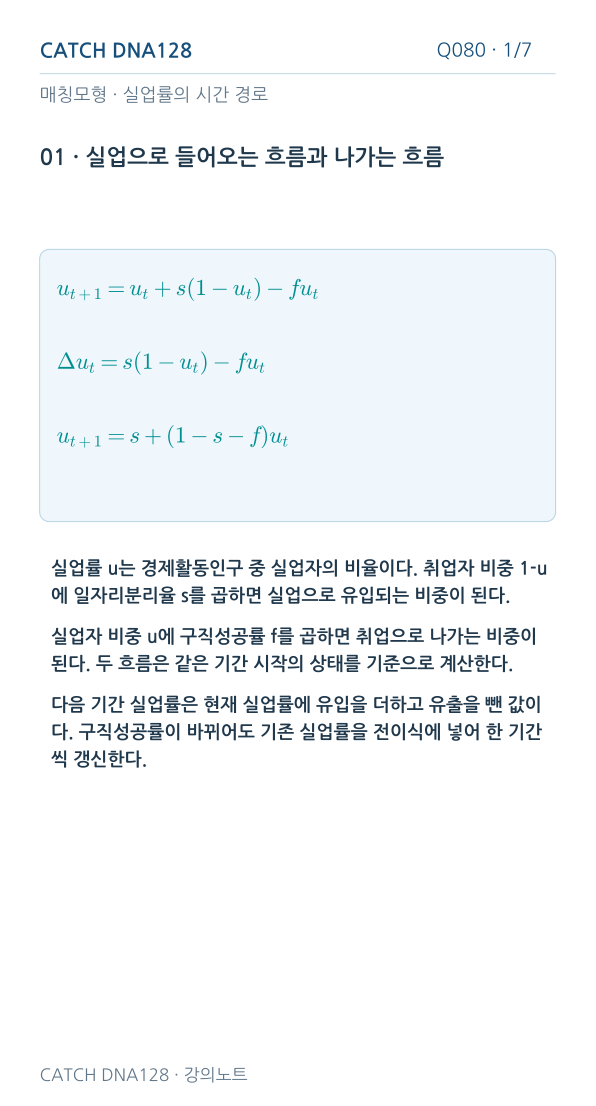
실업률 u는 경제활동인구 중 실업자의 비율이다. 취업자 비중 1-u에 일자리분리율 s를 곱하면 실업으로 유입되는 비중이 된다.
실업자 비중 u에 구직성공률 f를 곱하면 취업으로 나가는 비중이 된다. 두 흐름은 같은 기간 시작의 상태를 기준으로 계산한다.
다음 기간 실업률은 현재 실업률에 유입을 더하고 유출을 뺀 값이다. 구직성공률이 바뀌어도 기존 실업률을 전이식에 넣어 한 기간씩 갱신한다.
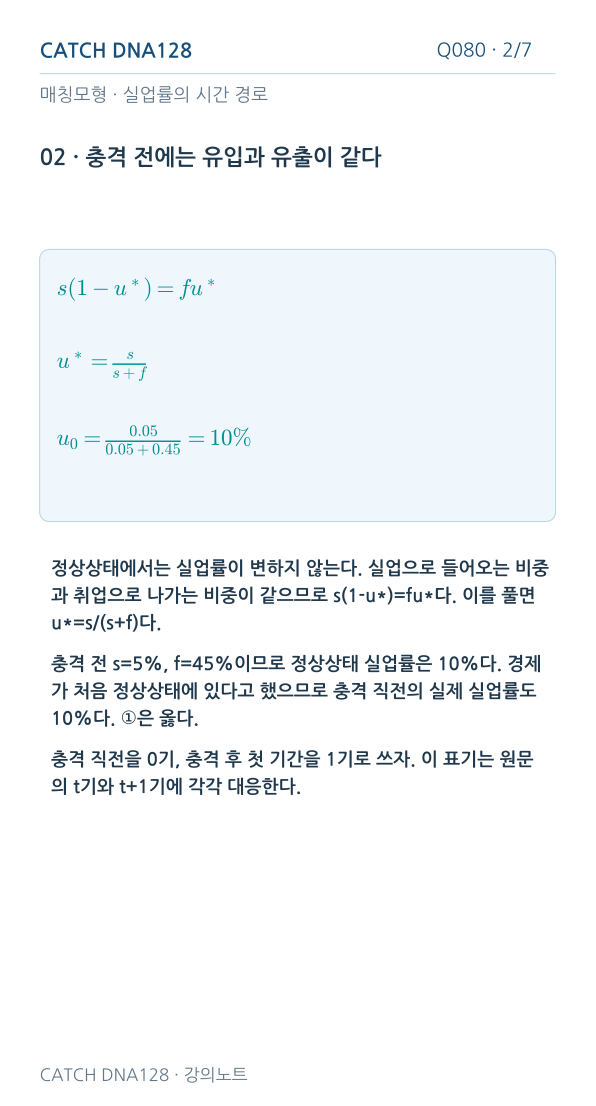
정상상태에서는 실업률이 변하지 않는다. 실업으로 들어오는 비중과 취업으로 나가는 비중이 같으므로 s(1-u*)=fu*다. 이를 풀면 u*=s/(s+f)다.
충격 전 s=5%, f=45%이므로 정상상태 실업률은 10%다. 경제가 처음 정상상태에 있다고 했으므로 충격 직전의 실제 실업률도 10%다. ①은 옳다.
충격 직전을 0기, 충격 후 첫 기간을 1기로 쓰자. 이 표기는 원문의 t기와 t+1기에 각각 대응한다.
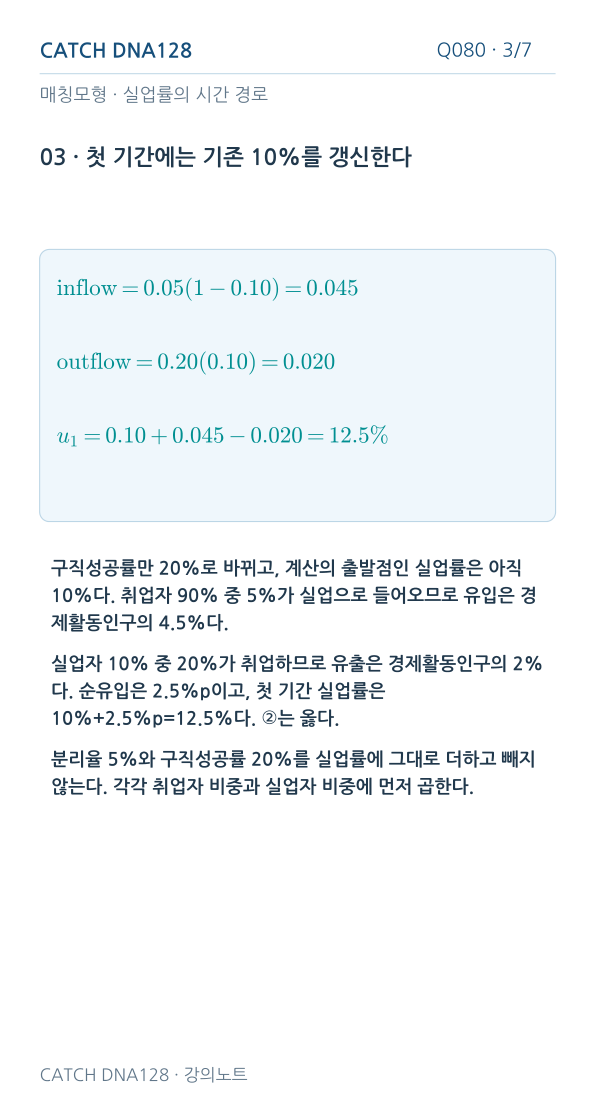
구직성공률만 20%로 바뀌고, 계산의 출발점인 실업률은 아직 10%다. 취업자 90% 중 5%가 실업으로 들어오므로 유입은 경제활동인구의 4.5%다.
실업자 10% 중 20%가 취업하므로 유출은 경제활동인구의 2%다. 순유입은 2.5%p이고, 첫 기간 실업률은 10%+2.5%p=12.5%다. ②는 옳다.
분리율 5%와 구직성공률 20%를 실업률에 그대로 더하고 빼지 않는다. 각각 취업자 비중과 실업자 비중에 먼저 곱한다.
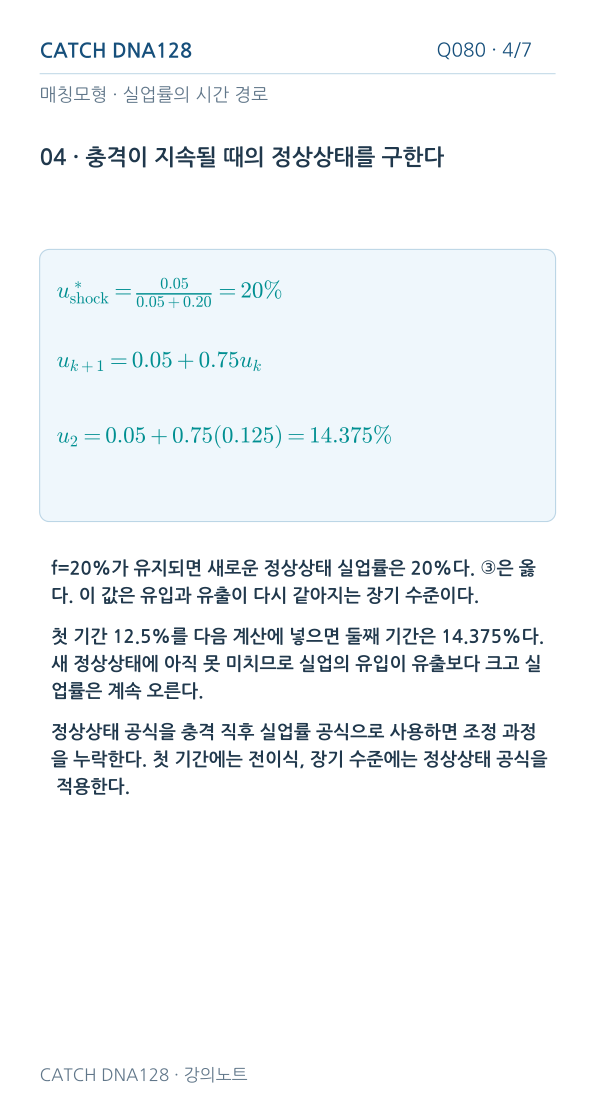
f=20%가 유지되면 새로운 정상상태 실업률은 20%다. ③은 옳다. 이 값은 유입과 유출이 다시 같아지는 장기 수준이다.
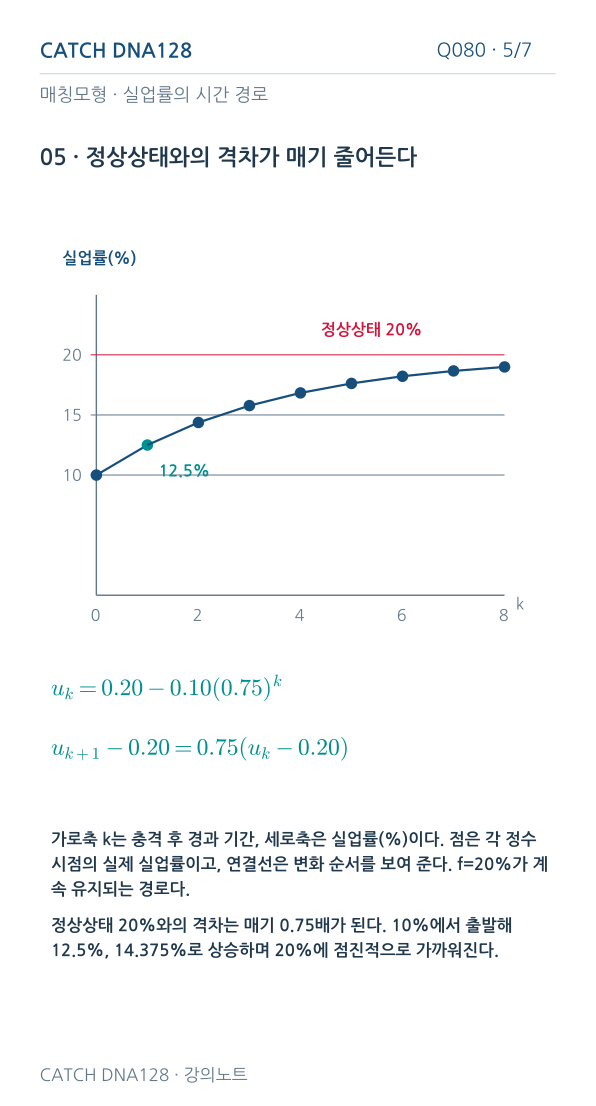
첫 기간 12.5%를 다음 계산에 넣으면 둘째 기간은 14.375%다. 새 정상상태에 아직 못 미치므로 실업의 유입이 유출보다 크고 실업률은 계속 오른다.
정상상태 공식을 충격 직후 실업률 공식으로 사용하면 조정 과정을 누락한다. 첫 기간에는 전이식, 장기 수준에는 정상상태 공식을 적용한다.
가로축 k는 충격 후 경과 기간, 세로축은 실업률(%)이다. 점은 각 정수 시점의 실제 실업률이고, 연결선은 변화 순서를 보여 준다. f=20%가 계속 유지되는 경로다.
정상상태 20%와의 격차는 매기 0.75배가 된다. 10%에서 출발해 12.5%, 14.375%로 상승하며 20%에 점진적으로 가까워진다.
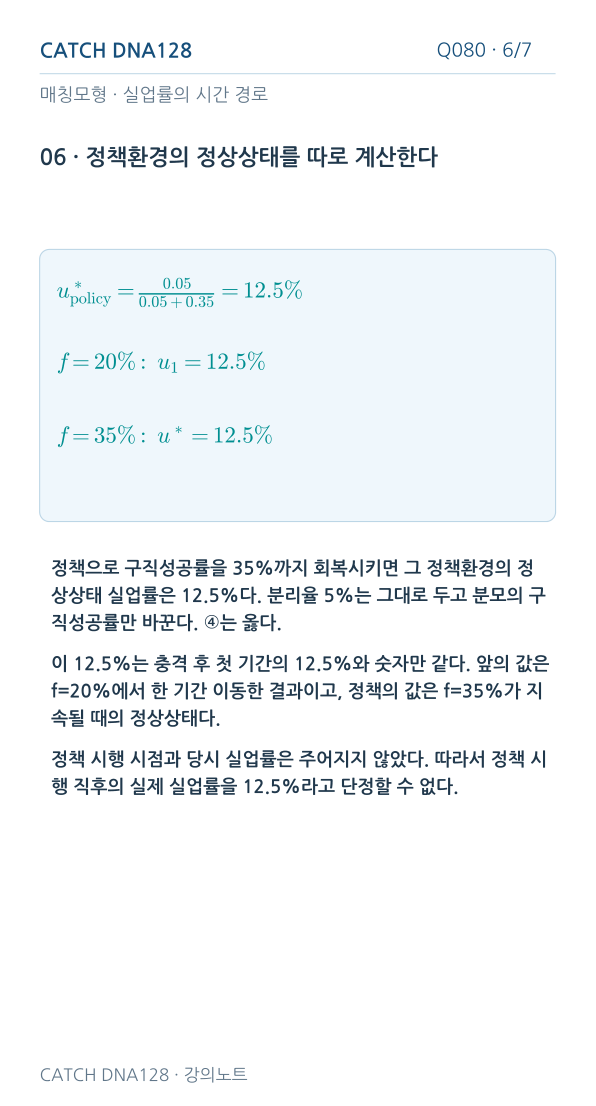
정책으로 구직성공률을 35%까지 회복시키면 그 정책환경의 정상상태 실업률은 12.5%다. 분리율 5%는 그대로 두고 분모의 구직성공률만 바꾼다. ④는 옳다.
이 12.5%는 충격 후 첫 기간의 12.5%와 숫자만 같다. 앞의 값은 f=20%에서 한 기간 이동한 결과이고, 정책의 값은 f=35%가 지속될 때의 정상상태다.
정책 시행 시점과 당시 실업률은 주어지지 않았다. 따라서 정책 시행 직후의 실제 실업률을 12.5%라고 단정할 수 없다.
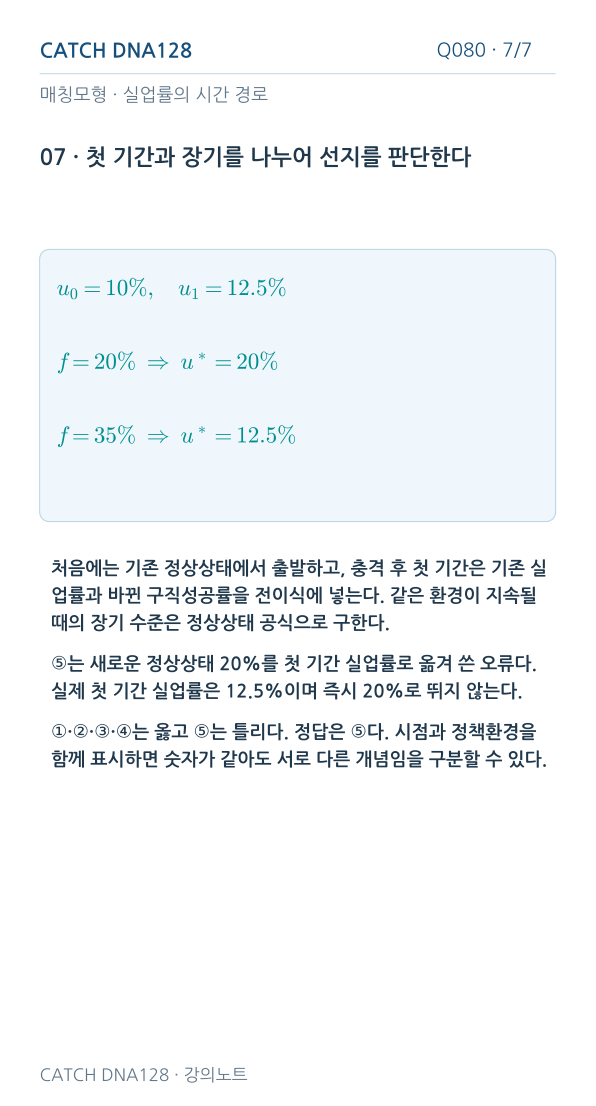
처음에는 기존 정상상태에서 출발하고, 충격 후 첫 기간은 기존 실업률과 바뀐 구직성공률을 전이식에 넣는다. 같은 환경이 지속될 때의 장기 수준은 정상상태 공식으로 구한다.
⑤는 새로운 정상상태 20%를 첫 기간 실업률로 옮겨 쓴 오류다. 실제 첫 기간 실업률은 12.5%이며 즉시 20%로 뛰지 않는다.
①·②·③·④는 옳고 ⑤는 틀리다. 정답은 ⑤다. 시점과 정책환경을 함께 표시하면 숫자가 같아도 서로 다른 개념임을 구분할 수 있다.
CATCH DNA128 · Q080
원하는 정답을 바로 펼쳐 보세요. 입력이나 자기평가는 선택 사항입니다.
충격 전 정상상태 실업률과 충격 후 첫 기간 실업률을 각각 구하라.
충격 전 u*=0.05/(0.05+0.45)=10%다. 첫 기간에는 f=20%와 기존 u=10%를 넣는다. 실업 유입은0.05×0.90=4.5%, 유출은0.20×0.10=2%이므로 u₁=10%+4.5%-2%=12.5%다. 상승폭은2.5%p다.
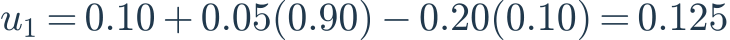
f=20%가 지속될 때 정상상태와 둘째 기간 실업률을 구하고, ⑤의 오류를 설명하라.
새 정상상태는0.05/(0.05+0.20)=20%다. 둘째 기간은0.05+0.75×0.125=14.375%다. 정상상태와의 격차가 매기0.75배가 되어 점진적으로 조정된다. ⑤는 장기 수준20%를 첫 기간 실업률로 잘못 사용했다.
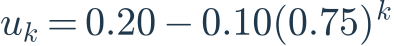
f=35%로 회복할 때 정상상태가12.5%인 것과 충격 후 첫 기간이12.5%인 것은 같은 의미인가?
의미가 다르다. 충격 후 첫 기간12.5%는 f=20%에서 기존10%를 한 기간 갱신한 결과다. 정책환경의12.5%는 f=35%가 지속될 때의 정상상태다. 정책 시행 시점과 당시 실업률이 없으므로 정책 직후 실제 실업률은 단정할 수 없다.
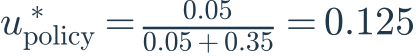
기록을 입력하면 저장 상태가 여기에 표시됩니다.